적금 중도해지 이율 계산기, 손해 줄이는 해지 시점
적금을 10개월 붓다가 급하게 돈이 필요해졌다. 앱에서 해지 버튼을 누르기 직전, 예상 이자를 보고 멈칫한다. 약정금리로 계산한 것의 절반 남짓이다.
이게 적금 중도해지 이율이다. 만기 전에 깨면 가입할 때 약속한 금리 대신 훨씬 낮은 별도 금리가 적용된다. 문제는 이 금리가 “몇 달째에 깨느냐”에 따라 계단처럼 뛴다는 점이다. 같은 적금이라도 한 달 차이로 받는 이자가 1.7배까지 벌어진다.
이 글은 하나은행 정기적금의 공시된 중도해지금리 산식을 그대로 옮겨 달마다 계산해 본 결과와, 숫자만 넣으면 되는 계산기를 담았다. 예시 금리는 연 3.0%로 잡았고 계산일은 2026년 10월 15일이다.
적금 중도해지 이율은 어떤 계단으로 정해질까?
짧게 답하면 6개월 전에는 거의 0, 6개월부터는 기본금리의 일부다.
하나은행 기업·개인 상품 안내의 「정기적금」 공시(기준일 2025년 9월 1일, 공시 유효기간 2027년 8월 25일까지)를 열어 보면, 2020년 7월 1일에 바뀐 중도해지금리가 아래처럼 적혀 있다.
| 가입 후 경과 기간 | 적용 금리 | 메모 |
|---|---|---|
| 1개월 미만 | 연 0.10% | 고정 |
| 1개월 이상 ~ 3개월 미만 | 연 0.15% | 고정 |
| 3개월 이상 ~ 6개월 미만 | 연 0.20% | 고정 |
| 6개월 이상 ~ 9개월 미만 | 기본금리 × 60% × 경과율 | 연 0.20% 밑이면 0.20% |
| 9개월 이상 ~ 11개월 미만 | 기본금리 × 70% × 경과율 | 같음 |
| 11개월 이상 | 기본금리 × 90% × 경과율 | 같음 |
출처: 하나은행 정기적금 상품공시. 경과율 = 경과일수 ÷ 계약일수(경과일수는 계약일수를 넘지 못함). 금리는 소수점 넷째 자리에서 버리고 셋째 자리까지 쓴다.
여기서 놓치기 쉬운 단어가 두 개 있다.
하나는 “가입(재예치) 당시”다. 해지하는 날의 시장금리가 아니라 가입할 때 정해진 기본금리를 쓴다. 금리가 떨어진 뒤에 깨도 불리해지지 않는다는 뜻이기도 하다.
다른 하나는 “기본금리”다. 급여이체·카드실적으로 받은 우대금리는 산식에 아예 없다. 광고에 연 5%라고 적혀 있어도 기본금리가 3%라면 중도해지 계산은 3%에서 시작한다.
은행마다 계단의 높이는 다르다. 다른 은행 적금은 구간 경계나 비율이 다를 수 있으니, 내 적금의 상품설명서에서 “중도해지이율” 항목을 꼭 찾아봐야 한다. 이 글의 수치는 하나은행 산식을 쓴 예시라는 점을 기억해 두자.
12개월 적금을 1개월부터 11개월까지 깨 보면
월 50만원씩, 기본금리 연 3.0%, 12개월짜리 적금을 놓고 달마다 해지했다고 가정해 계산했다. 매달 같은 날 넣고, 다음 달 납입 직전에 해지한다고 봤다.
적금은 회차마다 예치 기간이 다르다. 첫 달 넣은 50만원은 해지일까지 N개월, 마지막에 넣은 50만원은 1개월만 은행에 있었다. 그래서 이자는 회차별 이자를 더한 값이고, 적금 이자가 광고 금리의 절반 정도로 보이는 이유도 여기에 있다.
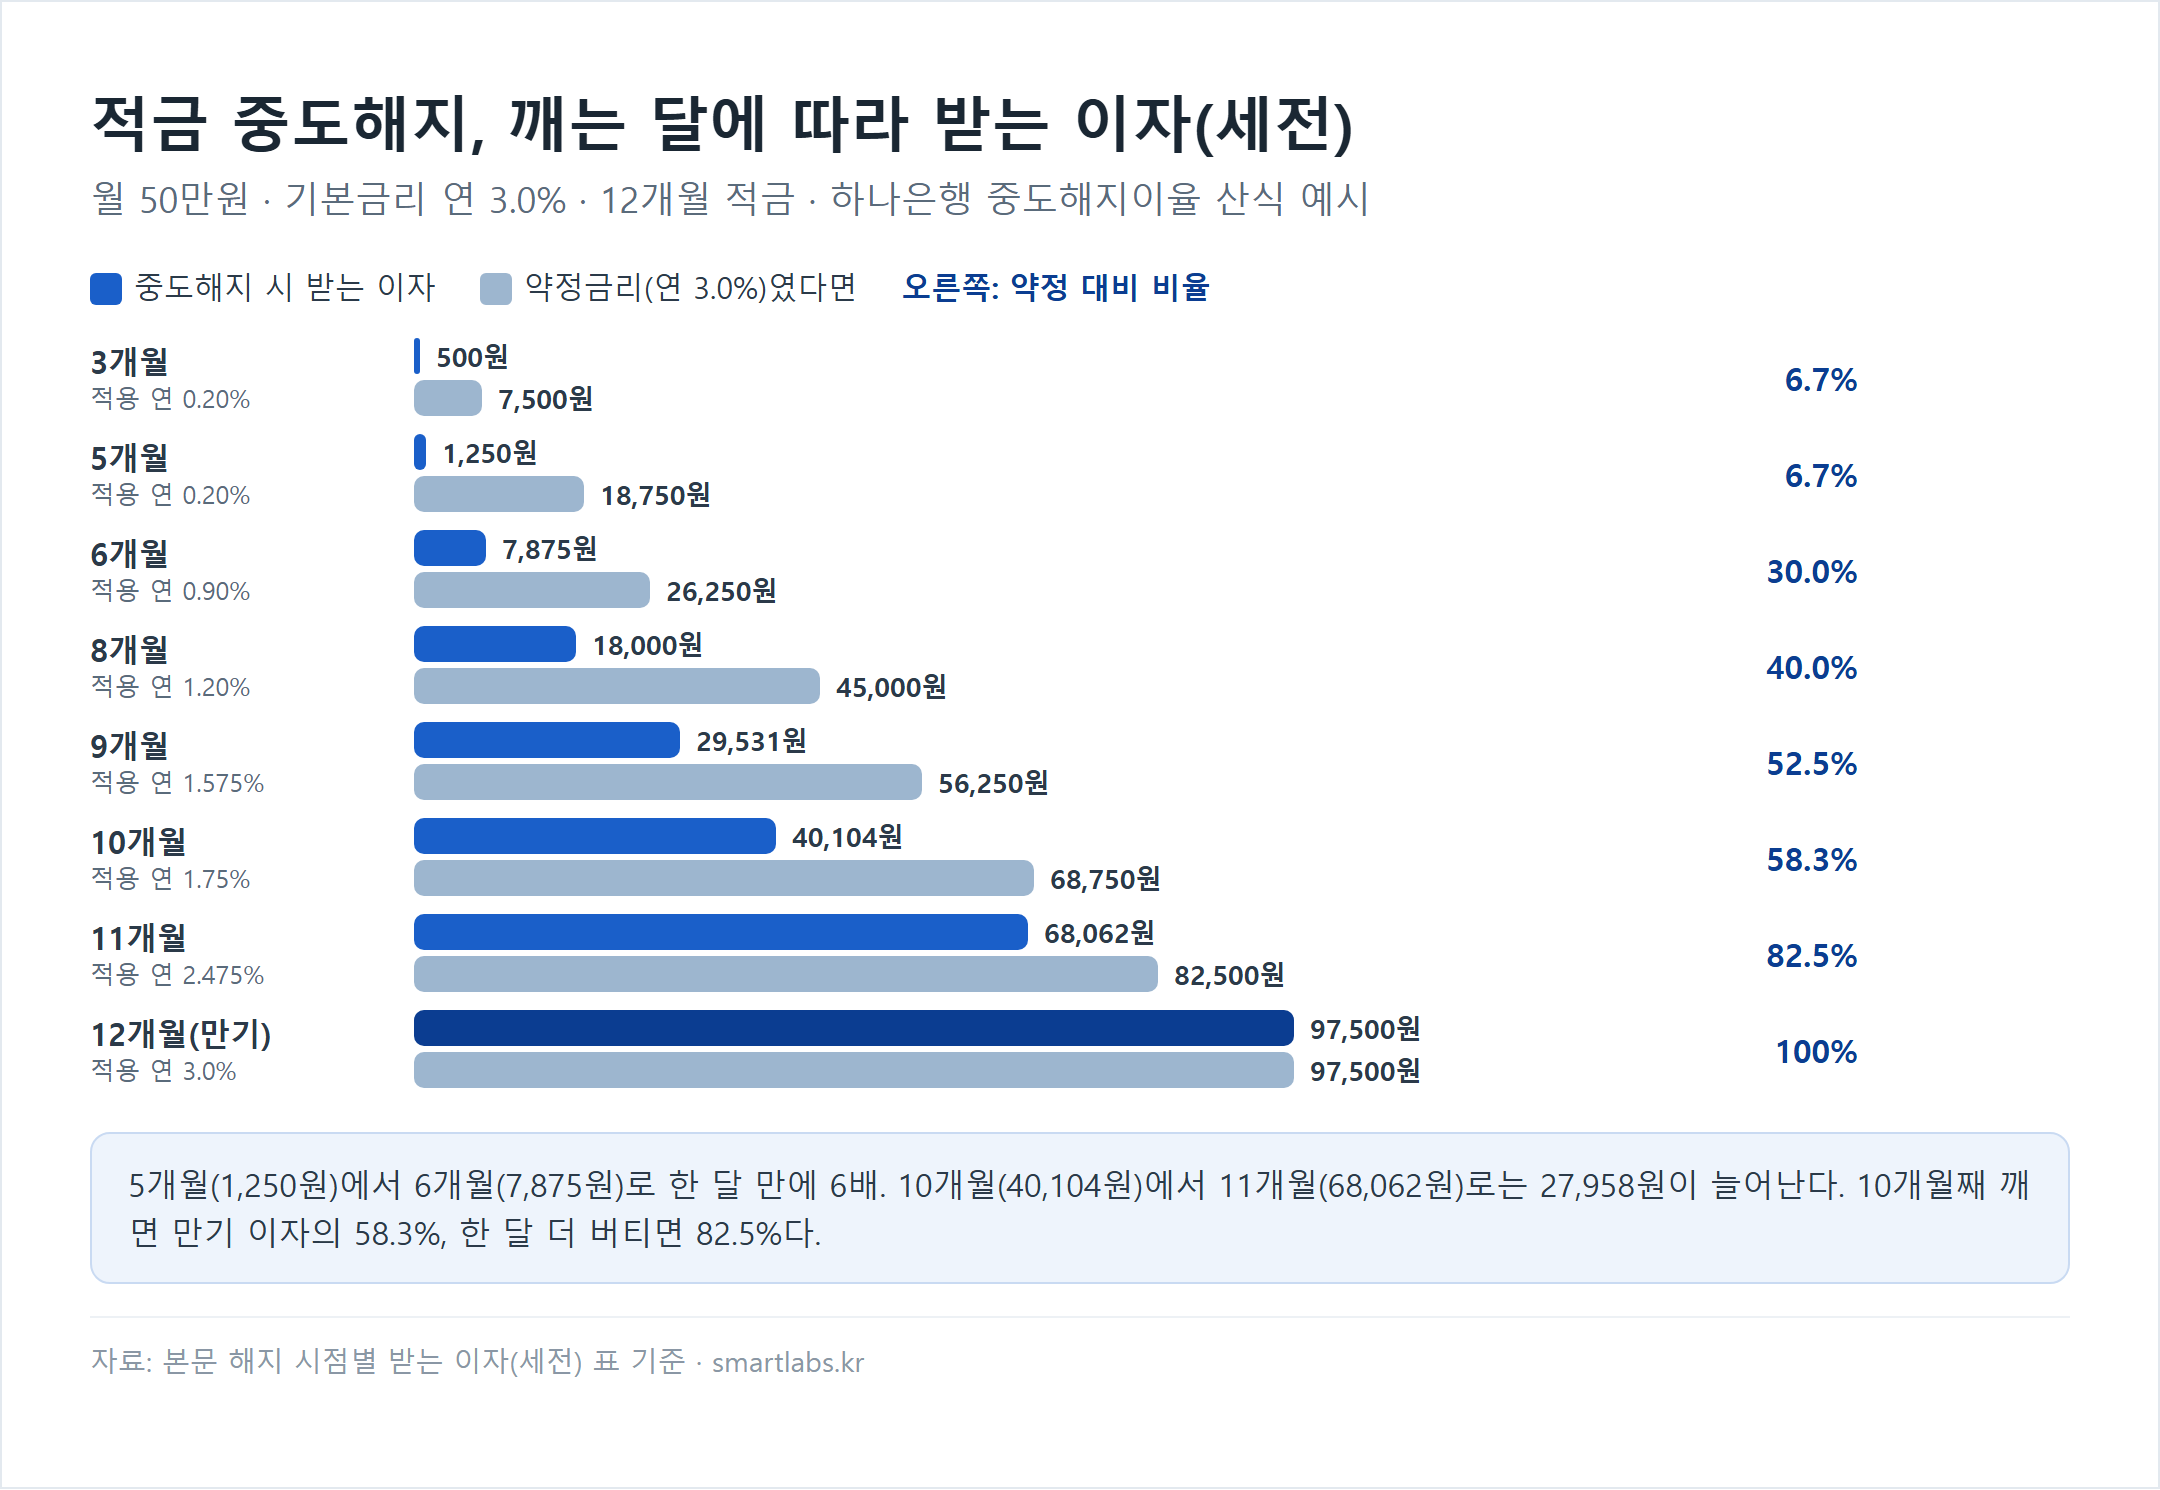
| 해지 시점 | 적용 이율 | 받는 이자(세전) | 약정금리였다면 | 비율 |
|---|---|---|---|---|
| 3개월 | 연 0.20% | 500원 | 7,500원 | 6.7% |
| 5개월 | 연 0.20% | 1,250원 | 18,750원 | 6.7% |
| 6개월 | 연 0.90% | 7,875원 | 26,250원 | 30.0% |
| 8개월 | 연 1.20% | 18,000원 | 45,000원 | 40.0% |
| 9개월 | 연 1.575% | 29,531원 | 56,250원 | 52.5% |
| 10개월 | 연 1.75% | 40,104원 | 68,750원 | 58.3% |
| 11개월 | 연 2.475% | 68,062원 | 82,500원 | 82.5% |
| 12개월(만기) | 연 3.0% | 97,500원 | 97,500원 | 100% |
자체 계산: 월 납입액 × 적용 이율 × (1+2+…+N) ÷ 12, 원 미만 버림. 경과율은 N ÷ 12로 단순화했다. 실제 은행 계산은 일수 기준이라 몇십 원~몇백 원 차이가 날 수 있다.
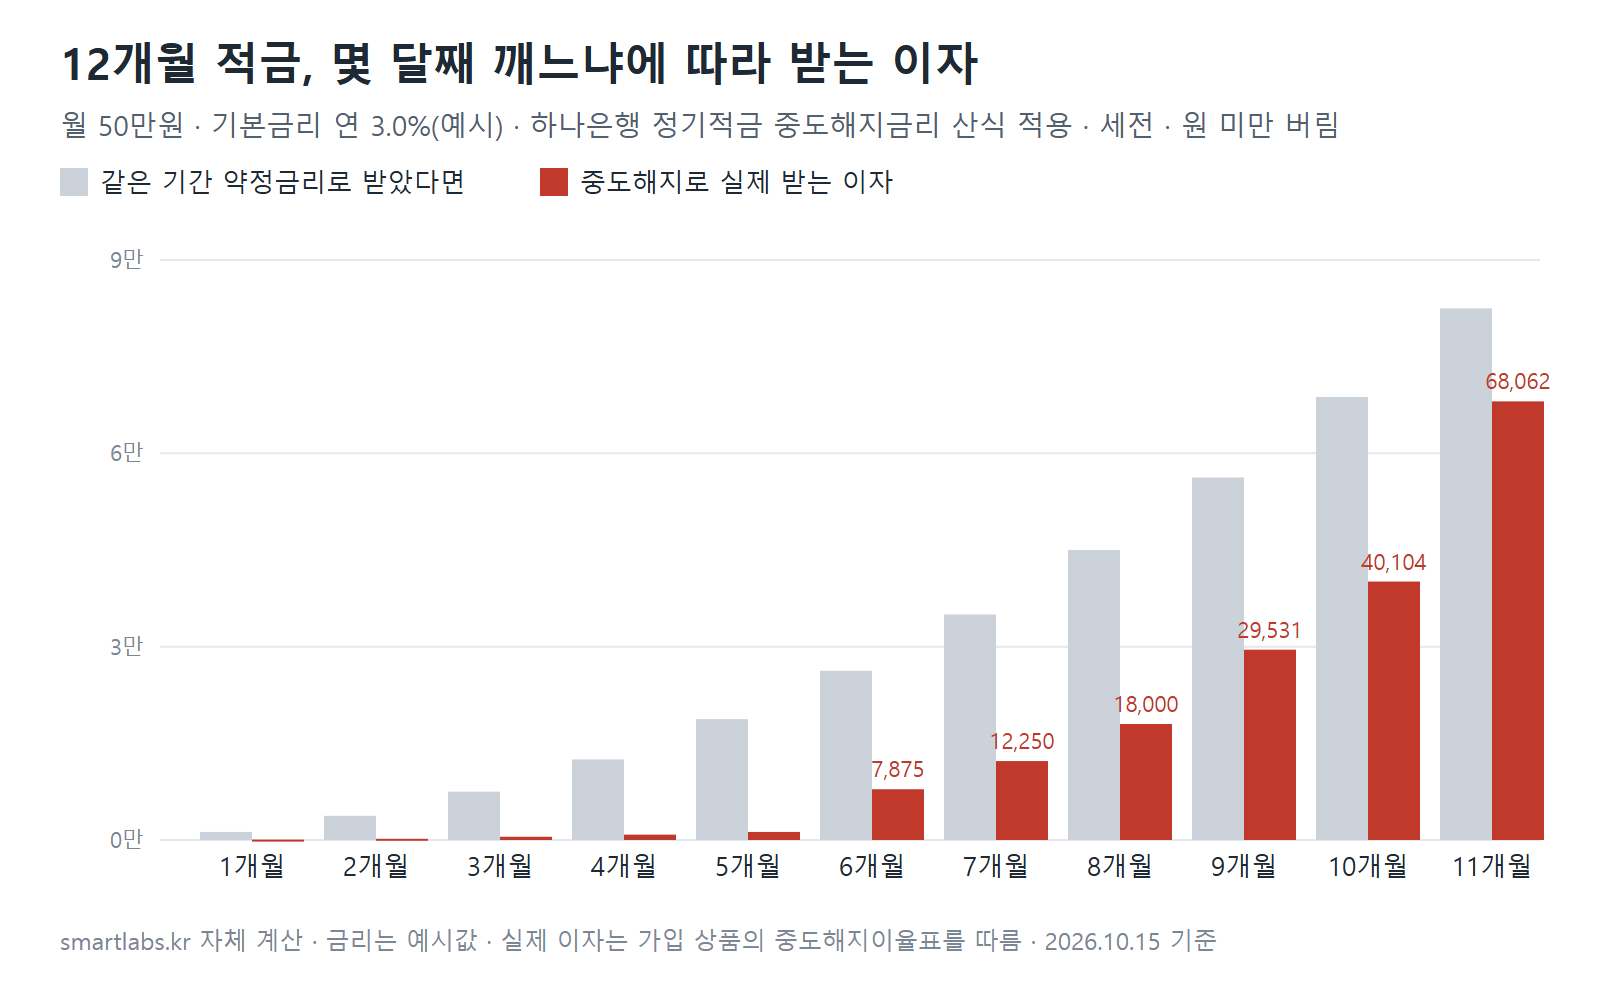
두 군데가 눈에 띈다.
먼저 5개월과 6개월 사이. 5개월째 깨면 250만원을 넣고 이자가 1,250원이다. 한 달만 더 버티면 7,875원으로 6배가 된다. 금리 자체가 0.20%에서 0.90%로 뛰기 때문이다.
더 큰 건 10개월과 11개월 사이다. 차등률이 70%에서 90%로 오르면서 이자가 40,104원에서 68,062원으로 27,958원 늘어난다. 그 한 달 동안 새로 넣는 돈은 50만원뿐인데 말이다.
세금 15.4%를 빼고 보면 10개월 해지는 약 33,928원, 만기는 약 82,485원이다. 10개월에 깨는 손해는 세후로 대략 4만 8천원 남짓이다. 큰돈은 아니라고 느낄 수도 있다. 그런데 같은 상황에서 담보대출을 쓰면 이보다 싸게 막을 수 있다는 계산이 나온다. 5번 섹션에서 숫자로 본다.
내 적금으로 바로 넣어 보는 중도해지 계산기
월 납입액, 계약 기간, 기본금리, 지금까지 넣은 개월 수만 넣으면 된다. 기본금리는 앱의 계좌 상세에서 “기본금리” 또는 “약정이율(우대 제외)”로 표시된 값을 쓴다. 담보대출 칸은 비교해 보고 싶을 때만 채우자.
🧮 적금 중도해지 이율 계산기 (하나은행 정기적금 산식)
월 납입액 만원 · 계약 기간 개월
기본금리(우대 제외) 연 % · 지금까지 넣은 개월 수 개월
(선택) 급하게 필요한 돈 만원 · 예적금담보대출 금리 연 %
계산 방식: 매달 같은 날 납입하고 다음 납입 직전에 해지한다고 가정. 이자 = 월 납입액 × 이율 × (1+2+…+N) ÷ 12, 원 미만 버림. 경과율은 개월 수 비율로 단순화. 세후는 이자소득세 15.4%를 뺀 대략치. 담보대출 이자는 필요한 돈을 만기까지 남은 개월 수만큼 빌린다고 본 값. 다른 은행 적금은 구간과 비율이 다를 수 있으니 은행 앱의 중도해지 예상 조회가 최종 기준입니다.
기본값(월 50만원·12개월·연 3%·10개월째)으로 누르면 위 표와 같은 40,104원이 나온다. 노드로 같은 함수를 돌려 표의 11개 값과 일치하는지 대조했다.
2년·3년 적금은 11개월 문턱이 왜 약할까?
경과율 때문이다. 차등률은 “11개월 이상이면 90%”처럼 개월 수로 정하지만, 경과율은 계약 기간 대비 비율이라 긴 적금일수록 작게 나온다.
같은 산식으로 몇 가지를 더 계산해 봤다.
- 24개월 적금(월 50만원·연 3%)을 12개월째 깨면 적용 이율은 연 1.35%다. 차등률은 90%인데 경과율이 절반이라 그렇다. 세후 이자는 약 37,119원, 만기라면 약 317,250원이다.
- 같은 적금을 18개월째 깨면 연 2.025%, 23개월째면 연 2.587%까지 올라간다.
- 36개월 적금(월 30만원·연 3.5%)을 11개월째 깨면 연 0.962%에 그친다. 세후 약 13,429원이다.
정리하면 이렇다. 1년짜리는 11개월을 넘기는 게 핵심이다. 2~3년짜리는 경과율이 매달 조금씩 오르는 구조라, 한 달 더 버틴다고 이자가 1년짜리처럼 크게 뛰지 않는다. 24개월 적금을 12개월째에서 13개월째로 넘겨도 늘어나는 세후 이자는 1만원이 안 된다.
그래서 처음부터 3년 적금을 고르는 게 정말 맞는지는 다시 볼 만하다. 중간에 돈이 필요할 가능성이 조금이라도 있다면, 1년짜리를 매년 다시 드는 쪽이 중도해지 이율 면에서는 덜 아프다. 금리가 더 높은 긴 상품이라도 깨는 순간 그 금리는 의미가 없어지니까.
해지 말고 일부해지나 담보대출이 손해가 덜할까?
필요한 돈이 적금 잔액의 일부라면, 대개는 전부 깨는 것보다 덜 손해다.
일부해지. 하나은행 정기적금 공시에는 “만기해지 포함 총 3회 일부해지 가능”이라고 돼 있다. 일부해지한 금액에만 중도해지금리가 붙고, 나머지는 원래 약정대로 굴러간다. 대신 이후 월 저축금이 “최초 월저축금 − (분할해지금액 ÷ 납입횟수)”로 줄어든다. 일부해지 후 잔액은 최소가입금액 이상이어야 한다. 모든 적금이 일부해지를 받아 주는 건 아니니 상품설명서에서 먼저 확인하자.
예적금담보대출. 적금을 담보로 맡기고 돈을 빌리는 방식이다. 적금은 만기까지 유지되니 약정금리를 그대로 받는다. 대출 금리는 은행과 상품에 따라 다르고 이 글에서 특정 숫자를 확인하지 못했다. 그래서 아래 비교는 연 4.5%를 예시값으로 넣었다.
| 10개월째 300만원이 필요할 때 | 드는 비용 | 메모 |
|---|---|---|
| 적금 전부 해지 | 놓치는 이자 약 48,557원(세후) | 필요 이상으로 200만원이 더 나온다 |
| 담보대출 300만원 × 2개월 | 대출이자 약 22,561원 | 연 4.5% 예시, 61일 기준 |
| 담보대출 500만원 × 2개월 | 대출이자 약 37,602원 | 적금 잔액 전부를 빌려도 해지보다 싸다 |
자체 계산: 대출금 × 연 4.5% × 61 ÷ 365, 원 미만 버림. 해지 손해는 2번 섹션 표의 세후 만기 이자에서 세후 10개월 해지 이자를 뺀 값.
남은 기간이 짧을수록 담보대출이 유리해진다. 반대로 3년 적금을 4개월째에 깨야 한다면 얘기가 다르다. 놓치는 이자는 수십만 원이지만 대출을 32개월 끌고 가면 대출이자도 그만큼 쌓인다. 계산기에 숫자를 넣어서 어느 쪽이 싼지 직접 보는 게 제일 빠르다.
마이너스통장이 이미 있다면 그것도 후보다. 남은 한도로 두 달만 쓰고 적금 만기 때 갚는 방식이다. 이자가 어떻게 붙는지는 마이너스통장 이자 계산기로 같은 금액을 넣어 비교해 보면 된다.

해지 버튼 누르기 전에 볼 다섯 가지
- 내 적금의 중도해지 이율표 찾기. 은행 앱 계좌 상세나 상품설명서의 “중도해지이율” 항목. 구간 경계가 하나은행과 다르면 위 계산은 참고만 하자.
- 다음 구간까지 며칠 남았는지 세기. 12개월 적금이라면 6개월·9개월·11개월이 문턱이다. 경과 기간은 가입일 기준이라 납입 회차와 하루 이틀 어긋날 수 있다.
- 필요한 돈이 전액인지 일부인지 정하기. 일부라면 일부해지나 담보대출부터 계산한다.
- 앱의 중도해지 예상 조회로 실제 금액 확인. 계산기 값과 크게 다르면 우대금리나 특판 조건이 따로 있는지 본다.
- 정부 기여금이 붙은 적금인지 확인. 청년도약계좌·청년미래적금처럼 기여금과 비과세가 걸린 상품은 일반 적금 손해 계산과 다르다. 특별중도해지 사유에 해당하는지가 먼저다.
정기예금이라면 회차 구조가 없어 계산이 더 단순하다. 경과 기간별 이율과 예금담보대출 비교는 정기예금 중도해지 이자 손해 계산법과 예금담보대출 대안 2026에 따로 정리돼 있다.
만기를 넘겨 그냥 두는 것도 손해다. 하나은행 정기적금은 만기 후 1개월 이내면 기본금리의 1/2, 1개월이 지나면 1/4만 준다. 만기 문자가 오면 그 주 안에 옮기자.
자주 묻는 질문
적금 중도해지하면 신용점수가 떨어지나요?
적금 해지는 대출이나 연체가 아니라 내 돈을 찾는 거래라서 일반적으로 그 자체로 신용점수가 깎이는 항목은 아니다. 다만 해지 대신 담보대출을 받으면 대출 기록이 생기므로, 신용점수가 걱정이라면 짧게 쓰고 바로 갚는 편이 낫다.
적금 중도해지 이율에 우대금리도 들어가나요?
하나은행 정기적금 산식은 가입 당시 기본금리에 차등률과 경과율을 곱하므로 우대금리는 빠진다. 다른 은행도 우대금리는 만기 해지에만 주는 경우가 많으니 상품설명서를 확인하자.
주말에 적금을 해지하면 이자가 달라지나요?
비대면 해지는 주말에도 되는 은행이 많고, 이자는 해지일까지의 경과일수로 계산된다. 다만 주말 해지 가능 여부와 시간대는 은행마다 다르니 앱 공지를 먼저 보자. 문턱 개월 수 직전이라면 하루 이틀 차이로 구간이 바뀌는지부터 확인하는 게 중요하다.
출처
- 하나은행 정기적금 상품공시 — 중도해지금리(2020.07.01 변경)·일부해지·만기후금리(기준일 2025.09.01, 2026.10.15 조회)
- 금융감독원 금융상품통합비교공시 — 적금 금리 비교
- 금융감독원 파인(FINE) — 금융소비자 정보포털
- 표와 차트, 계산기의 금액은 위 산식을 그대로 적용해 이 글에서 직접 계산한 값이다(원 미만 버림, 금리는 예시)
✍️ David Park · 에디터
본 콘텐츠는 투자 자문이 아니며 일반적인 금융·재테크 정보입니다. 금리·상품 조건은 금융회사와 시점에 따라 달라질 수 있으니 가입 전 해당 금융회사 공시 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다.