적금 이자, 왜 광고 금리의 절반밖에 안 될까
적금 광고에 큼지막하게 적힌 “연 5%”를 보고 12개월 만기 때 그 금리 그대로 이자가 붙을 거라 생각하면 오산이다. 이 글을 읽으면 적금 이자가 단리로 계산되는 원리와, 광고 금리와 실제 손에 쥐는 금액이 왜 절반 가까이 차이 나는지 직접 계산한 숫자로 확인할 수 있다.
✍️ David Park · 에디터
적금 연 5%, 왜 실제로는 절반밖에 못 받을까?
정기예금은 목돈을 한 번에 넣고 만기까지 그대로 두니 “연 5%”라는 숫자가 그대로 적용된다. 적금은 다르다. 매달 조금씩 나눠 넣기 때문에 각 회차마다 만기까지 남은 기간이 다르다.
1월에 넣은 첫 회차는 12개월 내내 이자가 붙지만, 12월에 넣은 마지막 회차는 딱 한 달치 이자만 받는다. 평균을 내면 전체 납입액에 대해 연 이자율의 절반 정도만 붙는 셈이 된다.
저축은행중앙회·은행연합회 소비자포털에 올라온 적금 계산기 설명을 보면 이 구조를 “회차별 경과월수를 합산해 이자를 계산한다”고 표현하는데, 문장만 봐서는 감이 잘 안 온다. 다음 항목에서 실제 숫자로 계산해본다.

단리 계산법으로 직접 계산해보면
월 30만원씩 12회, 연 5% 단리 적금에 가입했다고 해보자. 총 납입액은 30만원×12개월=360만원이다.
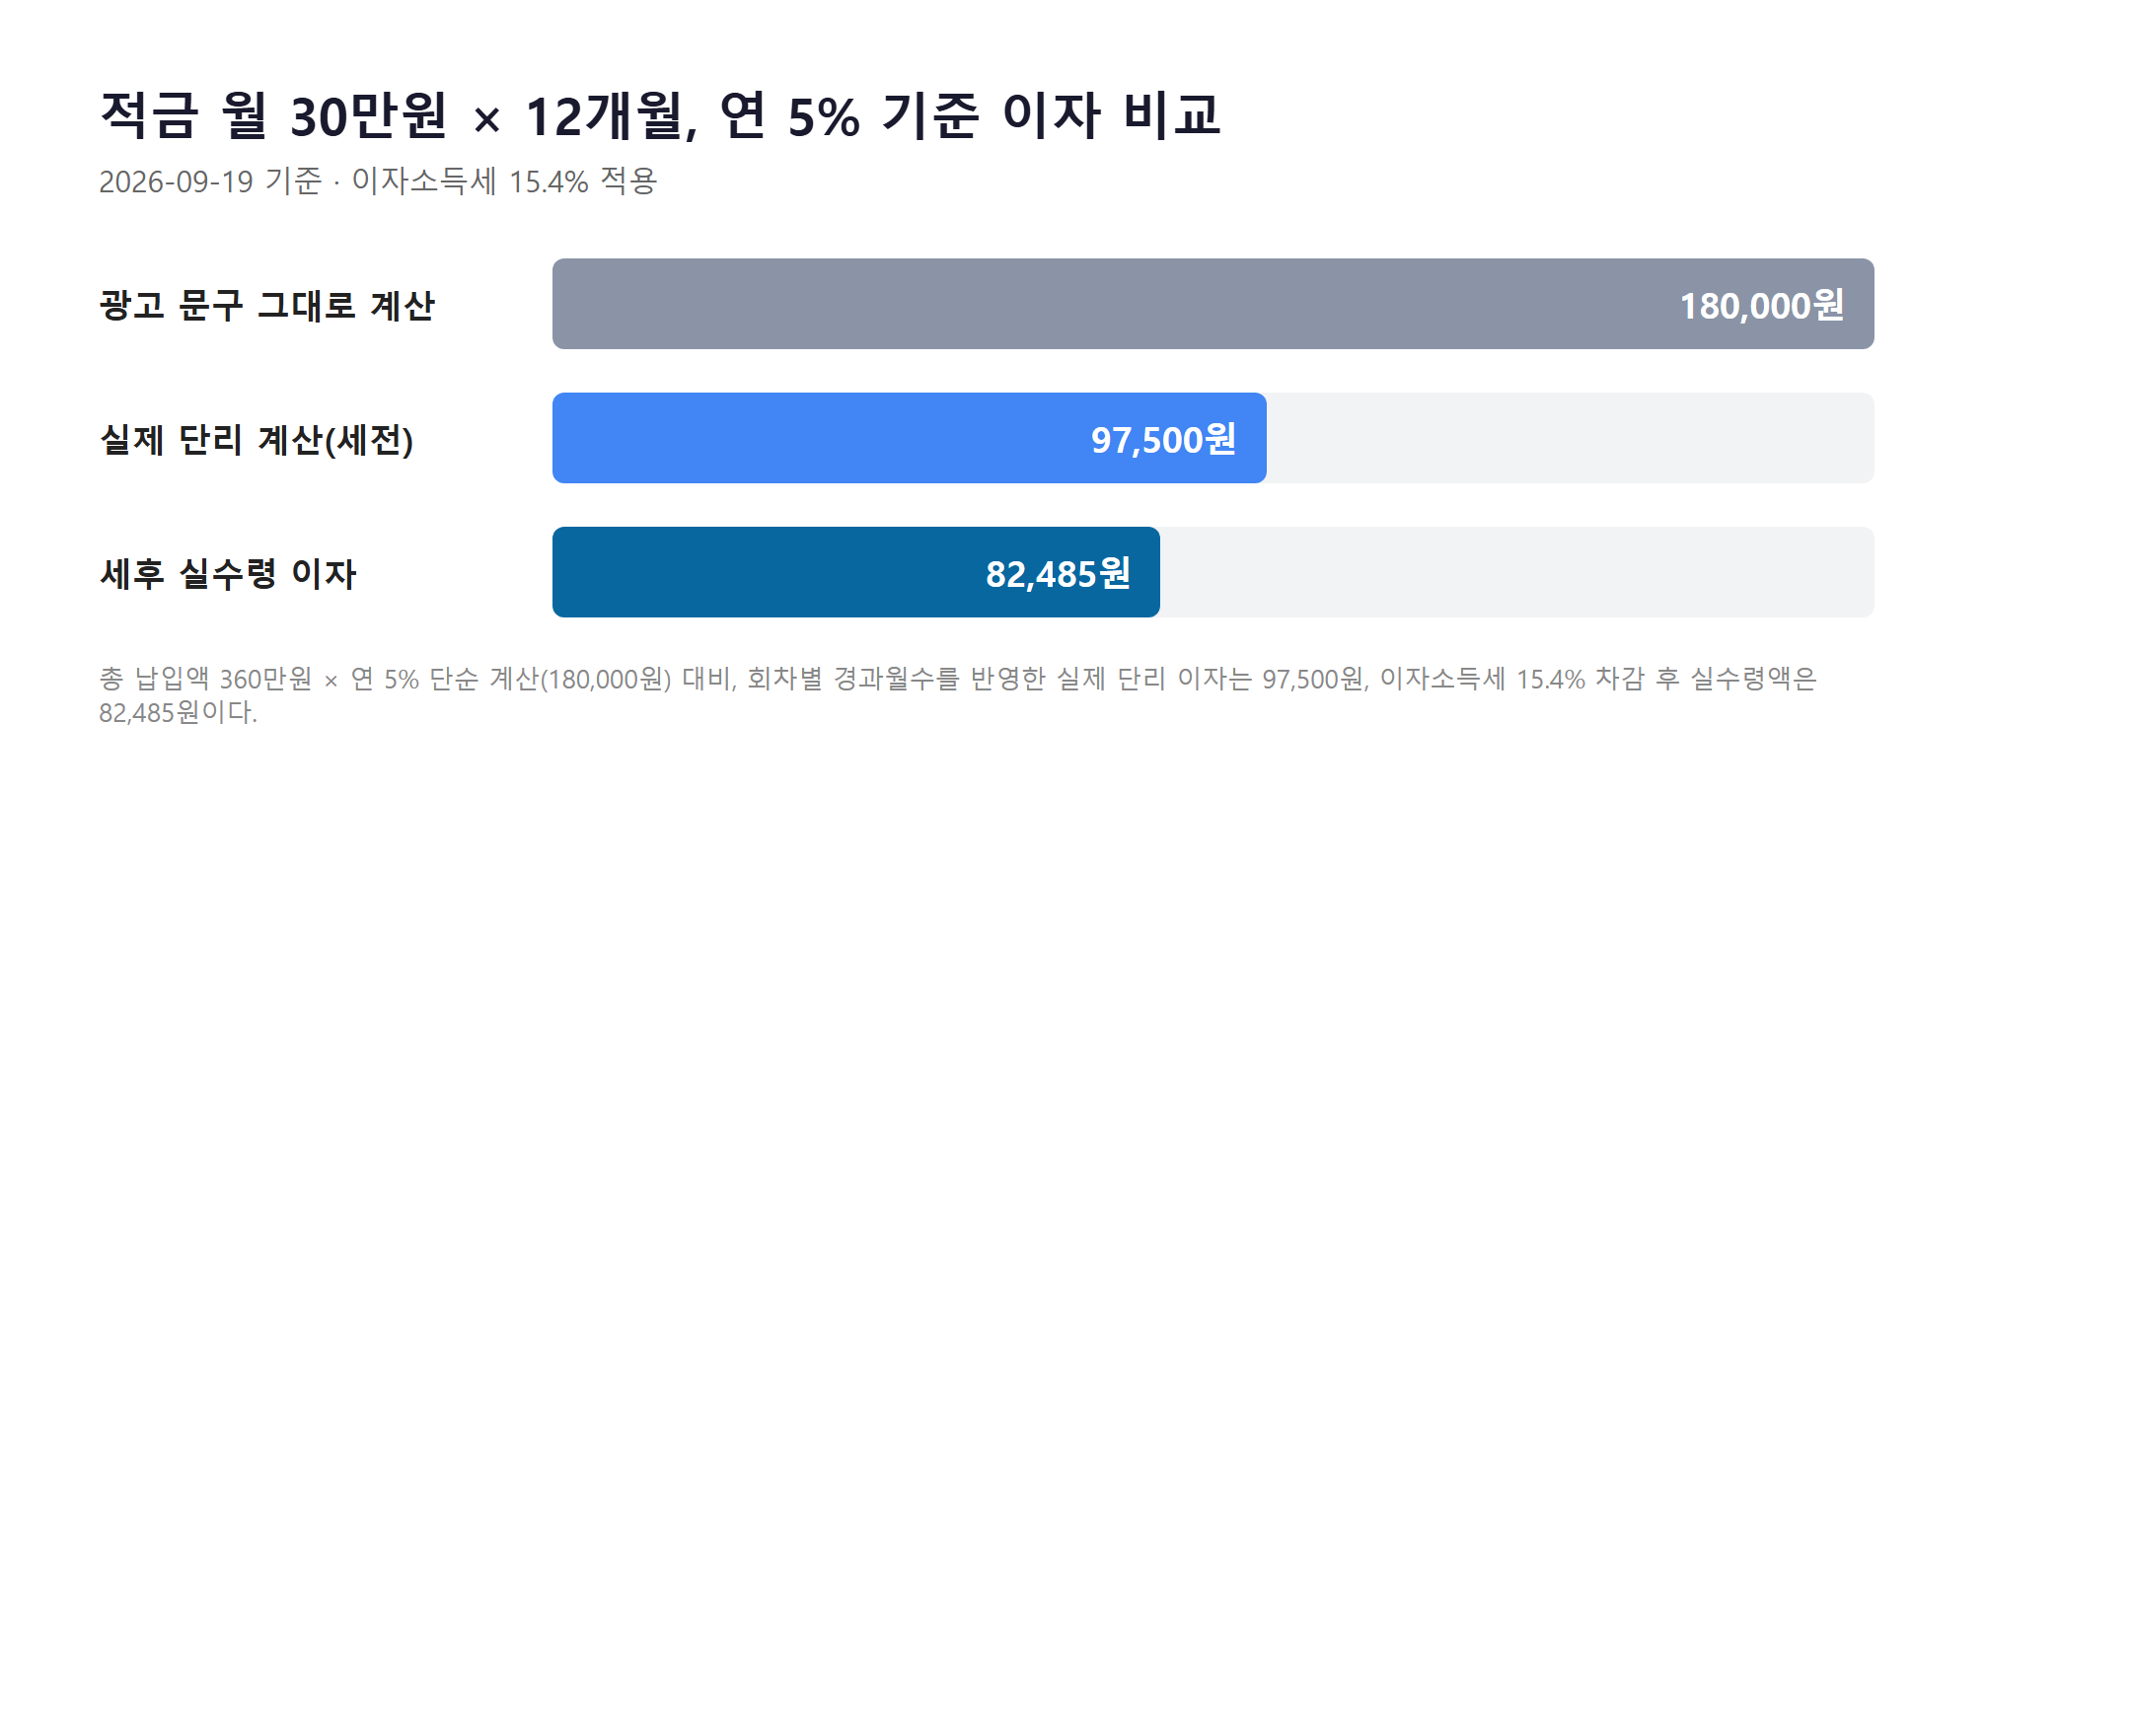
광고 문구만 보고 “360만원×5%=18만원”이라 기대하기 쉽다. 하지만 실제 계산법은 다르다. 1회차 30만원은 12개월치 이자가 붙고, 2회차는 11개월치, 마지막 12회차는 1개월치만 붙는다. 이 개월수를 전부 더하면 12+11+…+1=78개월치가 나온다.
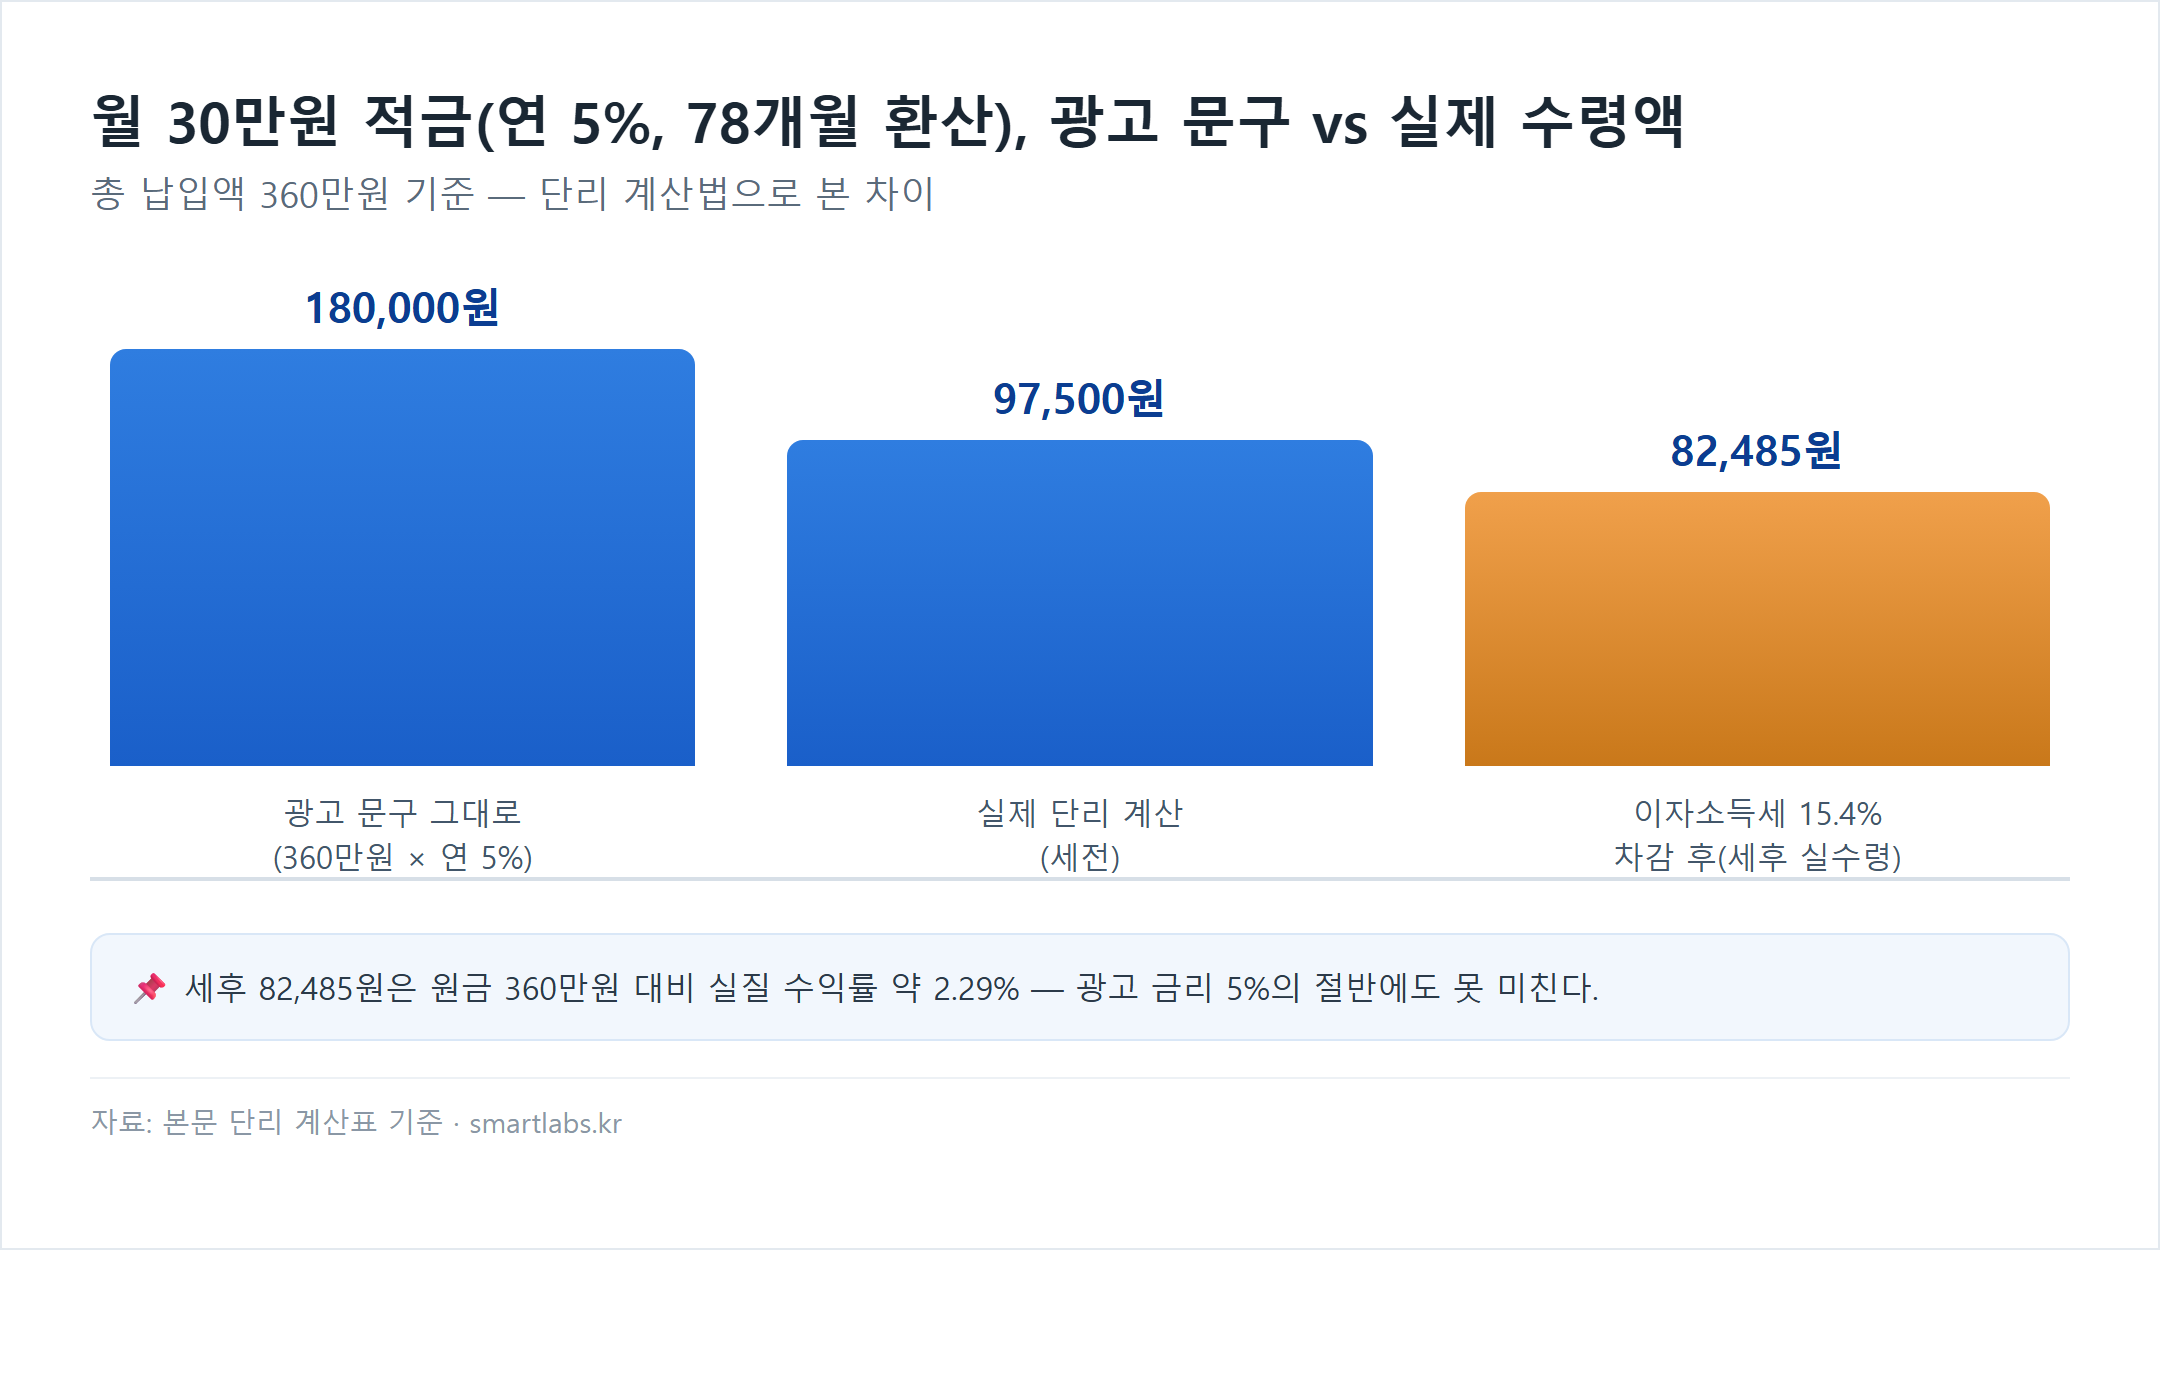
세전 이자 = 30만원 × 5% × (78÷12) = 97,500원. 광고 문구 그대로 계산한 18만원의 절반 수준(약 54%)이다. 직접 손으로 검산해봐도 같은 값이 나오니, “적금 연 이자율에 0.5를 곱하면 대략적인 실제 이자가 나온다”는 업계 통념과도 거의 들어맞는다.
| 구분 | 계산 방식 | 금액 |
|---|---|---|
| 광고 문구 그대로 계산 | 총 납입액 360만원 × 연 5% | 180,000원 |
| 실제 단리 계산(세전) | 30만원 × 5% × (78개월÷12) | 97,500원 |
| 이자소득세 15.4% 차감 후(세후 실수령) | 97,500원 − (97,500원×15.4%) | 82,485원 |
| 실질 체감 수익률 | 82,485원 ÷ 360만원 × 100 | 약 2.29% |
표로 정리하고 나니 차이가 더 뚜렷하게 보인다. 광고에 적힌 “연 5%”와 실제 손에 쥐는 “약 2.29%” 사이에는 두 배가 넘는 간극이 있다.
“복리 적금”이라고 광고하면 계산이 달라질까?
가끔 “복리”라는 단어가 붙은 적금 상품이 눈에 띈다. 결론부터 말하면, 시중은행·저축은행의 일반 자유적립식·정기적립식 적금은 거의 전부 단리로 설계돼 있다.
이름에 “복리”가 들어간 상품도 자세히 보면 조건이 붙는다. 이자를 매달 자동으로 원금에 재예치해주는 게 아니라, 가입자가 직접 이자를 찾아 재예치하는 절차를 거쳐야 하거나, 복리 효과가 적용되는 한도 자체가 낮게 잡혀 있는 경우가 많다.
결국 상품명에 적힌 단어보다 상품설명서의 “이자계산방법” 항목을 확인하는 게 정확하다. 단리인지 복리인지, 복리라면 재예치 방식이 자동인지 수동인지가 거기에 명시돼 있다.

세금까지 빼면 실수령액은 얼마나 남을까
이자소득에는 소득세 14%와 지방소득세 1.4%를 합쳐 15.4%가 원천징수된다. 국세청 원천징수 안내 페이지를 열어보면 이자소득과 배당소득이 같은 15.4% 칸에 묶여 있는 걸 확인할 수 있다 — 상품 종류와 상관없이 세율 자체는 동일하다는 뜻이다.
앞서 계산한 세전 이자 97,500원에서 15.4%(15,015원)를 떼면 세후 실수령 이자는 82,485원이 남는다. 은행 앱 만기 화면에 찍히는 숫자가 광고 금리로 계산한 18만원보다 훨씬 작아 보이는 게 이 때문이다.
연간 이자·배당 합계가 2,000만원을 넘으면 초과분이 다른 소득과 합산돼 종합소득세로 재정산되지만, 적금 몇 개로 이 기준을 넘기는 경우는 드물다. 대부분은 15.4% 원천징수로 과세가 끝난다.
- 가입 전: 상품설명서에서 “단리/복리” 표시와 우대금리 적용 조건을 확인한다.
- 가입 시: 정기적립식이면 매달 같은 날 같은 금액을 넣어야 계산이 예측대로 나온다.
- 만기 전: 저축은행중앙회·은행연합회 계산기에 월 납입액·금리·기간을 넣어 세전·세후 이자를 미리 뽑아본다.
- 만기 후: 통장에 찍힌 세후 이자와 계산기 값이 크게 다르면 우대조건 미충족 여부부터 확인한다.

✅ 오늘 할 일: 지금 넣고 있거나 가입을 고민 중인 적금의 월 납입액·금리·기간을 위 공식에 그대로 대입해 세전·세후 이자부터 직접 뽑아보자. 광고 금리만 보고 다른 상품과 비교하면 순서가 틀린다.
자주 묻는 질문
적금도 예금처럼 복리로 계산되나요?
대부분 아니다. 시중은행·저축은행의 일반 자유적립식·정기적립식 적금은 단리로 설계돼 있다. 복리라는 표현이 붙은 상품도 이자 재예치를 가입자가 직접 신청해야 하거나 적용 한도가 낮은 경우가 많으니 상품설명서의 이자계산방법 항목을 확인해야 한다.
자유적립식과 정기적립식 중 이자가 더 많은 건 어느 쪽인가요?
같은 총액을 넣는다면 정기적립식이 계산이 단순하고 예측 가능하다. 자유적립식은 납입일과 금액이 매번 달라져 회차별 경과 기간이 들쭉날쭉해지므로, 총 납입액이 같아도 실제 이자는 납입 타이밍에 따라 달라질 수 있다.
만기 전에 미리 이자를 계산해볼 방법이 있나요?
저축은행중앙회·은행연합회 소비자포털의 적금계산기에 월 납입액·금리·기간을 넣으면 자동으로 계산된다. 본문의 공식(회차별 경과월수 합산 방식)을 직접 대입해도 같은 결과가 나오니, 계산기 값이 이상하게 느껴지면 공식으로 검산해보면 된다.
출처
본 콘텐츠는 투자 자문이 아니며 일반적인 금융·재테크 정보입니다. 금리·상품 조건은 금융회사와 시점에 따라 달라질 수 있으니 가입 전 해당 금융회사 공시 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다.