USDT 카드에 남은 돈 빼기
✍️ David Park · 에디터
USDT 카드는 돈을 넣는 방법은 어디나 친절하게 안내한다. 그런데 빼는 방법은 잘 안 적혀 있다. 여행이 끝나고 잔액이 남았을 때, 혹은 카드를 그만 쓰기로 했을 때 그 돈이 어떻게 나오는지는 카드마다 다르고, 아예 안 나오는 돈도 있다. 2026년 9월 26일 기준 카드사 공식 문서를 확인해 정리했다.
캐시백은 카드 밖으로 못 나오는 경우가 많다
이 부분이 가장 오해가 많다. “캐시백 2%”라고 하면 대부분 현금이 들어온다고 생각하지만, 실제 지급 형태와 사용처는 카드마다 완전히 다르다.
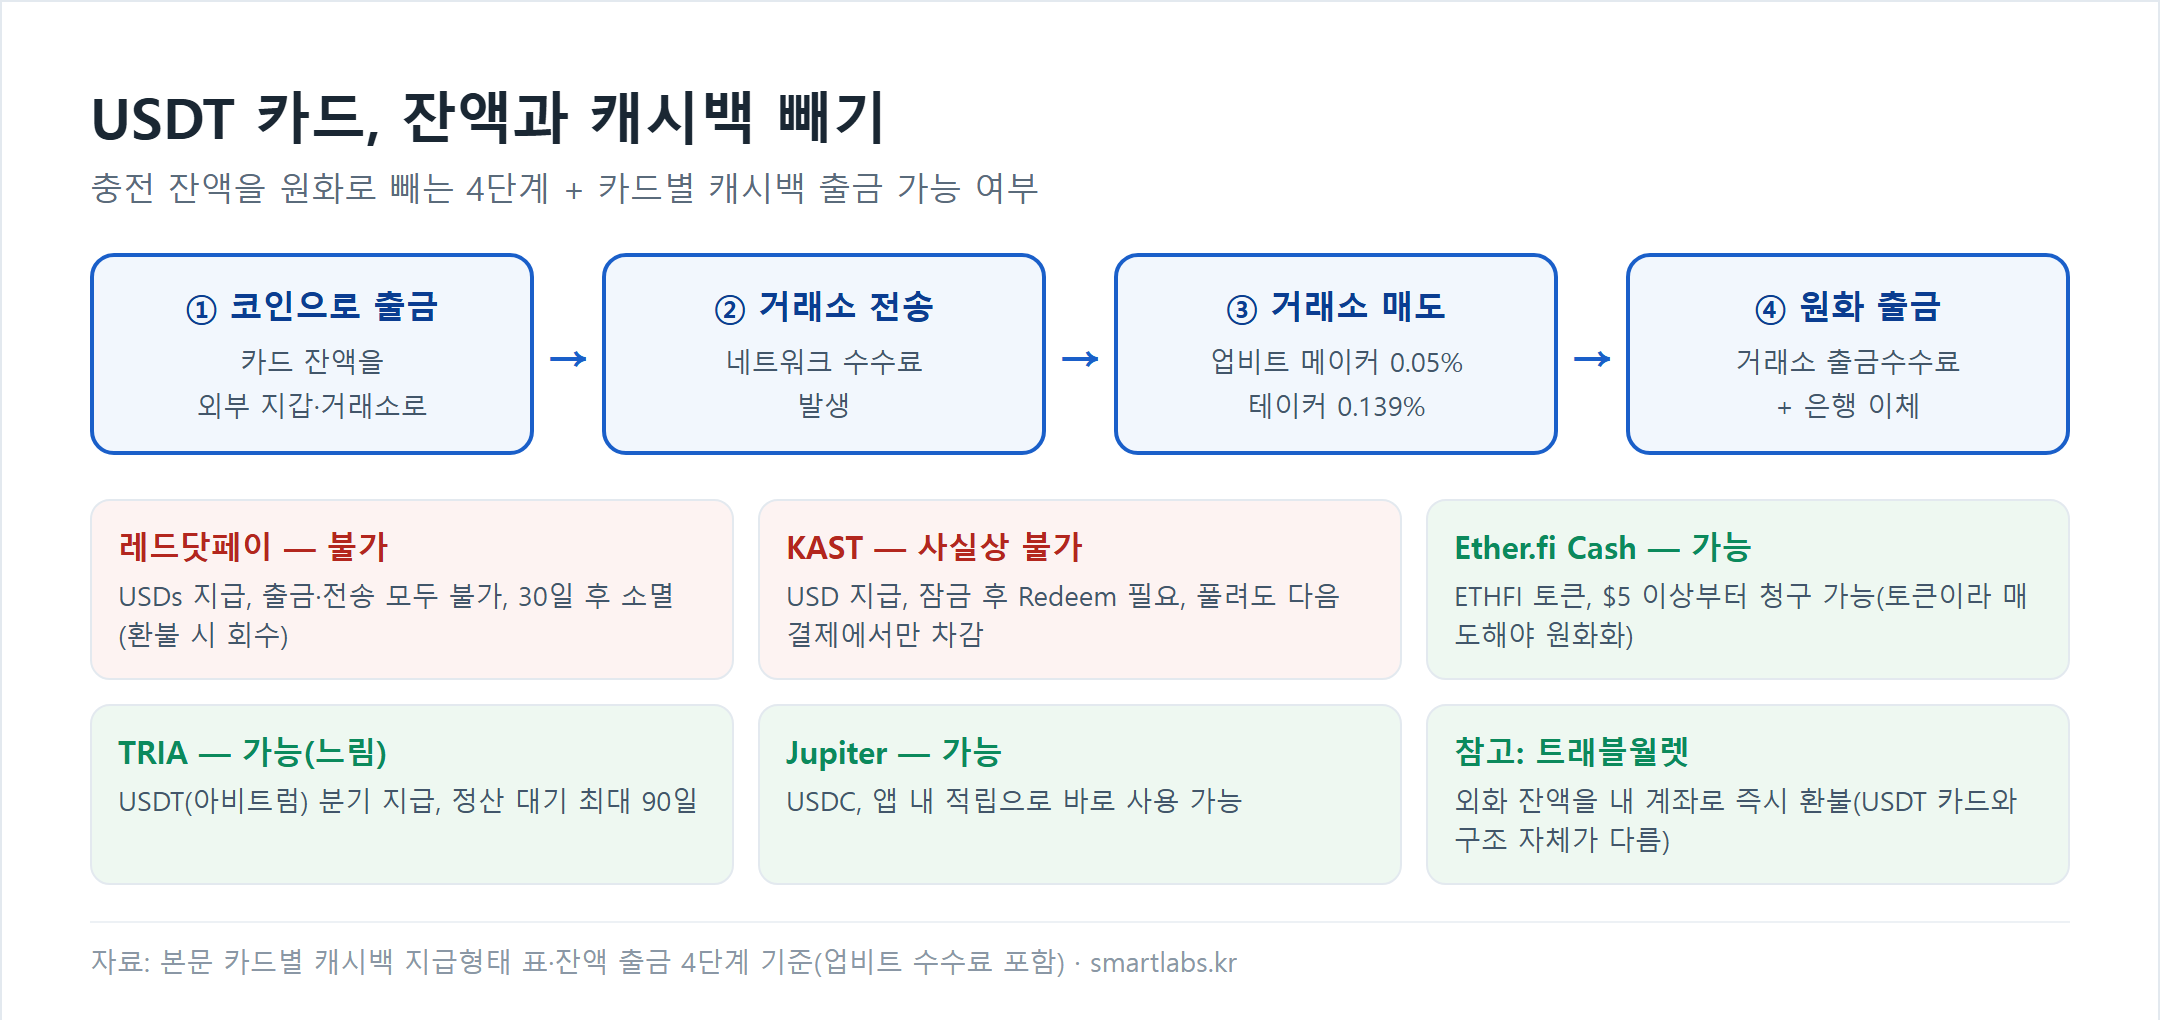
| 카드 | 무엇으로 받나 | 밖으로 뺄 수 있나 |
|---|---|---|
| 레드닷페이 | USDs (자체 리워드 단위) | 불가 — 출금·전송 모두 안 되고 카드 결제에만 쓸 수 있다. 받은 뒤 30일이 지나면 소멸되고, 결제를 환불하면 회수해 간다 |
| KAST | USD (달러) | 사실상 불가 — 잠금 기간을 거쳐 직접 Redeem을 눌러야 풀리고, 풀린 금액은 다음 카드 결제에서 차감되는 방식으로만 쓰인다 |
| Ether.fi Cash | ETHFI 토큰 | 가능 — $5 이상부터 청구할 수 있다. 다만 받는 건 현금이 아니라 토큰이라 팔아야 원화가 된다 |
| TRIA | USDT (아비트럼) | 가능하지만 느리다 — 분기 지급에 정산 대기 최대 90일 |
| Jupiter | USDC | 가능 — 앱 내 적립 |
| 참고: 트래블월렛 | 외화 잔액 | 남은 외화를 내 계좌로 즉시 환불한다고 공식 안내 |
표에서 위 두 줄이 중요하다. 레드닷페이와 KAST의 캐시백은 현금화하는 경로가 없다. 카드를 계속 써서 소진하는 것이 유일한 사용법이고, 레드닷페이는 여기에 30일 소멸까지 붙는다. 즉 카드를 그만 쓰기로 한 순간 남아 있던 캐시백은 사라진다고 보는 편이 맞다.
Ether.fi는 청구가 되지만 받는 것이 ETHFI 토큰이다. 받은 뒤 값이 오르내리므로 적립 시점의 3%가 매도 시점에도 3%라는 보장은 없다. TRIA는 USDT로 주니 현금화 경로는 명확하지만 분기 지급이라 이번 달에 쓴 캐시백을 석 달 뒤에 받는다.
카드별 캐시백 지급 형태와 확인 일자는 Fat Cat Card의 카드별 정리 페이지에서 줄별 공식 출처 링크와 함께 볼 수 있다.
충전해 둔 잔액을 원화로 빼는 4단계
캐시백이 아니라 내가 넣은 돈은 대체로 다시 뺄 수 있다. 다만 은행 송금처럼 한 번에 끝나지 않고 네 단계를 거친다.
- 카드 잔액을 코인으로 뺀다. 앱에서 외부 지갑이나 거래소 주소로 출금한다. 이 단계가 되는지부터 카드별로 확인해야 한다. 일부 카드는 잔액 출금 경로를 공식적으로 안내하지 않는다.
- 거래소로 보낸다. 네트워크 수수료가 붙는다. 여기서도 카드가 지원하는 네트워크를 골라야 한다.
- 거래소에서 판다. 업비트 KRW 마켓 기준 거래 수수료는 메이커 0.05%, 테이커 0.139%다. 즉시 팔면 테이커, 호가에 걸어 두면 메이커다.
- 원화를 은행으로 출금한다. 거래소 출금 수수료가 붙고, 계좌 등록과 인증 상태에 따라 한도가 다르다.
여기에 한 가지가 더 있다. 팔 때는 김치프리미엄이 반대로 작용한다. 살 때 달러보다 비싸게 샀다면 손해였지만, 팔 때 국내 시세가 달러 환율보다 높으면 그만큼 더 받는다. 2026년 9월 27일 확인 기준 USDT는 1,359원, 달러 참고환율은 약 1,357원으로 프리미엄은 0.14%였다. 이 값은 매일 바뀌므로 Fat Cat Card의 실효 비용 계산기에서 오늘 값을 확인하는 편이 정확하다.
100만원을 넣었다 빼면 얼마가 남나
100만원어치 USDT를 카드에 넣었다가 한 푼도 안 쓰고 그대로 원화로 빼는 경우를 계산했다. 거래소는 업비트 기준이다.
| 단계 | 비용 |
|---|---|
| 카드에서 코인으로 출금 | 카드사 정책에 따라 다름 — 앱에서 확인 |
| 거래소로 전송 | 네트워크 수수료 (체인·시점에 따라 다름, 트론·솔라나는 대체로 1달러 미만) |
| 거래소 매도 | 500원 (메이커 0.05%) ~ 1,390원 (테이커 0.139%) |
| 원화 출금 | 거래소 출금 수수료 — 앱에서 확인 |
| 김치프리미엄 (2026-09-27 기준 +0.14%) | 약 1,400원 이득 — 팔 때는 유리하게 작용 |
지금처럼 프리미엄이 0.14%인 구간에서는 매도 수수료와 대체로 상쇄돼, 넣었다 빼는 것만으로는 큰 손실이 나지 않는다. 다만 이건 오늘 기준이다. 프리미엄이 마이너스인 구간에서 팔면 매도 수수료에 더해 손해가 난다.
빼기 전에 확인할 것
- 캐시백부터 소진한다. 카드를 그만 쓸 계획이라면 출금이 안 되는 캐시백을 먼저 결제로 소진하는 편이 낫다. 특히 레드닷페이는 30일 소멸이라 미루면 그냥 사라진다.
- 출금 경로가 공식 안내에 있는지 본다. 잔액 출금을 지원하지 않거나 조건이 붙는 카드가 있다. 큰 금액을 넣기 전에 이걸 먼저 확인해야 한다.
- 소액으로 한 번 빼 본다. 넣을 때 소액 시험 송금을 하는 것과 같은 이유다. 경로가 실제로 작동하는지 확인한 뒤 나머지를 옮긴다.
- 세금은 별도로 확인한다. 가상자산 매도로 발생하는 소득의 과세 여부와 신고 의무는 개인 상황에 따라 다르다. 이 글은 정보 제공 목적이며 세무 자문이 아니므로, 실제 신고는 국세청 안내와 세무 전문가에게 확인해야 한다.
카드별 수수료와 캐시백 지급 형태를 한 화면에서 비교하려면, 필자가 운영하는 스테이블코인 카드 비교 사이트 Fat Cat Card에서 확인 일자와 공식 출처 링크를 함께 볼 수 있다. 해당 사이트에는 카드사 추천 링크가 포함될 수 있다.
자주 묻는 질문
USDT 카드 캐시백을 현금으로 출금할 수 있나요?
카드에 따라 다르고 못 하는 경우가 많다. 레드닷페이 캐시백은 USDs로 지급되는데 출금과 전송이 모두 불가능하고 카드 결제에만 쓸 수 있으며 30일이 지나면 소멸된다. KAST는 달러로 주지만 해제된 금액이 다음 카드 결제에서 차감되는 방식으로만 쓰인다. Ether.fi는 ETHFI 토큰, TRIA는 USDT로 지급해 현금화 경로가 있다.
카드에 충전한 잔액을 원화로 빼려면 어떻게 하나요?
네 단계를 거친다. 카드 잔액을 코인으로 출금하고, 거래소로 전송하고, 거래소에서 팔고, 원화를 은행으로 출금한다. 업비트 KRW 마켓 기준 매도 거래 수수료는 메이커 0.05%, 테이커 0.139%다.
100만원을 카드에 넣었다가 그대로 빼면 손해인가요?
시점에 따라 다르다. 업비트 매도 수수료는 500원에서 1,390원 사이이고, 2026년 9월 27일 기준 김치프리미엄이 0.14%라 팔 때 약 1,400원이 유리하게 작용해 대체로 상쇄된다. 다만 프리미엄이 마이너스인 구간에서는 손해가 난다.
카드를 그만 쓰기로 했다면 무엇을 먼저 해야 하나요?
출금이 안 되는 캐시백부터 결제로 소진하는 것이 먼저다. 레드닷페이처럼 30일 소멸 조건이 붙은 캐시백은 미루면 그대로 사라진다.
트래블월렛과 비교하면 어떻게 다른가요?
구조가 다르다. 트래블월렛은 공식 안내상 남은 외화를 내 계좌로 즉시 환불받을 수 있다. USDT 카드는 여러 단계를 거쳐야 하고, 캐시백은 아예 못 빼는 경우도 있다.
이 글은 특정 카드의 발급을 권유하지 않으며, 투자 권유나 금융 자문이 아니다. 세무 자문도 아니다 — 가상자산 매도로 발생하는 소득의 과세 여부와 신고 의무는 개인 상황에 따라 다르므로 국세청 안내와 세무 전문가에게 확인해야 한다. 카드 잔액은 예금자보호 대상이 아니며, 수수료와 출금 정책은 예고 없이 변경될 수 있다. 본문에는 필자가 운영하는 비교 사이트로의 링크가 포함돼 있으며, 해당 사이트를 통해 가입이 이뤄질 경우 커미션이 발생할 수 있다.