한국에서 실제 발급되는 USDT 카드는 4종뿐
USDT 카드를 비교하는 글은 대부분 캐시백 몇 퍼센트인지부터 따진다. 그런데 한국에서 쓰려는 사람 입장에서 첫 번째 질문은 그게 아니다. 그 카드, 나한테 발급이 되기는 하나. 조건이 아무리 좋아도 거주국 제한에 걸리면 비교 자체가 의미가 없다. 카드 15종을 발급 가능 여부 기준으로 다시 세워보니 실제로 만들 수 있는 건 4종이었다.
고지: 필자는 USDT 카드 비교 사이트를 직접 운영한다. 아래 분류는 각 카드사 공식 안내를 기준으로 정리한 자체 조사 결과이고, 정책은 수시로 바뀌니 발급 직전에 공식 페이지에서 다시 확인하는 것을 전제로 읽어야 한다.
15종 중 4종만 남는다
카드사 공식 안내 기준으로 세 갈래로 나뉜다.
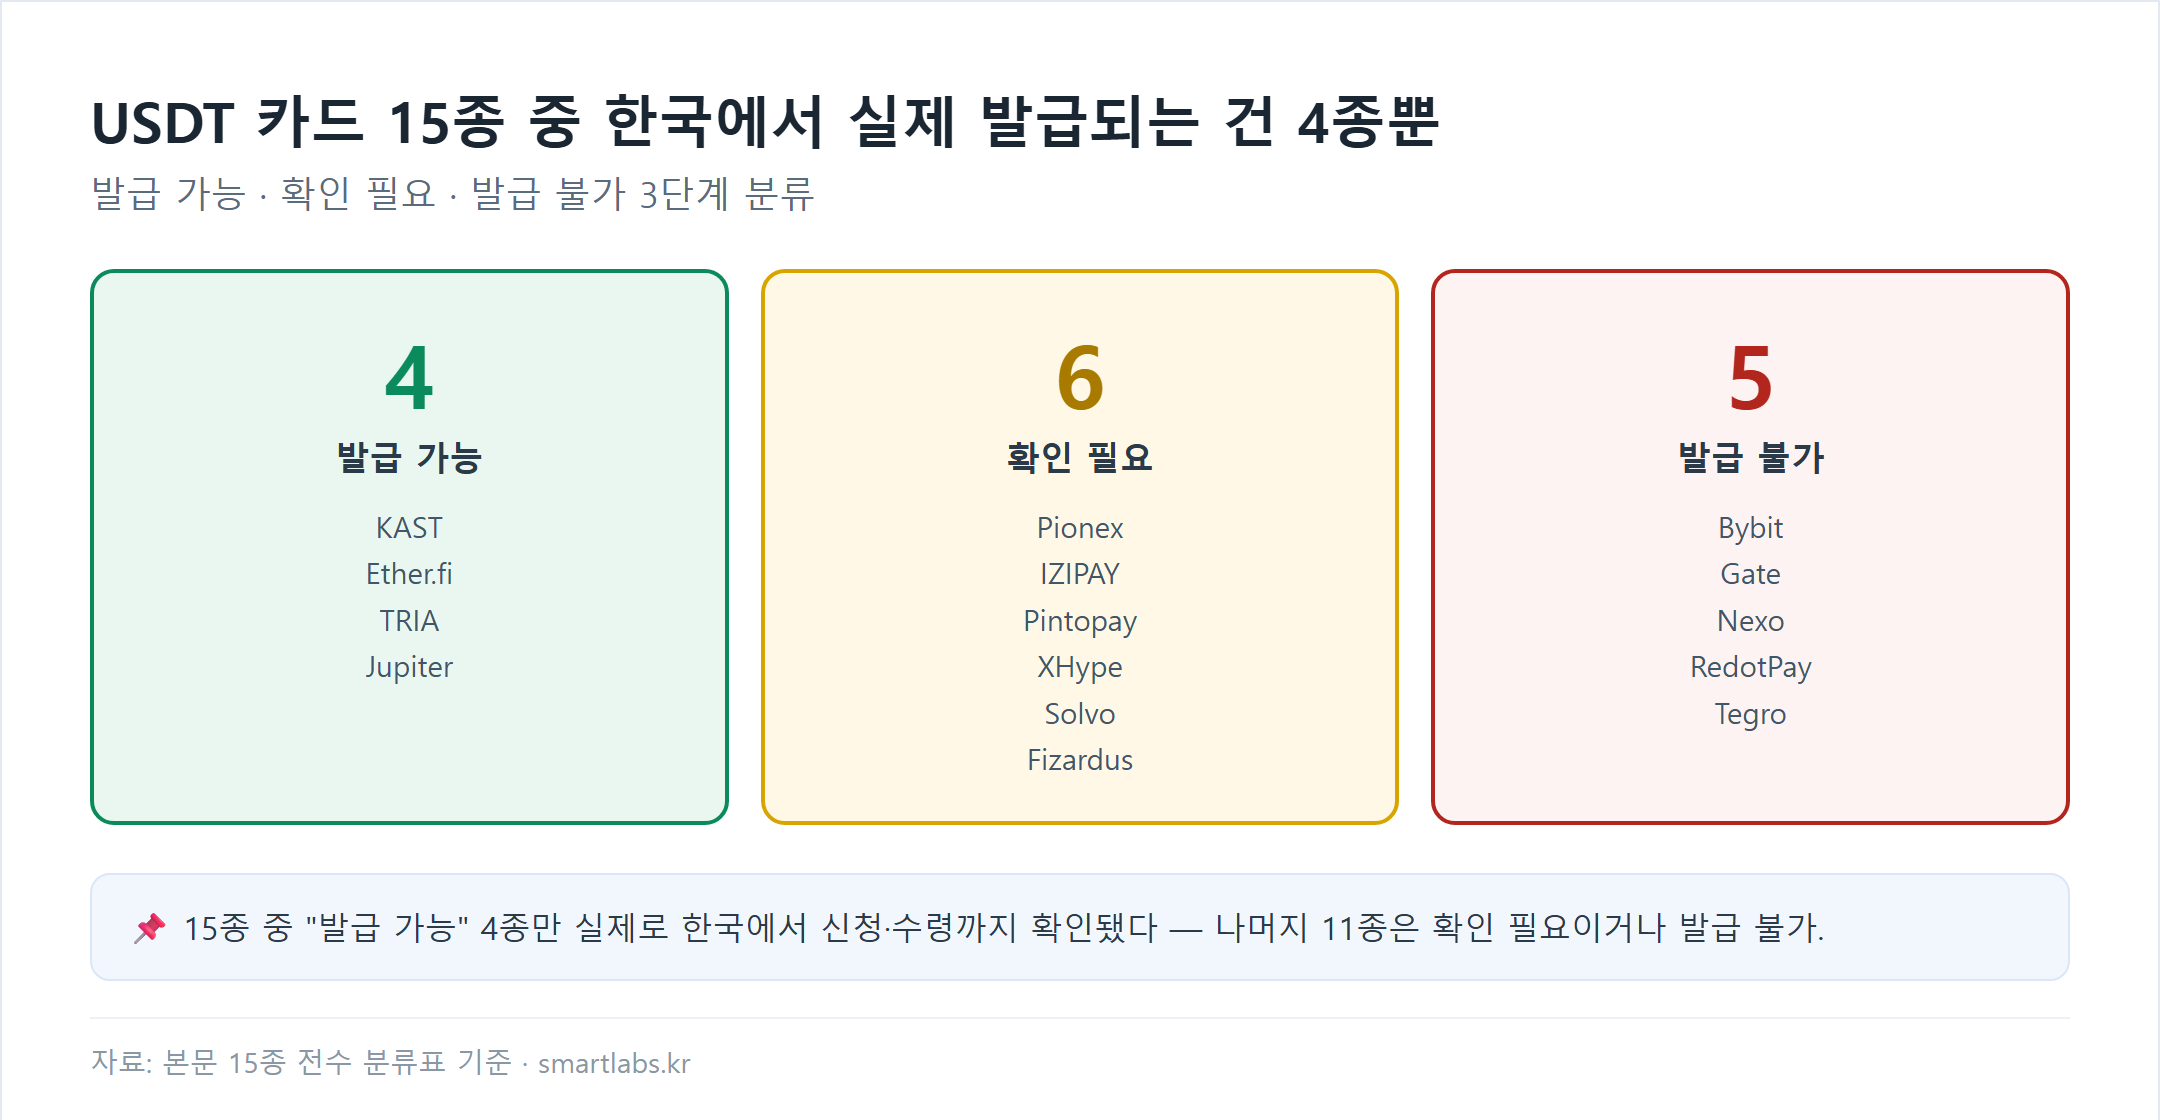
| 구분 | 개수 | 카드 |
|---|---|---|
| 발급 가능 | 4 | KAST · Ether.fi · TRIA · Jupiter |
| 확인 필요 | 6 | Pionex · IZIPAY · Pintopay · XHype · Solvo · Fizardus |
| 발급 불가 | 5 | Bybit · Gate · Nexo · RedotPay · Tegro |
많이 알려진 이름일수록 오히려 안 되는 쪽에 몰려 있다. 거래소 브랜드로 유명한 바이비트와 게이트가 둘 다 한국 제외이고, 넥소도 마찬가지다. 검색하면 후기가 가장 많이 나오는 카드들이 정작 발급이 안 되는 구조라, 정보량과 실제 선택지가 어긋난다.
발급 불가 5종 — 이유가 서로 다르다
같은 “안 됨”이라도 성격이 다르고, 앞으로 바뀔 가능성도 다르다.
- 바이비트 카드 — 공식 안내상 한국 발급 불가다. 카드 발급 국가 목록 자체에 한국이 없다.
- 게이트 카드 — 한국이 제한 지역으로 분류돼 있다.
- 넥소 카드 — 발급 불가.
- 레드닷페이 — 신규 발급 중단이다. 이건 한국만의 문제가 아니라 카드 자체의 상태라, 기존 보유자와 신규 신청자의 상황이 다르다.
- 테그로 캐시 — 카드가 아직 출시되지 않았다. 출시 예정 상태를 “발급 불가”로 묶어둔 것이라 나중에 바뀔 수 있는 쪽이다.
정리하면 다섯 중 셋은 거주국 제한이고, 하나는 카드사 사정, 하나는 미출시다. 제한 때문에 막힌 쪽은 정책이 바뀌지 않는 한 기다려도 열리지 않지만, 미출시나 발급 중단은 시간이 해결할 수도 있다.
“확인 필요” 6종을 그냥 믿으면 안 되는 이유
공식 안내에 한국을 명시적으로 막는다는 문구가 없는 경우를 확인 필요로 분류했다. 안 된다는 뜻은 아니지만 된다는 뜻도 아니다.
이 구간에서 실제로 벌어지는 일은 대개 이렇다. 가입까지는 문제없이 진행되고, KYC 단계에서 신분증을 올린 뒤에 거절되거나, 발급은 됐는데 국내 결제·충전 경로에서 막힌다. 시간과 개인정보를 먼저 쓰고 나서 안 된다는 걸 알게 되는 순서다.
그리고 여섯 중 둘은 카드 정책과 무관한 위험 신호가 따로 붙어 있다. Solvo는 운영이 불안정하고 Fizardus는 중단 상태다. 발급 가능 여부를 떠나 돈을 넣어두는 대상으로 볼 때 별개의 문제라, 조건이 좋아 보여도 이 두 개는 우선순위에서 뒤로 미루는 게 맞다.
확인 필요 구간을 검증하는 가장 싼 방법은 가입 전에 고객지원에 거주국을 밝히고 물어보는 것이다. 답이 애매하면 안 되는 쪽으로 해석하는 편이 시간을 아낀다.
발급 가능 4종을 비교하면
여기서부터가 진짜 비교다. 아래 수수료는 자체 조사 기준이고, 환전 수수료는 등급이나 조건에 따라 구간으로 움직인다.
| 카드 | 환전 수수료 | 캐시백 | 충전 자산 |
|---|---|---|---|
| KAST | 0.5~1.75% | 1.5% (2,000까지) 이후 0% | USD |
| Ether.fi | 1.0~1.5% | 3% → 1% → 0.5% 단계 | ETHFI |
| TRIA | 0~3.0% | 1.5% (100까지) 이후 0.5% | USDT |
| Jupiter | 1.0~1.8% | 2% | USDC |
표만 보면 캐시백이 눈에 들어오지만, 한도를 같이 봐야 한다. KAST는 2,000까지만 1.5%이고 그 위로는 0%다. TRIA는 100까지만 1.5%다. 즉 월 지출이 크면 실효 캐시백은 표에 적힌 숫자보다 훨씬 낮아진다. 반대로 지출이 작으면 한도에 안 걸려서 표기값이 거의 그대로 나온다.
그래서 자기 월 지출 규모를 먼저 정한 다음에 표를 봐야 순서가 맞는다. 월 10만원 쓰는 사람과 월 300만원 쓰는 사람의 1위 카드는 다르다.
환전 수수료도 구간으로 적힌 이유가 있다. 등급이나 결제 통화, 지역에 따라 하단과 상단이 갈리기 때문에 최저값을 자기 값이라고 가정하면 안 된다. TRIA의 0~3.0%가 가장 폭이 넓은데, 홈페이지는 0%를 앞세우지만 약관에는 최대 3%가 적혀 있다.
고르는 순서
지금까지를 실행 순서로 바꾸면 이렇다.
- 발급 가능 4종으로 먼저 좁힌다. 나머지 11종을 비교하는 데 쓴 시간은 대부분 버려진다.
- 월 지출 금액을 정한다. 캐시백 한도와 환전 수수료 구간이 여기서 갈린다.
- 충전 자산을 확인한다. KAST는 USD, Ether.fi는 ETHFI, TRIA는 USDT, Jupiter는 USDC다. 내가 이미 들고 있는 자산과 맞지 않으면 교환 비용이 한 단계 더 붙는다.
- 실물 카드가 필요한지 정한다. TRIA는 가상카드 중심이고 Jupiter는 실물이 예정 단계다. ATM이나 실물 결제가 필요하면 이게 걸린다.
- 발급 직전에 공식 페이지를 한 번 더 본다. 발급 가능 국가는 예고 없이 바뀐다.
카드별 상세 조건과 갱신된 발급 가능 여부는 팻캣카드에 정리해두고 있다. 위 분류도 그 자료를 기준으로 한 것이다.
한국 사용자가 추가로 걸리는 지점
발급이 된다고 끝이 아니다. 국내에서 쓸 때 별도로 붙는 문제가 있다.
원화 충전 경로가 없다. 이 카드들은 코인을 충전해 쓰는 구조라, 원화에서 출발하면 국내 거래소에서 코인을 사고 전송하는 단계를 거친다. 그 과정의 전송 수수료와 네트워크 선택 실수 위험이 카드 수수료와 별개로 붙는다.
해외 결제로 잡힌다. 국내 가맹점에서 써도 해외 발급 카드라 결제 처리 경로가 다르고, 일부 가맹점이나 간편결제에서는 등록 자체가 안 되는 경우가 있다.
세금은 별개 문제다. 카드 사용 자체보다 그 앞단의 가상자산 거래에 과세 문제가 따라온다. 금액이 커지면 세무 상담을 받는 편이 낫다. 이 글은 세무 자문이 아니다.
월 지출별로 계산해보면 순위가 바뀐다
캐시백 한도가 있는 카드는 지출이 늘수록 실효 요율이 떨어진다. 한도를 넘긴 금액에는 낮은 요율이 적용되거나 아예 0%가 되기 때문이다. 발급 가능한 네 종을 월 지출 구간별로 실효 캐시백으로 환산하면 이렇다.
| 월 지출 | KAST | Ether.fi | TRIA | Jupiter |
|---|---|---|---|---|
| 100달러 | 1.50% | 3.00% | 1.50% | 2.00% |
| 1,000달러 | 1.50% | 3.00% | 0.60% | 2.00% |
| 3,000달러 | 1.00% | 2.33% | 0.53% | 2.00% |
| 10,000달러 | 0.30% | 1.15% | 0.51% | 2.00% |
구간별로 1위가 갈린다. 지출이 적으면 Ether.fi가 3%로 압도적이지만 한도를 넘어가면서 빠르게 내려온다. 반대로 Jupiter는 한도가 없어 어느 구간에서나 2%가 그대로 유지되고, 지출이 커질수록 상대적으로 유리해진다. KAST는 2,000달러까지는 1.5%를 지키다가 그 위로 급격히 희석된다. TRIA는 한도가 100달러로 낮아 사실상 소액 전용이다.
여기서 얻을 결론은 “어느 카드가 제일 좋다”가 아니라 지출 규모를 모르면 비교 자체가 성립하지 않는다는 것이다. 월 몇백 달러 쓰는 사람에게 최적인 카드와 월 수천 달러 쓰는 사람에게 최적인 카드가 다르고, 표기 캐시백만 보면 정확히 거꾸로 고르게 된다.
그리고 캐시백만으로 정하면 또 한 번 틀린다. 환전 수수료가 1%포인트 차이 나면 해외 결제가 많은 사람에게는 캐시백 1%포인트와 상쇄된다. 실제로 비교해야 할 값은 캐시백에서 환전 수수료를 뺀 순수치이고, 그 계산에는 자기 결제의 해외 비중이 들어가야 한다.
자주 묻는 질문
발급 불가인데 VPN으로 우회하면 되나요?
권하지 않는다. 거주국을 속여 가입하는 것은 대부분 약관 위반이고, KYC 단계나 출금 단계에서 걸리면 계정과 잔액이 동결될 수 있다. 발급까지 됐더라도 문제가 생겼을 때 기댈 근거가 없어진다.
“확인 필요”는 결국 되는 건가요?
알 수 없다는 뜻 그대로다. 공식 안내에 한국을 막는 문구가 없다는 것이지 발급을 보장하지 않는다. 가입 전에 고객지원에 거주국을 밝히고 물어보는 게 가장 확실하다.
캐시백이 높은 카드가 제일 좋은 건가요?
한도를 같이 보지 않으면 틀린다. 표기 캐시백이 높아도 한도가 낮으면 월 지출이 조금만 커져도 실효 요율이 급락한다. 자기 지출 규모를 먼저 정하고 계산해야 순서가 맞는다.
출처
- 팻캣카드 — 카드 15종의 발급 가능 국가·수수료·캐시백 한도 자체 조사. 2026년 9월 기준
- 분류 근거는 각 카드사 공식 안내(발급 가능 국가 목록·이용약관)이며, 정책 변경 시 달라질 수 있음
이 글에는 제휴 링크가 포함되어 있으며, 팻캣카드(fatcatcard.com)는 필자가 직접 운영하는 비교 사이트입니다. 카드사 정책과 발급 가능 국가는 예고 없이 변경되므로 발급 전 공식 페이지에서 최종 확인하시기 바랍니다. 이 글은 정보 제공용이며 투자 권유가 아니고, 가상자산은 가격 변동으로 원금 손실이 발생할 수 있습니다.
✍️ David Lim · 에디터