금리인하요구권 자동신청, 거절돼도 불이익 없을까
앱에서 “금리 낮춰드릴까요?” 알림을 받고 동의 버튼을 눌렀다. 그런데 한 달 뒤 온 답은 “신용상태 변동 없음”. 다음 달에도 같은 문자가 왔다.
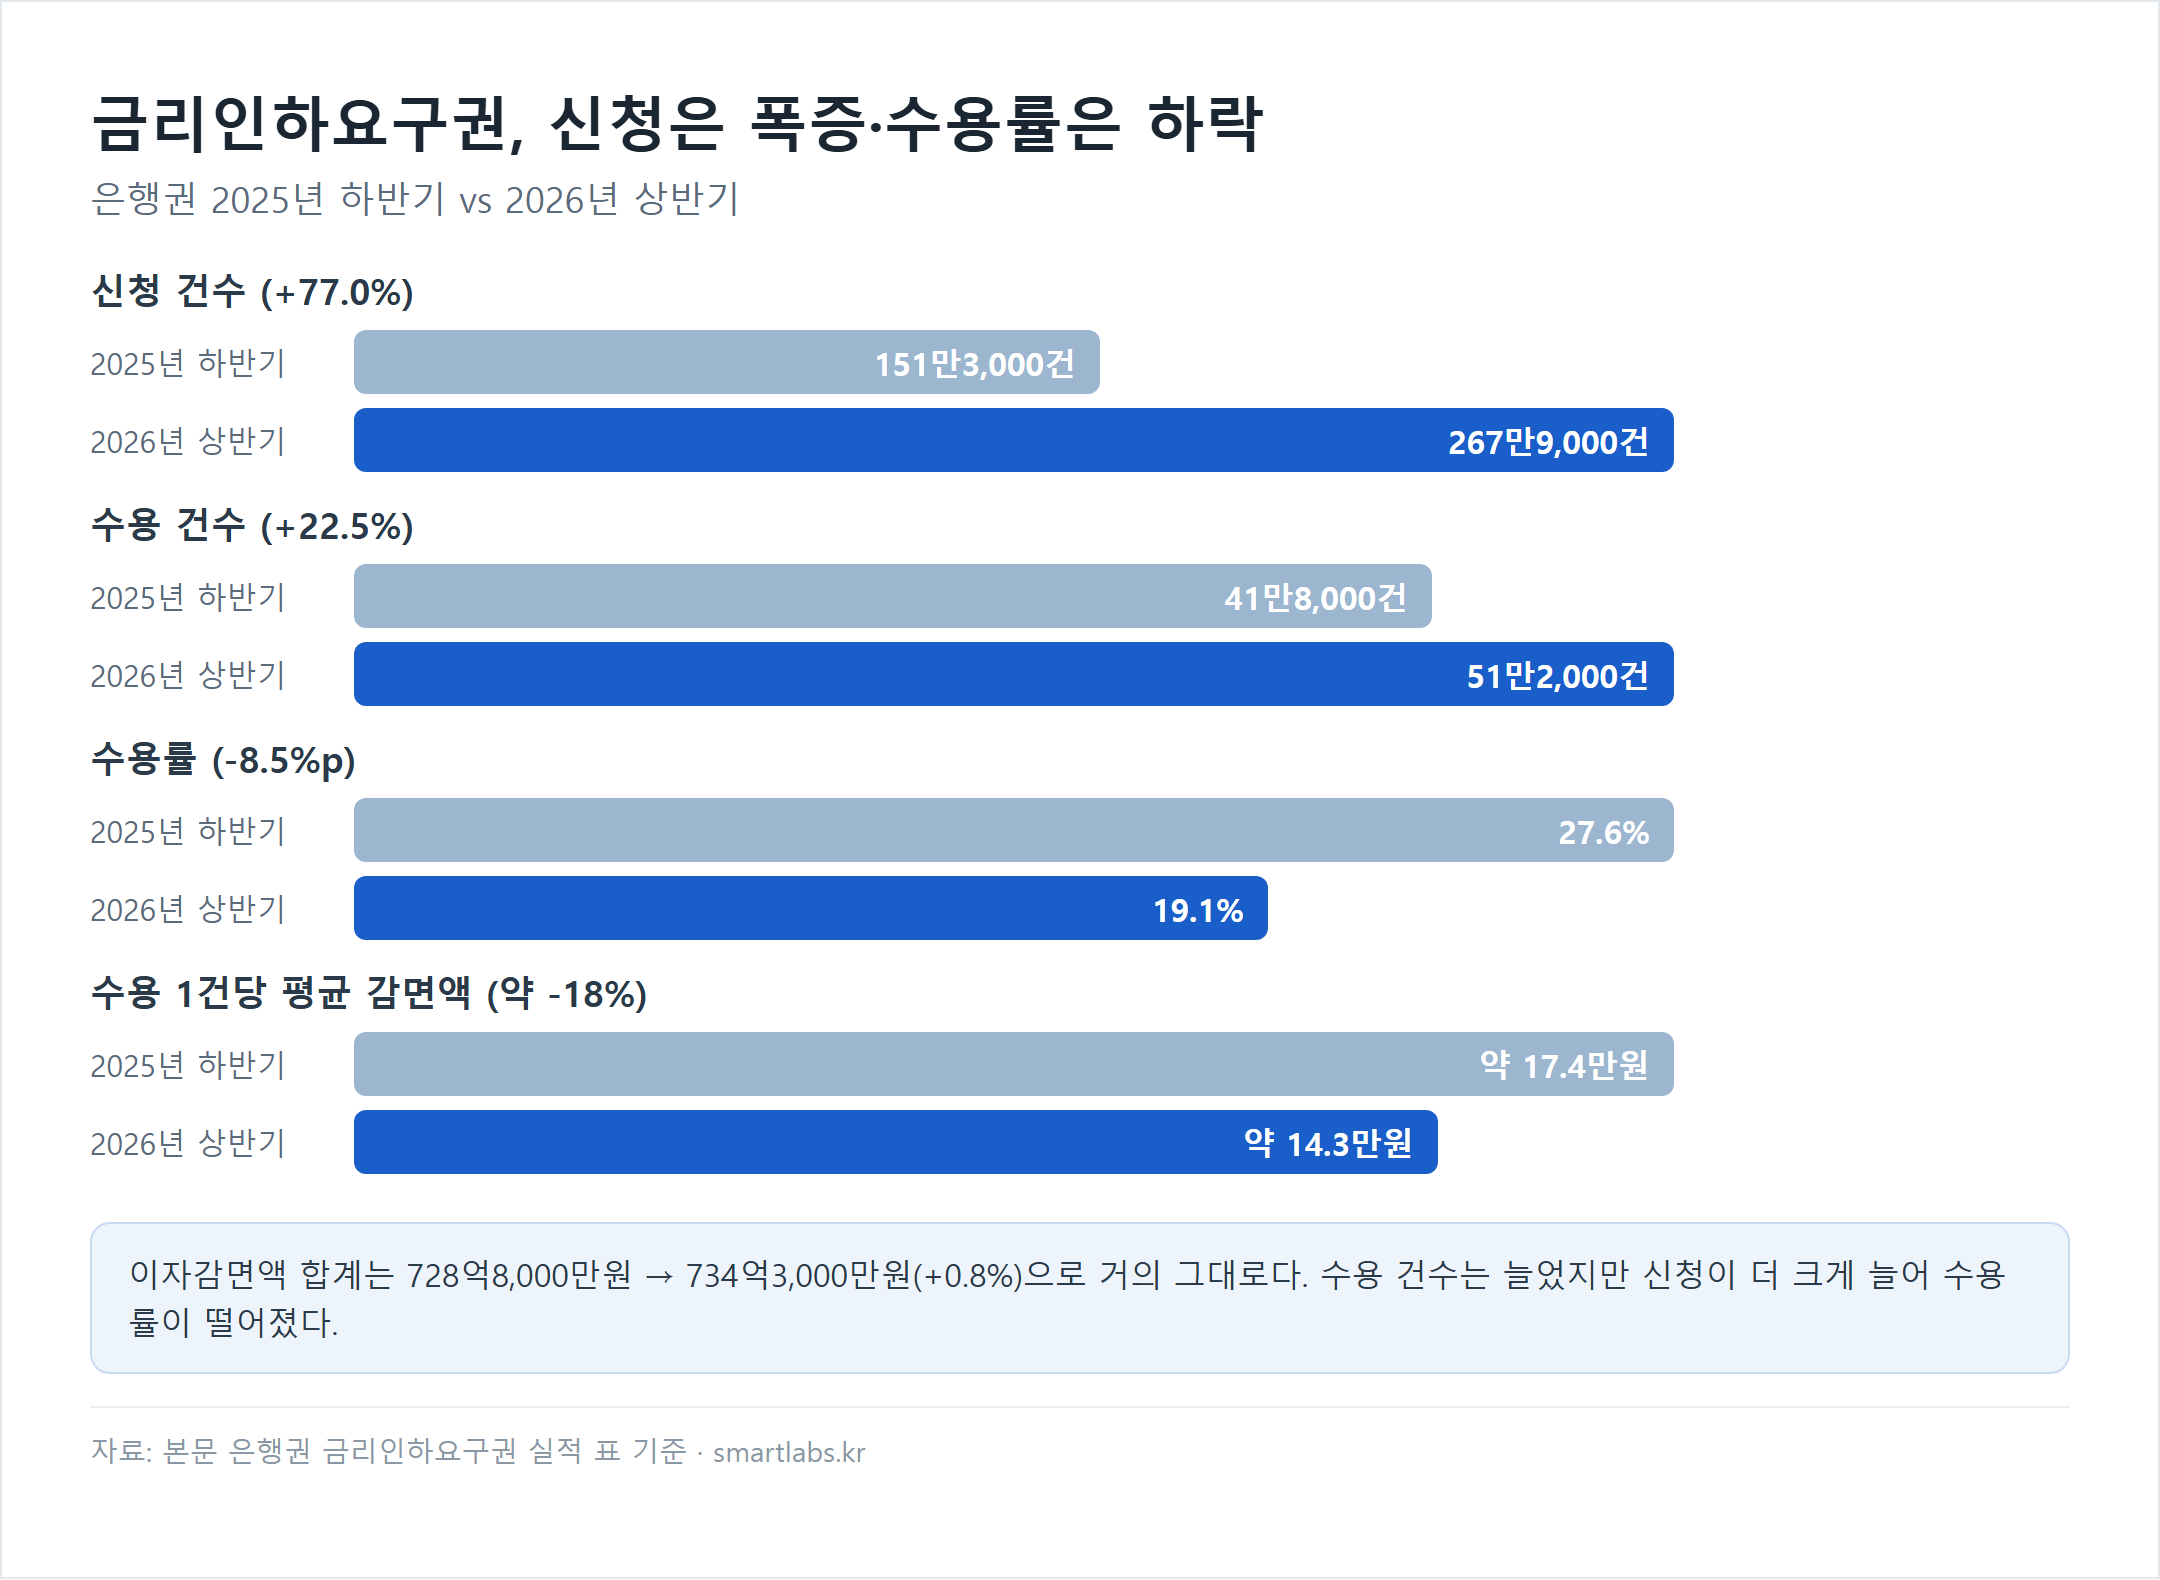
2026년 2월 26일부터 마이데이터 앱이 대신 신청해 주는 금리인하요구권 자동신청이 시작되면서 이런 경험을 한 사람이 크게 늘었다. 올해 상반기 은행권 신청은 267만9000건으로 직전 반기보다 77% 늘었는데, 받아들여진 비율은 19.1%로 떨어졌다.
그래서 많이들 묻는다. 계속 거절당해도 괜찮은 건가, 기록이 남아 불이익은 없나. 이 글은 그 질문에서 출발한다. 기준 시점은 2026년 10월 4일이다.
자동신청, 동의 한 번이면 끝나는 건가?
절반은 맞다. 마이데이터 사업자에게 최초 1회 동의하면 그 뒤로는 사업자가 정기적으로 대신 신청한다. 내가 매번 은행 앱을 열 필요가 없다.
금융위원회 2월 보도자료를 열어보면 구조가 이렇게 적혀 있다. 정기 신청은 월 1회 주기로 하고, 소득이 크게 오르거나 신용평점이 오르는 등 뚜렷한 사유가 생기면 수시로도 신청한다. 시행 첫날 참여한 곳은 마이데이터 13개사와 금융회사 57개사였다.
마이데이터 쪽 명단은 비바리퍼블리카(토스), 네이버페이, 카카오페이, 핀다, 뱅크샐러드, 나이스평가정보, 그리고 IBK기업·신한·우리·NH농협·KB국민 5개 은행과 롯데카드·삼성카드다. 금융회사는 은행 13곳, 보험 17곳, 카드 6곳, 캐피탈 19곳, 상호금융 2곳으로 출발했다.
나머지 절반이 문제다.
내 대출이 있는 금융회사가 참여 명단에 없으면 자동신청은 그 대출에 닿지 않는다. 금융위는 상반기 안에 마이데이터 18곳, 금융회사 96곳까지 넓힌다고 했지만, 지금 내 대출이 대상인지는 쓰는 앱의 연결 목록에서 따로 봐야 한다.
거절이 쌓이면 불이익이 생길까?
기존 대출 조건이 나빠지지는 않는다. 금리인하요구는 “내려 달라”는 요청이라, 거절되면 원래 금리가 그대로 유지될 뿐이다.
심사 과정에서 금융회사가 신용정보를 조회하긴 한다. 다만 현행 개인신용평가에서 단순 조회 기록은 점수 산정에 쓰이지 않는다. 자동신청을 안내하는 뱅크샐러드 같은 사업자도 신청이 신용점수에 영향을 주지 않는다고 설명하고 있다.
그렇다면 매달 거절 문자를 받는 게 완전히 공짜일까.
돈으로 치면 공짜다. 비용은 다른 데서 생긴다. 매달 같은 사유로 거절되면 사람들이 알림을 아예 무시하게 된다. 정작 승진하거나 연봉이 오른 달에 제대로 된 서류를 내고 직접 신청할 타이밍을 놓친다. 불이익은 제도가 아니라 습관 쪽에 있다.
수용률 19.1%, 숫자를 뜯어보면
공시 숫자만 보면 제도가 후퇴한 것처럼 보인다. 직접 나눠보면 그림이 조금 다르다.
2026년 상반기 은행권 신청 267만9000건 중 수용은 51만2000건이다. 직전 반기(2025년 하반기)는 신청 151만3000건, 수용 41만8000건, 수용률 27.6%였다. 수용 건수 자체는 22.5% 늘었다.
분모가 폭증했을 뿐이다. 신청 증가는 자동신청이 이끌었고, 신용상태 변화가 없는 차주에게도 정기 신청이 들어가니 수용률은 떨어질 수밖에 없다. 금융당국이 공시 개선 과제로 “수용률 산정 때 중복 신청 제외”를 꼽아온 것도 같은 맥락이다.
| 구분 (은행권) | 2025년 하반기 | 2026년 상반기 | 변화 |
|---|---|---|---|
| 신청 건수 | 151만3000건 | 267만9000건 | +77.0% |
| 수용 건수 | 41만8000건 | 51만2000건 | +22.5% |
| 수용률 | 27.6% | 19.1% | -8.5%p |
| 이자감면액 합계 | 728억8000만원 | 734억3000만원 | +0.8% |
| 수용 1건당 평균 감면액 (직접 계산) | 약 17.4만원 | 약 14.3만원 | 약 -18% |
마지막 줄은 감면액 합계를 수용 건수로 나눈 값이다. 734억3000만원 ÷ 51만2000건은 약 14만3000원이다. 수용은 늘었는데 1건당 깎인 이자는 줄었다.
왜 줄었을까. 공시에는 이유가 따로 나오지 않는다.
가계·기업을 나눠 보면 힌트는 있다. 가계대출 감면액은 337억5000만원에서 402억9000만원으로 늘었고, 기업대출은 391억3000만원에서 331억4000만원으로 줄었다. 대출 규모가 큰 기업 쪽 감면이 빠지고 상대적으로 작은 가계대출 수용이 늘었으니 평균이 내려간 것으로 읽힌다. 확정된 설명은 아니고 숫자상 추정이다.
0.1%p 깎이면 실제로 얼마인가
대출 잔액에 인하 폭을 곱하면 1년 이자 차이가 나온다. 원리금이 줄어드는 분할상환 대출은 실제 절감액이 이보다 작다.
아래 표는 만기일시상환을 가정한 단순 계산이다. 은행이 실제로 몇 %p를 깎아줄지는 심사 결과마다 다르니, 내 대출 잔액이 있는 줄만 보면 된다.
| 대출 잔액 | 0.1%p 인하 | 0.2%p 인하 | 0.5%p 인하 |
|---|---|---|---|
| 3,000만원 (신용대출) | 연 3만원 | 연 6만원 | 연 15만원 |
| 1억원 | 연 10만원 | 연 20만원 | 연 50만원 |
| 2억원 (주담대·전세대출) | 연 20만원 | 연 40만원 | 연 100만원 |
앞 표의 평균 14.3만원과 겹쳐보면 대략의 감이 온다. 1억원 대출이라면 0.1~0.2%p 사이 인하가 반기 평균 언저리다. 큰돈은 아니다.
그래도 한 번 받아들여지면 만기까지 계속 적용된다. 잔액 2억원짜리 대출에서 0.2%p가 깎였다면 만기일시상환 기준으로 5년이면 단순 합산 200만원이다. 매달 거절 알림이 귀찮다고 동의를 끊기 전에 이 숫자를 한 번 보는 게 낫다.
거절 문자 다섯 종류, 각각 다음 수
거절 사유는 정해진 틀이 있다. 금융위원회 제도 설명 자료는 거절 사유를 다섯 가지로 나눠 안내하도록 했다.
문구마다 다음 행동이 다르다. 아래처럼 정리했다.
| 거절 사유 문구 | 뜻 | 다음 행동 |
|---|---|---|
| 대상 상품 아님 | 금리가 신용도와 무관하게 정해지는 상품 | 재신청 의미 없음. 대환이나 상환 계획 쪽을 본다 |
| 이미 최저금리 적용 | 상품 하한 금리에 도달 | 이 대출에선 더 내려갈 데가 없다. 다른 상품 금리와 비교 |
| 신용등급(평점) 변동 없음 | 은행 내부 등급이 그대로 | 가장 흔한 사유. 소득·재직 변화가 생긴 뒤 서류와 함께 재신청 |
| 신용원가 변동 없음 | 등급은 올랐어도 금리 산정 원가가 같음 | 급여이체·거래 실적이 쌓인 뒤 다시 시도 |
| 최고금리 초과 | 인하해도 적용 구간을 벗어나는 경우 | 은행 창구에 산정 근거를 물어본다 |
세 번째 줄이 대부분이다. 자동신청은 신용 변화가 없어도 주기적으로 들어가니, 이 문구를 받는 건 오히려 정상 작동에 가깝다.
네 번째는 헷갈리기 쉽다. 신용점수 앱에서 점수가 올랐는데도 거절됐다면 대개 여기다. 외부 신용평가사 점수와 은행 내부 등급은 같은 숫자가 아니다.
직접 신청할 때 챙길 서류
신용점수 상승만으로 신청한다면 따로 낼 서류가 거의 없다. 은행이 신용정보를 직접 조회하기 때문이다.
소득이나 직장이 바뀐 경우는 다르다. 자동신청은 마이데이터로 확인되는 정보 위주라 이런 변화를 다 잡지 못할 수 있다. 이때는 은행 앱이나 영업점에서 직접 신청하면서 증빙 서류를 함께 내는 편이 낫다.
흔히 요구되는 서류를 사유별로 묶으면 이렇다. 은행마다 받는 서류가 조금씩 다르니 신청 화면의 안내를 따른다.
- 취업·이직 — 재직증명서, 건강보험 자격득실확인서
- 연봉 인상 — 근로소득 원천징수영수증 또는 소득금액증명원
- 승진 — 재직증명서(직위 표시), 인사 발령 확인 자료
- 전문자격 취득 — 자격증 사본
- 부채 감소 — 따로 서류 없이 은행 조회로 확인되는 경우가 많다
서류를 낼 때 한 가지는 꼭 본다. 제출 시점이다. 원천징수영수증처럼 연 단위로 발급되는 서류는 연봉이 오른 뒤에도 한동안 예전 금액이 찍혀 있다. 급여명세서로 대신 받아주는지 먼저 물어보면 헛걸음이 줄어든다.
이번 달에 할 일은 둘이다. 쓰는 앱에서 내 대출이 자동신청 연결 목록에 있는지 확인하고, 최근 1년 안에 소득이나 직장 변화가 있었다면 서류를 챙겨 직접 신청을 한 번 넣어 본다.
자주 묻는 질문
금리인하요구권은 1년에 몇 번까지 신청할 수 있나요?
은행법령에 신청 횟수를 못 박은 조항은 없다. 은행 내부 기준으로 재신청 간격을 두는 곳은 있을 수 있다. 마이데이터 자동신청은 월 1회 주기로 들어가고, 직접 신청은 신용상태가 바뀔 때마다 할 수 있다. 다만 같은 사유로 연달아 내면 같은 답이 돌아올 가능성이 높다.
정책자금 대출이나 전세대출도 금리인하요구 대상인가요?
금리가 차주 신용도와 무관하게 정해지는 상품은 대상이 아니다. 정책자금처럼 금리가 고정적으로 정해진 대출은 “대상 상품 아님”으로 거절될 수 있으니 대출 약정서나 은행 앱의 상품 정보에서 먼저 확인하는 게 빠르다.
금리인하가 받아들여지면 언제부터 적용되나요?
적용 시점은 은행마다 다르고, 수용 통지에 함께 안내된다. 통지 문자를 받은 뒤 다음 이자 납입일 내역에서 실제로 바뀐 금리가 찍혔는지 한 번 확인해 두는 게 안전하다.
출처
- 금융위원회 — 마이데이터 기반 금리인하요구 서비스 (2026.2.25 보도자료) (참여 13개 마이데이터·57개 금융회사, 확대 목표 114개사)
- 금융위원회 — 금리인하요구권 제도 설명 (거절 사유 5종, 대상 제외 상품)
- 아시아투데이 — 금리인하요구권 신청 77% 급증…수용률은 19.1%로 하락 (2026.8.31)
- 한국씨티은행 — 금리인하요구권 안내 (10영업일 통지, 은행법 제30조의2 근거 조항)
- 은행연합회 소비자포털 — 은행별 금리인하요구 운영 실적 공시
- 수용 1건당 평균 감면액과 인하 폭별 이자 차이 표는 위 수치로 직접 계산한 단순 산술값이다
✍️ David Park · 에디터
본 콘텐츠는 투자 자문이 아니며 일반적인 금융·재테크 정보입니다. 금리·상품 조건은 금융회사와 시점에 따라 달라질 수 있으니 가입 전 해당 금융회사 공시 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다.