재산세 이의신청 방법과 기한 2026 — 시가표준액 잘못됐을 때 지방세 불복 절차
재산세 고지서를 받았는데 시가표준액이나 세액이 이상하다면, 90일이라는 시한 안에서만 다툴 수 있다. 이 글을 읽으면 재산세 이의신청 대상·서류·접수처와, 그 결과에도 승복이 안 될 때 이어지는 심판청구·심사청구 절차까지 확인할 수 있다.
목차
재산세 이의신청, 아무 때나 할 수 있나?
아니다. 처분(고지서)이 있었다는 걸 안 날, 통상 고지서를 받은 날부터 90일 이내에만 신청할 수 있다.
지방세기본법상 불복청구기한은 불변기한이다. 하루라도 늦으면 이유를 따지지 않고 각하 처리된다.
재산세 2기분 고지서는 보통 9월 초·중순 발송되고 납부기간은 9월 16일부터 30일까지다. 우편이 늦게 도착했다는 사정은 인정되지 않는 경우가 많으니, 수령일을 캡처나 사진으로 남겨 두는 편이 낫다.

이의신청 대상이 되는 경우
서초구청 등 지자체 안내를 종합하면, 재산세 이의신청이 받아들여지는 사유는 크게 세 갈래다.
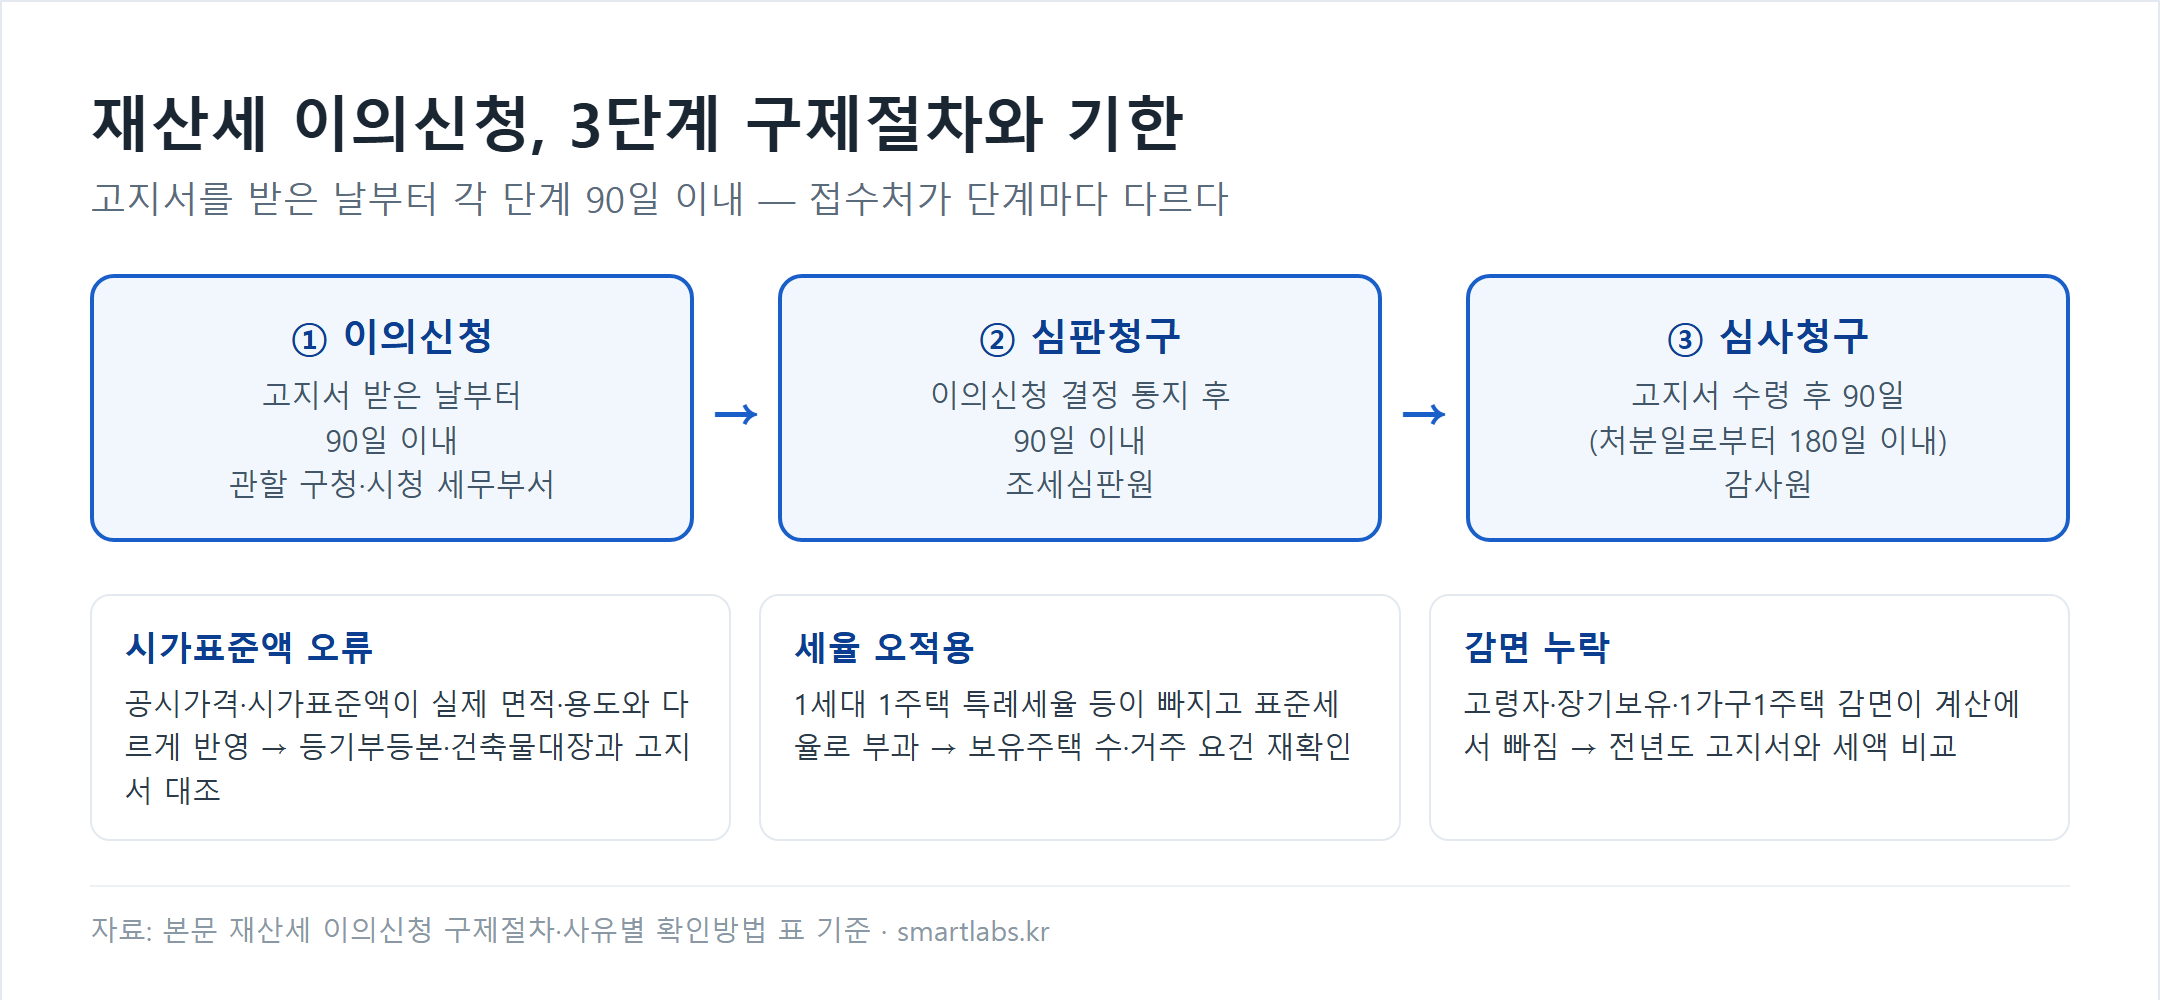
| 사유 | 내용 | 확인 방법 |
|---|---|---|
| 시가표준액 오류 | 공시가격·시가표준액이 실제 면적·용도와 다르게 반영 | 등기부등본·건축물대장과 고지서 대조 |
| 세율 오적용 | 1세대 1주택 특례세율 등이 빠지고 표준세율로 부과 | 보유주택 수·거주 요건 재확인 |
| 감면 누락 | 고령자·장기보유·1가구1주택 감면이 계산에서 빠짐 | 전년도 고지서와 세액 비교 |
세 사유 모두 출발점은 같다. 등기부등본·건축물대장에 적힌 면적·용도가 고지서 내용과 다르면 이 사유에 해당한다.
감면 누락은 특히 놓치기 쉽다. 작년엔 감면이 적용됐는데 올해 고지서에서 빠졌다면, 요건이 바뀐 게 아니라 전산 처리 오류일 가능성부터 의심해볼 만하다.
경정청구와는 왜 다른가?
종합소득세처럼 본인이 신고하는 세금은 경정청구로 더 낸 세금을 돌려받을 수 있다. 재산세는 다르다.
재산세는 지자체가 알아서 계산해 고지하는 보통징수 세목이다. 지방세기본법 제50조가 정한 경정청구 대상이 아니라서, 같은 법 제89조 등에 따른 이의신청으로만 다퉈야 한다.
이 사이트에 먼저 올라간 종합소득세 경정청구 글과 비교해보면, 재산세는 애초에 경정청구 대상 세목이 아니라는 차이가 뚜렷하다. 세목마다 구제 경로가 다르다는 점부터 확인하고 움직이는 게 순서다.
경정청구 서식으로 잘못 접수했다가 반려되면, 그사이 이의신청 90일이 흘러가 버릴 수 있다. 헷갈리면 먼저 관할 세무부서에 전화로 경로를 확인하는 편이 시간을 아낀다.
이의신청서 작성과 접수 방법
접수 방법은 두 갈래다.
- 온라인: 위택스(wetax.go.kr) 접속 → 신고납부 또는 민원신청 메뉴에서 이의신청서 작성·제출
- 오프라인: 이의신청서 2부를 작성해 관할 구청·시청 세무부서(민원봉사실)에 직접 또는 우편 제출
서식은 지방세기본법 시행규칙 별지 제56호서식(이의신청서)을 쓴다. 처분 내용, 이의신청 이유, 증빙자료(등기부등본·건축물대장·전년도 고지서 등)를 함께 낸다.
서초구청 지방세 구제제도 안내와 국세청 이의신청 페이지를 나란히 확인해보면, 국세와 지방세는 접수처만 다를 뿐 처분을 안 날부터 90일이라는 기한 구조 자체는 같게 규정돼 있다.

이의신청 결과에 불복하면?
이의신청 결과에도 승복이 안 되면 상급 절차로 넘어갈 수 있다. 셋 다 임의로 골라 쓸 수 있는 게 아니라 조건이 갈린다.
| 구제 절차 | 청구 기한 | 접수처 |
|---|---|---|
| 이의신청 | 고지서를 받은 날부터 90일 | 관할 구청·시청 세무부서 |
| 심판청구 | 이의신청 결정 통지 후 90일 (이의신청 생략 시 처분일로부터 90일) | 조세심판원 |
| 심사청구 | 고지서 수령 후 90일, 처분일로부터 180일 이내 | 감사원 |
심판청구·심사청구는 이의신청을 반드시 거쳐야만 쓸 수 있는 게 아니다. 다만 이의신청 단계에서 시가표준액 오류가 서류로 확인되는 경우가 많아, 순서대로 밟는 편이 자료 준비 부담이 적다.
접수 전 체크리스트
- ☐ 고지서 수령일 확인(90일 기산일)
- ☐ 등기부등본·건축물대장 최신본 발급
- ☐ 전년도 재산세 고지서와 세액 비교
- ☐ 이의신청서 2부 작성(오프라인 접수 시)
- ☐ 위택스 계정·공동인증서 준비(온라인 접수 시)
자주 묻는 질문
재산세 이의신청을 하면 납부도 미뤄지나?
아니다. 이의신청 중에도 고지된 세액은 원칙대로 납부해야 한다. 나중에 인용 결정이 나면 초과분을 환급받는 구조다.
세무사 없이 혼자 접수해도 되나?
가능하다. 서식이 정형화돼 있어 증빙자료만 갖추면 본인이 직접 작성해도 무리 없다. 다만 세액이 크거나 쟁점이 복잡하면 세무사 상담을 권한다.
이의신청이 기각되면 같은 사유로 다시 신청할 수 있나?
같은 사유로 이의신청을 반복할 수는 없다. 대신 조세심판원 심판청구나 감사원 심사청구로 넘어가야 한다.
출처
✍️ David Park · 에디터