신협·새마을금고 예탁금 비과세 축소
지난 11월 30일, 국회 기획재정위원회 조세소위원회에서 조세특례제한법 개정안 하나가 조용히 합의됐다. 뉴스 제목만 보면 “상호금융 비과세 혜택 없어진다”였는데, 실제 내용을 뜯어보면 그렇게 단순하지 않다. 신협·새마을금고 조합원이라면 지금 통장 하나로 세금이 갈릴 수 있다.
목차
- ① 50년 된 비과세 조항이 왜 지금 흔들렸나
- ② 국회 합의안, 숫자로 정리하면
- ③ 나는 조합원일까 준조합원일까 — 여기서 다 갈린다
- ④ 가입 연도 기준 세율표로 직접 계산해보니
- ⑤ 지금 조합 창구에서 확인해야 할 3단계
- 자주 묻는 질문
50년 된 비과세 조항이 왜 지금 흔들렸나
세수 손실 논란과 상호금융권 수신 규모 확대가 맞물리며 정부가 축소 쪽으로 방향을 틀었기 때문이다. 이 조항의 역사를 먼저 봐야 지금 상황이 이해된다. 상호금융 예탁금 비과세 특례는 1976년 농어민·서민 보호 목적으로 신설됐다. 1995년에 일몰제로 전환되면서 “언젠가는 끝난다”는 조건이 붙었지만, 국회는 2년마다 일몰 시한을 계속 연장해왔다. 사실상 반영구 특례였던 셈이다.
그런데 이번엔 달랐다. 상호금융권 수신 규모가 커지면서 세수 손실 논란이 매번 반복됐고, 정부는 축소 쪽으로 방향을 틀었다. 서울파이낸스 보도에 따르면 업계는 “비과세 일몰 시 50조원 이탈”까지 우려했다. 완전 폐지냐 유지냐를 놓고 팽팽하던 논의는 결국 절충안으로 마무리됐다 — 소득 기준으로 선을 긋는 방식이다.
국회 합의안, 숫자로 정리하면

기획재정위 조세소위 합의안을 숫자로만 추리면 이렇다. 종합소득 6,000만원 또는 총급여 7,000만원을 초과하는 준조합원에게 저율 분리과세가 적용된다. 세율은 2026년 5%, 2027년부터 9%다. 이 기준 이하 준조합원과 정조합원의 비과세 적용 기간은 3년 연장돼 2028년까지 유지된다.
| 구분 | 2025년까지 | 2026년 | 2027년 이후 |
|---|---|---|---|
| 고소득 준조합원(총급여 7천만원↑) | 비과세 | 5% 저율과세 | 9% |
| 일반 준조합원(7천만원 이하) | 비과세 | 비과세 유지 | 비과세(2028년까지) |
| 정조합원 | 비과세 | 비과세 유지 | 비과세(2028년까지) |
1976년생 조항이 처음으로 “소득에 따라 다르게” 적용되는 구조로 바뀌는 순간이다. 여기에 농어촌특별세 1.4%는 원래도 별도로 붙었으니, 저율과세 구간에서는 이 둘을 합쳐 생각해야 실제 부담이 보인다.
나는 조합원일까 준조합원일까 — 여기서 다 갈린다
정조합원이면 소득과 무관하게 비과세가 유지되고, 준조합원이면 소득 기준에 따라 세율이 갈린다. 이 대목에서 많이 헷갈린다. 정조합원은 해당 조합의 사업구역(거주지·직장 소재지)에 살거나 일하면서 출자금을 내고 총회 의결권까지 갖는 사람이다. 준조합원은 그 지역에 살지 않아도 가입 자체는 가능하지만 의결권이 없는, 사실상 “예금만 이용하는” 가입 형태다.
세율 차등이 적용되는 쪽은 준조합원 중 고소득자다. 정조합원은 소득과 무관하게 기존 비과세가 유지된다. 그러니 지금 내가 어느 쪽으로 가입돼 있는지부터 확인하는 게 순서다 — 가입 신청서에 체크했던 항목을 기억 못 하는 사람이 의외로 많다.
가입 연도 기준 세율표로 직접 계산해보니
조세특례제한법 조문을 실제로 찾아 읽어보면, 가입 시점과 소득 기준이 같이 걸려 있어 조문만으로는 바로 감이 안 온다. 그래서 3천만원을 예탁했다고 가정하고 연 3.5% 금리로 직접 계산해봤다.
| 가입·적용 시점 | 세율(농특세 포함) | 이자 105만원 기준 실수령 |
|---|---|---|
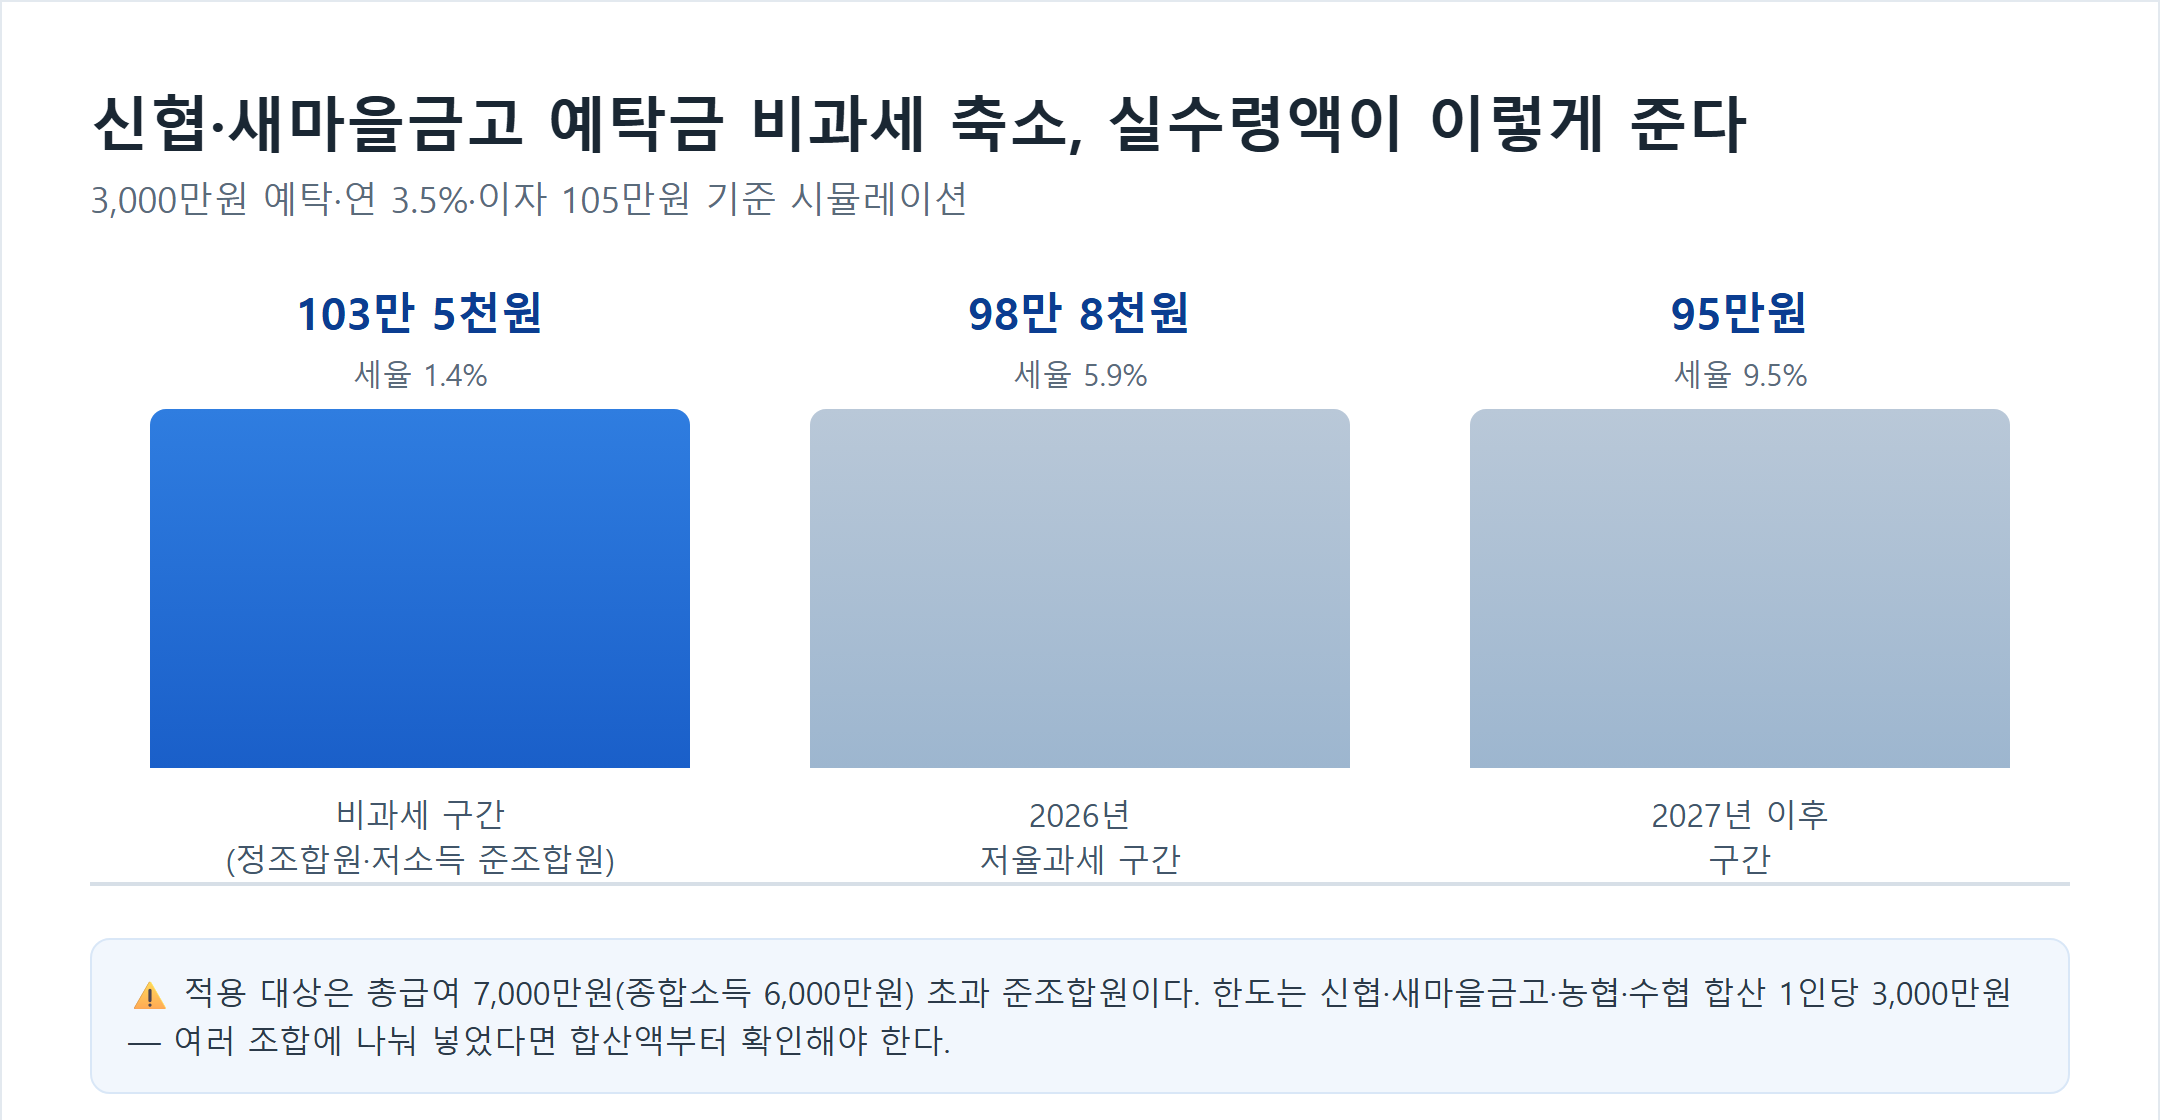
| 비과세 구간 | 1.4% | 약 103만 5천원 |
| 2026년 저율과세 구간 | 5.9% | 약 98만 8천원 |
| 2027년 이후 구간 | 9.5% | 약 95만 원 |
차이가 크지 않아 보일 수 있는데, 3천만원 한도를 여러 조합에 나눠 채운 사람이라면 얘기가 다르다. 신협·새마을금고·농협·수협 예탁금은 기관별이 아니라 1인 기준으로 합산된다. 여기저기 흩어놓은 통장을 다 더했더니 이미 한도를 넘겨서 초과분에 일반 이자소득세(15.4%)가 붙고 있던 경우도 실제로 있다.
지금 조합 창구에서 확인해야 할 3단계

이번 글을 쓰면서 국세법령정보시스템과 조세특례제한법 원문을 직접 대조해봤다. 조문 자체가 워낙 건조해서, 실제로 뭘 해야 하는지는 아래 세 단계로 정리하는 게 낫다고 판단했다.
- 가입 중인 신협·새마을금고·농협·수협 창구(또는 앱)에서 내 조합원 구분(정조합원/준조합원)과 최근 총급여·종합소득 신고 기준을 확인한다.
- 모든 상호금융 예탁금 잔액을 합산해 3천만원 한도 내에 있는지 계산한다. 초과분이 있다면 가장 낮은 우대금리 통장부터 정리하는 편이 유리하다.
- 총급여 7천만원 초과가 예상된다면 2026년 신규 예탁 전에 조합 세무 담당 창구에 저율과세 적용 시점을 재확인한다. 기존 계좌와 신규 계좌의 적용 기준이 다를 수 있다.
공식 세율·한도가 매년 바뀔 수 있는 조항이라, 가입 전 마지막 확인은 국세법령정보시스템 원문으로 하는 게 가장 정확하다.
자주 묻는 질문
이미 가입한 예탁금도 소급 적용되나요?
세율 구분은 소득 기준으로 적용되는 구조라 기존 가입 계좌도 해당 연도 소득이 기준을 넘으면 저율과세 대상이 될 수 있다. 정확한 소급 여부는 계좌 개설 조합의 세무 담당 창구에서 개별 확인이 필요하다.
출자금 배당소득도 같은 기준이 적용되나요?
조세특례제한법 제89조의3은 예탁금 이자소득과 출자금 배당소득을 함께 규정한다. 다만 세부 한도·요건이 조금씩 다를 수 있어 두 항목을 같은 숫자로 단순 계산하면 오차가 생길 수 있다.
준조합원에서 정조합원으로 바꾸면 비과세가 계속 유지되나요?
정조합원은 소득 기준과 무관하게 비과세가 유지되는 구조이므로, 해당 조합의 사업구역 거주·근무 요건을 충족한다면 정조합원 전환을 창구에서 문의해볼 만하다. 다만 전환 요건은 조합별로 차이가 있다.
출처
✍️ David Park · 에디터
본 콘텐츠는 투자 자문이 아니며 일반적인 금융·재테크 정보입니다. 금리·상품 조건은 금융회사와 시점에 따라 달라질 수 있으니 가입 전 해당 금융회사 공시 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다.