전세보증금 반환보증 가입 거절 사유 2026 — 위반건축물부터 126% 룰까지 재신청 방법
반환보증과 세 보증기관
전세보증금 반환보증은 집주인이 계약이 끝났는데도 보증금을 돌려주지 않을 때 보증기관이 먼저 갚아 주고, 나중에 집주인에게서 받아내는 상품이다. 보증료는 세입자가 낸다. 취급 기관은 주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증 세 곳이다.
가장 많이 쓰는 곳은 HUG다. HF 상품은 HF 전세자금보증으로 대출받은 세입자가 주로 이용한다. SGI는 주택가격을 매기는 방식과 한도가 달라 HUG에서 금액 기준으로 막힌 집이 통과되기도 한다. 다만 보증료가 높은 편이고, 위반건축물이나 보증사고 임대인처럼 물건 자체에 문제가 있으면 세 곳 모두 받아 주지 않는다.
거절은 드문 일이 아니다. 국회 부승찬 의원실이 받은 HUG 자료에 따르면 2021년부터 2026년 8월까지 반환보증 가입 거절은 1만 3,503건이었고 2025년 한 해만 2,814건이었다. 거절된 집의 정보는 따로 관리되지 않는다. 다음 세입자가 같은 집을 계약하면서 같은 이유로 또 거절될 수 있다는 뜻이다.
거절 사유 — 다섯 관문
| 관문 | 거절되는 경우 | 미리 확인하는 법 |
|---|---|---|
| ① 주택·권리 | 건축물대장에 위반건축물로 올라 있음, 신탁등기·경매신청·압류, 건물과 토지 소유자가 다름 | 정부24 건축물대장 ‘위반건축물’ 표시, 등기부 갑구 |
| ② 임대인 | 보증기관이 보증금을 대신 갚아 줬는데 아직 상환하지 않은 임대인 | 안심전세앱 임대인 정보 조회, 계약 전 집주인 동의 받아 확인 |
| ③ 선순위채권 | 근저당 등 선순위채권이 주택가격의 60% 초과 | 등기부 을구의 채권최고액 합계 |
| ④ 담보인정비율 | 보증금 + 선순위채권이 주택가격의 90% 초과 | 아래 계산기 |
| ⑤ 한도·기한 | 보증금이 수도권 7억원·그 외 5억원 초과, 계약기간 절반이 지난 뒤 신청 | 계약서 금액·날짜 |
위반건축물이 가장 흔한 함정이다. 베란다 확장이나 옥탑 증축, 근린생활시설을 집으로 고쳐 쓴 ‘근생빌라’가 대표적이다. 대장에 위반 표시가 남아 있으면 집 상태와 상관없이 거절되고, 원상복구해서 표시가 지워져야 다시 신청할 수 있다. 근저당은 실제로 남은 대출액이 아니라 등기부에 적힌 채권최고액으로 계산되는 점도 놓치기 쉽다.
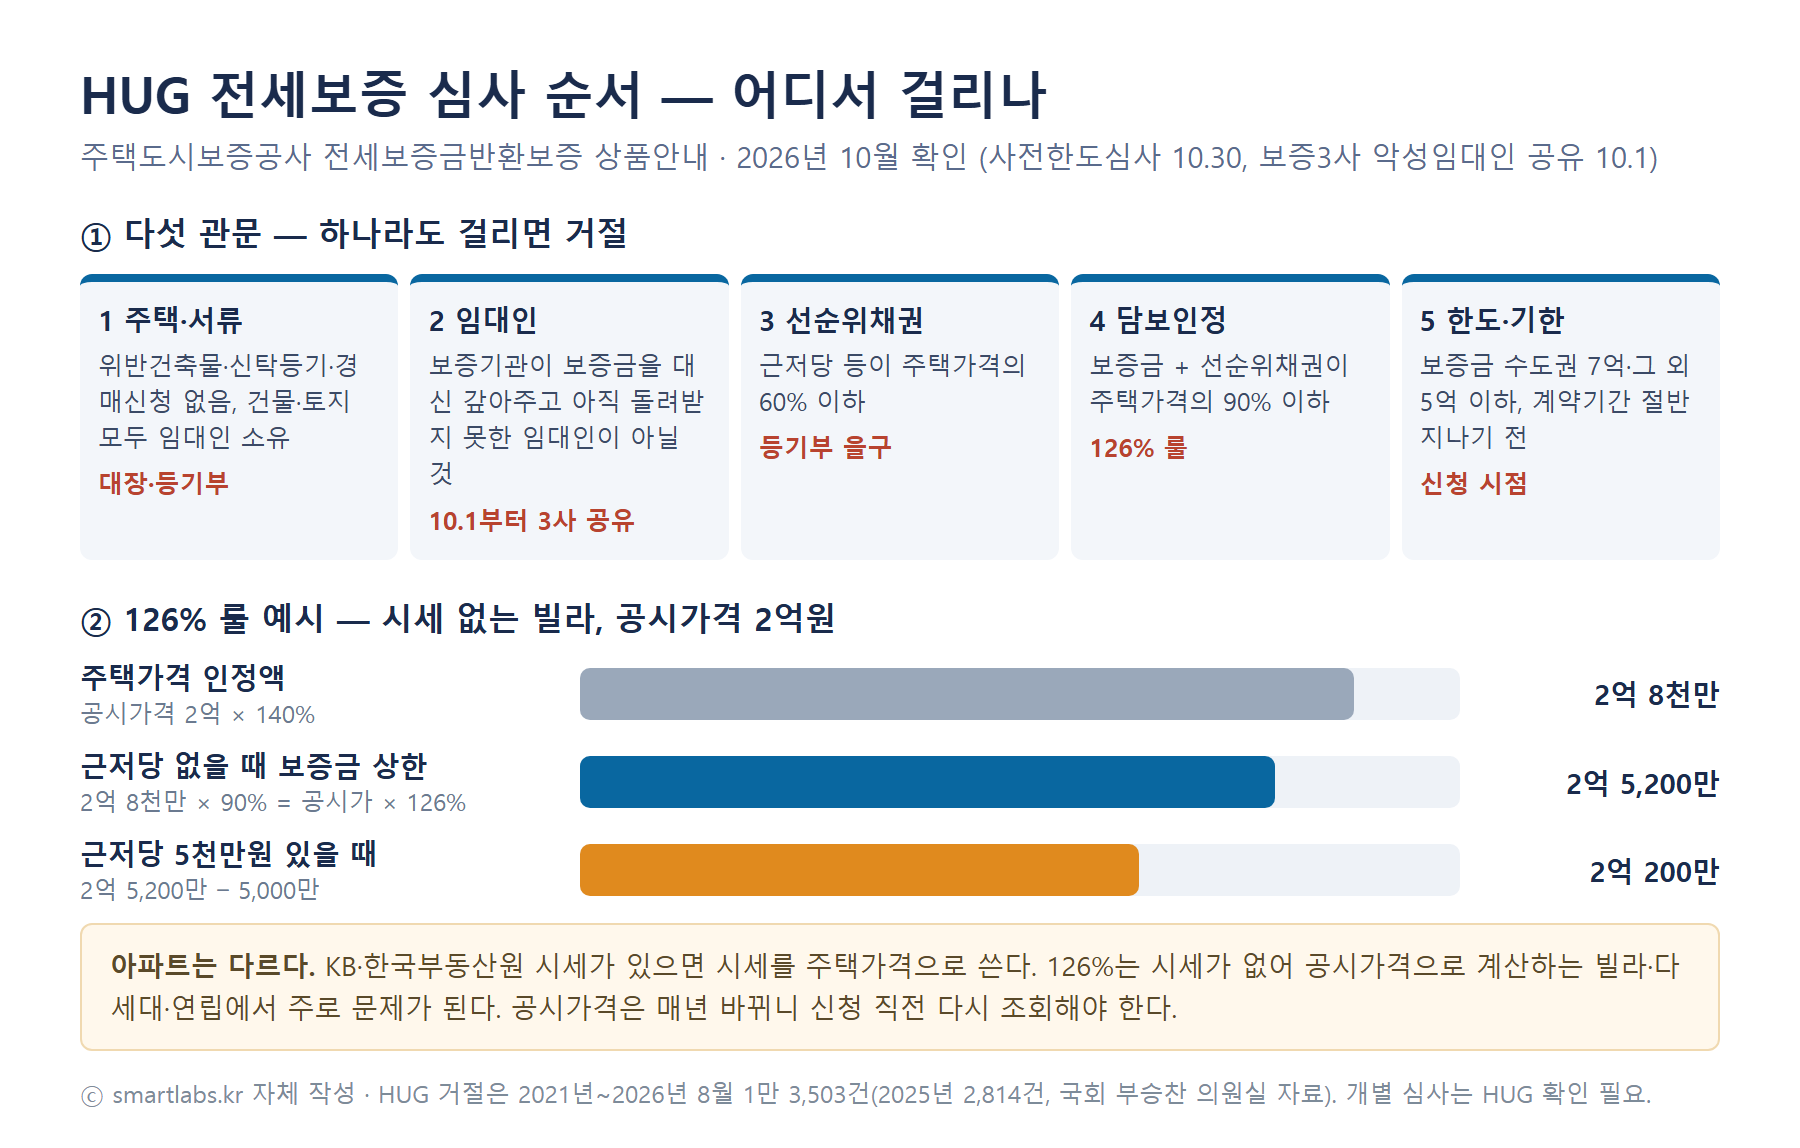
126% 룰 계산
HUG는 주택가격을 정할 때 KB시세나 한국부동산원 시세가 있으면 그 값을 쓴다. 시세가 없는 빌라·다세대·연립은 공시가격의 140%를 주택가격으로 본다. 여기에 담보인정비율 90%를 곱하면 공시가격의 126%가 나온다. 이것이 ‘126% 룰’이다. 공시가격 2억원 빌라라면 보증금과 선순위채권을 합쳐 2억 5,200만원까지만 된다. 근저당이 5천만원 잡혀 있으면 보증금 상한은 2억 200만원으로 줄어든다.
공시가격은 매년 4월 말 무렵 새로 공시된다. 지난해 가격으로 계산했다가 올해 공시가격이 떨어져 있으면 계약 뒤에 한도가 모자랄 수 있다. 계약 직전에 부동산 공시가격 알리미에서 올해 값을 다시 조회하자.
시세 또는 공시가격, 등기부의 선순위채권, 보증금을 넣으면 금액 기준 세 가지(선순위 60%·담보인정 90%·지역 한도)를 판정하고 가입 가능한 최대 보증금을 보여준다.
HUG 상품안내의 금액 기준만 계산한다. 위반건축물·신탁등기·임대인 이력 같은 서류 심사는 반영하지 않으므로 통과를 보장하지 않는다.
2026년 10월에 바뀐 두 가지
보증사고 임대인 정보 공유(10월 1일부터). HUG가 보증 3사 통합 시스템을 만들었다. 이제 어느 한 기관에서 보증금을 대신 갚게 만든 임대인의 집은 다른 기관에서도 가입이 막힌다. 예전에는 HUG에서 거절돼도 다른 기관을 찾아가 볼 여지가 있었지만, 임대인 이력이 사유라면 그 길은 닫혔다. 임대인이 보증기관에 돈을 갚으면 제한에서 풀린다.
사전한도심사(10월 30일 접수분부터). 지금까지는 잔금을 치르고 이사한 뒤에야 심사를 받아 가입 여부를 알 수 있었다. 앞으로는 이사 전에 HUG에서 한도를 미리 심사받을 수 있다. 보도된 요건은 다음과 같다.
- 계약기간 1년 이상, 보증금 수도권 7억원·그 외 5억원 이하
- 공인중개사가 함께 작성하고 날인한 계약서, 보증금 5% 이상 계약금 납부, 임대차 신고 완료
- 구분등기된 아파트, 주거용 오피스텔, 연립·다세대
- 건물·토지 모두 임대인 소유, 경매신청·신탁등기 등 권리침해 없음, 위반건축물 아님
계약금만 내고 잔금 전에 결과를 볼 수 있다는 점이 핵심이다. 아래 특약과 함께 쓰면 거절됐을 때 계약금을 돌려받을 근거가 된다. 세부 절차는 시행 시점에 HUG 안내를 다시 확인하자.
거절 통보 후 대처 순서
- 거절 사유를 정확히 받는다. 다섯 관문 중 어디에 걸렸는지에 따라 길이 완전히 다르다.
- 금액 문제(③④⑤)면 숫자를 맞춘다. 임대인이 근저당을 일부 갚고 감액등기를 하거나, 보증금 일부를 월세로 돌려 한도 안으로 낮춘다. 계산기로 필요한 금액을 먼저 뽑아 두면 협상이 쉽다.
- 금액 문제면 SGI도 알아본다. 주택가격 산정 방식이 달라 통과될 수 있다. 보증료가 더 드니 비교해 보고 결정한다.
- 주택·임대인 문제(①②)면 계약을 다시 생각한다. 위반건축물은 원상복구로 표시가 지워지기 전까지, 임대인 이력은 상환 전까지 세 기관 모두 받아 주지 않는다.
- 계약 전이라면 특약부터 넣는다. “임차인의 전세보증금 반환보증 가입이 거절되면 계약을 해제하고 임대인은 계약금을 즉시 반환한다”는 문구를 계약서에 적어 둔다.
자주 묻는 질문
HUG에서 거절되면 HF나 SGI도 안 되나?
사유에 따라 다르다. 126% 룰처럼 금액 기준에서 막혔다면 주택가격 산정 방식이 다른 SGI에서 통과될 수 있다. 위반건축물이나 보증사고 임대인처럼 물건과 임대인에 문제가 있으면 세 기관 모두 거절한다. 2026년 10월 1일부터 보증사고 임대인 정보는 세 기관이 공유한다.
아파트도 126% 룰이 적용되나?
KB시세나 한국부동산원 시세가 있는 아파트는 시세를 주택가격으로 쓰므로 공시가격 126%가 아니라 시세의 90%가 기준이 된다. 126% 룰은 시세가 없어 공시가격으로 계산하는 빌라·다세대·연립에서 주로 문제가 된다.
보증 가입이 거절되면 전세계약을 해제할 수 있나?
계약서에 보증 가입 거절 시 해제하고 계약금을 돌려준다는 특약이 있으면 가능하다. 특약이 없으면 임대인이 거부할 경우 계약금을 돌려받기 어렵다. 2026년 10월 30일부터는 잔금 전에 HUG 사전한도심사를 받을 수 있어 특약과 함께 쓰기 좋다.
출처 (2026년 10월 확인)
- 주택도시보증공사 — 전세보증금반환보증 상품안내
- 한국주택금융공사 — 전세지킴보증
- SGI서울보증 — 전세금보장신용보험
- 국토교통부 부동산 공시가격 알리미
- 대법원 인터넷등기소 — 등기부 열람
- 파이낸셜뉴스(2026.9.28) — HUG 보증 거절 1만 3,503건
- 파이낸셜뉴스(2026.10.4) — 잔금 전 전세보증 사전한도심사
✍️ Grace Lee · 에디터
본 콘텐츠는 투자·법률 자문이 아니며 일반적인 제도·시장 정보입니다. 세부 요건과 절차는 지역·기관·시점에 따라 다를 수 있으니 계약·신청 전 해당 기관 공식 안내에서 최종 확인하시기 바랍니다.