간이지급명세서 제출기한과 가산세, 프리랜서 3.3%
프리랜서에게 강연료나 외주비를 주고 3.3%를 뗀 사업자라면, 8월에 지급한 금액을 9월 30일까지 국세청에 따로 신고해야 한다. 종합소득세 신고와 헷갈려서 그냥 넘기는 경우가 많은데, 이건 별개 의무다.
간이지급명세서, 왜 나랑 상관있을까
디자이너·강사·번역가처럼 프리랜서에게 일을 맡기고 대가를 지급했다면, 그 순간 원천징수의무자가 된다. 3.3%(소득세 3%+지방소득세 0.3%)를 떼고 나머지를 입금하는 것까지는 다들 안다.
문제는 그다음이다. 그 지급 내역을 국세청에 다시 신고해야 한다는 걸 모르는 경우가 많다.
국세청 홈페이지 원문을 직접 열어보면 제출의무자를 “국내에서 인적용역 사업소득자에게 원천징수 대상 사업소득을 지급하는 자”라고 적어놓았다. 프리랜서 개인만이 아니라, 그 프리랜서에게 돈을 준 쪽 — 회사든 1인 사업자든 — 이 신고 주체라는 뜻이다.
8월 지급분은 언제까지 내야 할까
정답부터. 소득 지급일이 속한 달의 다음 달 말일까지다. 8월에 지급했다면 9월 30일, 9월에 지급했다면 10월 31일 — 매달 돌아오는 신고다.
연 1~2회가 아니라 매월 제출이라는 점이 종합소득세와 가장 다르다. 최근 발행된 관련 글들과 비교해보면 이 카테고리에 부가세 예정신고·종합소득세 중간예납 기한은 다뤘어도 이 매월 신고 의무를 정리한 글은 없었다.
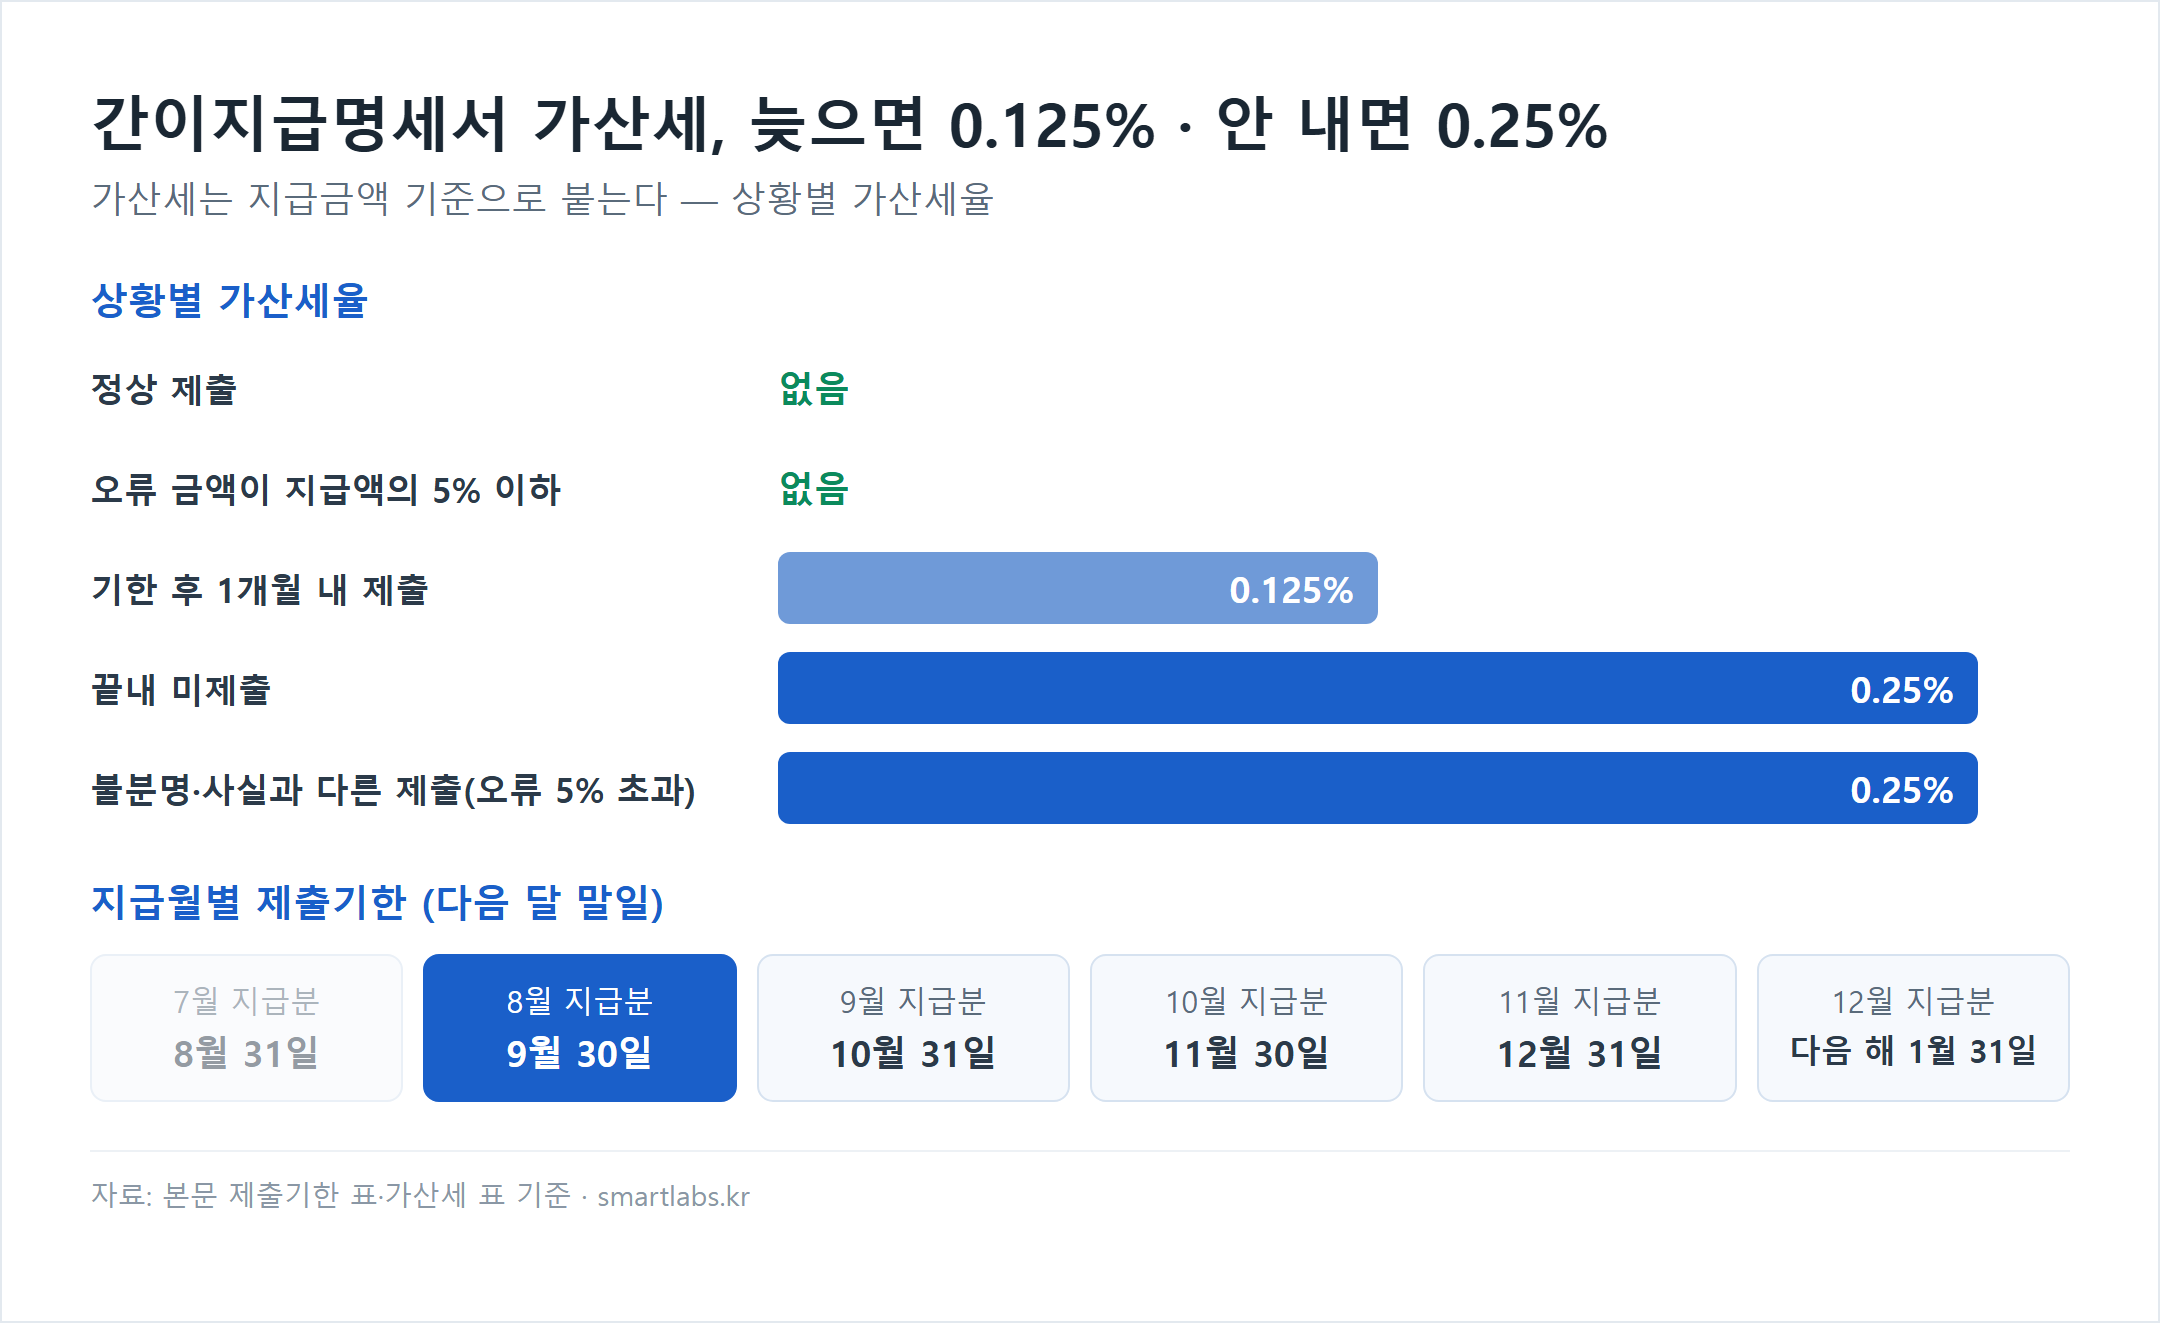
| 지급월 | 제출기한 | 비고 |
|---|---|---|
| 7월 지급분 | 8월 31일 | 이미 지난 기한 |
| 8월 지급분 | 9월 30일 | 이번에 챙길 기한 |
| 9월 지급분 | 10월 31일 | 다음 기한 |
| 10월 지급분 | 11월 30일 | – |
| 11월 지급분 | 12월 31일 | – |
| 12월 지급분 | 다음 해 1월 31일 | – |
국세청 안내에 적힌 문장을 그대로 옮기면 “소득지급일이 속하는 달의 다음달 말일까지”다. 표현이 짧아서 오히려 월별로 매번 헷갈린다 — 그래서 위 표처럼 직접 풀어두는 편이 낫다.

누가 내야 하고, 예외는 누구일까
기준은 간단하다. 3.3% 떼고 프리랜서에게 돈을 준 적이 있으면 대상이다. 회사 규모나 지급 횟수는 상관없다.
단, 예외가 하나 있다. 보험설계사·방문판매원·음료배달원처럼 연말정산을 하는 사업소득자는 매월이 아니라 다음 해 1월 31일까지 한 번에 제출한다. 이 셋만 예외라는 걸 몰라서 매달 신고서를 만들다가 나중에 사업소득과 기타소득 원천징수 차이부터 다시 확인하는 경우를 종종 본다.
안 내면 가산세 얼마나 붙을까
금액은 지급액 기준이다. 원천징수한 3.3%가 아니라, 지급한 총액에 가산세율을 곱한다.
미제출은 0.25%, 기한을 넘겼어도 1개월 안에 제출하면 절반인 0.125%로 줄어든다. 프리랜서에게 총 500만원을 지급했다고 하면 미제출 가산세는 12,500원이다. 크지 않아 보이지만, 지급 건이 쌓인 사업자라면 이야기가 달라진다.
지급 내용이 불분명하거나 사실과 다르게 적어 냈어도 0.25%가 똑같이 붙는다. 다만 오류 금액이 전체 지급액의 5% 이하면 가산세를 매기지 않는다 — 이 5% 기준은 실무에서 자주 빠뜨리는 부분이다.
| 상황 | 가산세율 | 기준 금액 |
|---|---|---|
| 정상 제출 | 없음 | – |
| 기한 후 1개월 내 제출 | 0.125% | 지급금액 |
| 끝내 미제출 | 0.25% | 지급금액 |
| 불분명·사실과 다른 제출(오류 5% 초과) | 0.25% | 해당 금액 |
| 오류 금액이 지급액의 5% 이하 | 없음 | – |
지금 할 일은 셋뿐이다.
- 8월에 3.3% 떼고 지급한 프리랜서 내역을 홈택스 원천세 신고 화면에서 확인한다.
- 간이지급명세서 제출 메뉴에서 지급명세를 업로드하거나 직접 입력한다.
- 9월 30일 전에 제출 완료 화면(접수증)을 캡처해 보관한다.
✍️ David Park · 에디터 | Fact-checked based on public sources as of 2026-09-28
본 콘텐츠는 세무 자문이 아니며, 개별 상황에 따라 결과가 달라질 수 있습니다. 정확한 판단은 국세청 홈택스 또는 세무 전문가 상담을 통해 확인하시기 바랍니다. 세율·기준은 2026년 기준이며 세법 개정에 따라 변경될 수 있습니다.
어디서 어떻게 내나
제출 창구는 홈택스다. 지급명세서 메뉴 안에 간이지급명세서(거주자의 사업소득) 항목이 따로 있고, 종합소득세 신고와는 완전히 별개 화면이다. 헷갈려서 “종소세 때 같이 하면 되겠지” 하고 넘기는 경우가 가장 흔한 실수다.
제출 방식은 건수에 따라 갈린다.
| 상황 | 방식 |
|---|---|
| 지급 대상이 몇 명뿐 | 홈택스 화면에서 직접 입력 |
| 인원이 많거나 매달 반복 | 전자파일(엑셀 서식) 변환 후 일괄 제출 |
| 세무대리인이 있는 경우 | 대리인 수임 처리 후 대행 |
준비물은 단순하다. 받는 사람의 주민등록번호(또는 사업자등록번호), 지급일, 지급금액, 원천징수세액 네 가지다. 3.3%를 떼고 입금했다면 그 계산 내역이 그대로 들어간다.
실무에서 자주 막히는 지점이 하나 있다. 주민등록번호를 못 받아둔 경우다. 지급은 이미 끝났는데 신고하려니 번호가 없어서 연락을 돌리게 된다. 프리랜서에게 일을 맡길 때 계약 단계에서 미리 받아두면 매달 이 문제를 겪지 않는다.
제출 후에는 접수증을 확인해야 한다. 파일 업로드가 형식 오류로 반려되는 경우가 있는데, 제출했다고 생각하고 넘어가면 기한이 지난 뒤에야 알게 된다. 접수 상태가 정상인지 화면에서 한 번 더 보는 것까지가 제출이다.
마지막으로 기한이 휴일과 겹칠 때다. 신고·납부 기한이 토요일이나 공휴일이면 그다음 영업일까지로 밀리는 것이 일반적이지만, 연도와 사안에 따라 달라질 수 있으므로 기한이 임박했다면 홈택스 공지나 국세상담센터에서 그해 기준을 확인하는 편이 안전하다. 애초에 마지막 날에 몰아서 하지 않는 것이 가장 확실하다.
자주 묻는 질문
간이지급명세서와 지급명세서는 같은 건가?
다르다. 지급명세서는 다음 해 2월(사업소득은 3월)에 연 1회 내는 확정 신고이고, 간이지급명세서는 그보다 앞서 매월 미리 내는 신고다. 둘 다 내야 하며, 하나를 냈다고 다른 하나가 면제되지 않는다.
지급액이 0원이거나 이번 달 지급이 없었으면 어떻게 하나?
해당 월에 지급 내역이 없으면 그달은 제출 의무 자체가 없다. 다음 달에 지급이 생기면 그때부터 다시 다음 달 말일 기준으로 신고하면 된다.
기한 후 1개월도 넘기면 그때는 어떻게 되나?
1개월을 넘기면 감경 없이 원래 세율인 0.25%가 그대로 적용된다. 시간이 지날수록 줄어드는 구조가 아니라 1개월 시점을 기준으로 한 번만 감경해준다는 뜻이다.
참고 자료