부가세 예정신고 환급 계산법
부가세 예정신고를 내고 매입세액이 매출세액보다 많으면, 그 차액이 곧바로 통장에 꽂힐 거라 기대하는 사업자가 많다. 결론부터 말하면 대부분은 아니다. 조기환급 요건을 갖추고 별도로 신청하지 않으면, 그 환급세액은 그대로 다음 확정신고까지 묶인다.
1987년 국세청 질의회신(부가22601-2478) 기록을 하나 열어봤다. 미역을 가공해 수출하던 한 사업자가 가공기계를 사들인 뒤 조기환급을 신청했는데, 매입세금계산서는 멀쩡히 냈지만 서류 한 장(사업설비투자실적명세서)을 빠뜨렸다는 이유로 조기환급이 그대로 거부됐다. 40년 가까이 지난 사례인데도, 지금도 조기환급 신고서에서 이 실수가 반복된다. 구조 자체가 안 바뀌었기 때문이다.
예정신고 환급, 왜 바로 안 들어올까?

원칙은 간단하다. 법인사업자의 4월·10월 예정신고에서 매입세액이 매출세액보다 많아도, 그 초과분은 즉시 지급되지 않는다. 7월·1월 확정신고 때 납부할 세액에서 먼저 차감되고, 그러고도 남는 금액이 있어야 그때 가서 환급된다.
여기서 예외가 조기환급이다. 조기환급 사유에 해당하면 예정신고 기간 중에도 별도의 조기환급 신고를 넣어 신고기한 후 15일 이내에 받을 수 있다. 다만 이 15일은 세무서가 접수를 끝낸 시점부터 세는 행정 목표치라, 첨부서류에 보정이 걸리면 그만큼 뒤로 밀린다. 문제는 이 “별도 신고”를 해야 한다는 사실 자체를 모르고 그냥 일반 예정신고서만 내는 경우다. 그러면 시스템은 조기환급 신청이 없었던 것으로 처리하고, 환급세액은 자동으로 확정신고까지 이월된다.
조기환급 요건 3가지 — 1987년 사례가 지금도 유효한 이유
위에서 꺼낸 1987년 미역가공업체 사례를 다시 보자. 이 업체는 요건 자체는 충족했다. 수출용 가공기계를 새로 들였으니 ②번 시설투자 사유에 정확히 해당한다. 그런데도 조기환급을 못 받았다. 이유는 하나, 첨부서류 누락.
조기환급은 사유별로 요구하는 첨부서류가 정해져 있다. 영세율이면 수출실적명세서나 외화입금증명서류, 시설투자면 감가상각자산 취득명세서 계열 서류가 필요하다. 신고서 본문에 금액만 채워 넣고 첨부서류 체크박스를 그냥 지나치면, 세무서 입장에서는 조기환급 요건 자체가 “증빙 안 된 상태”다.
따져보면 이건 서류 실수가 아니라 구조를 이해 못 한 실수다. 조기환급은 신청이지 자동 판정이 아니다. 요건에 맞는데 서류가 없으면 심사하는 쪽에서 임의로 채워주지 않는다.
| 구분 | 조기환급 | 일반환급 |
|---|---|---|
| 신청 대상 | 영세율·시설투자·재무구조개선 중 하나에 해당 | 위 사유에 해당 안 되는 모든 초과 매입세액 |
| 신청 방법 | 예정·확정신고 시 별도 조기환급 신고 + 사유별 첨부서류 | 일반 신고서만으로 자동 처리 |
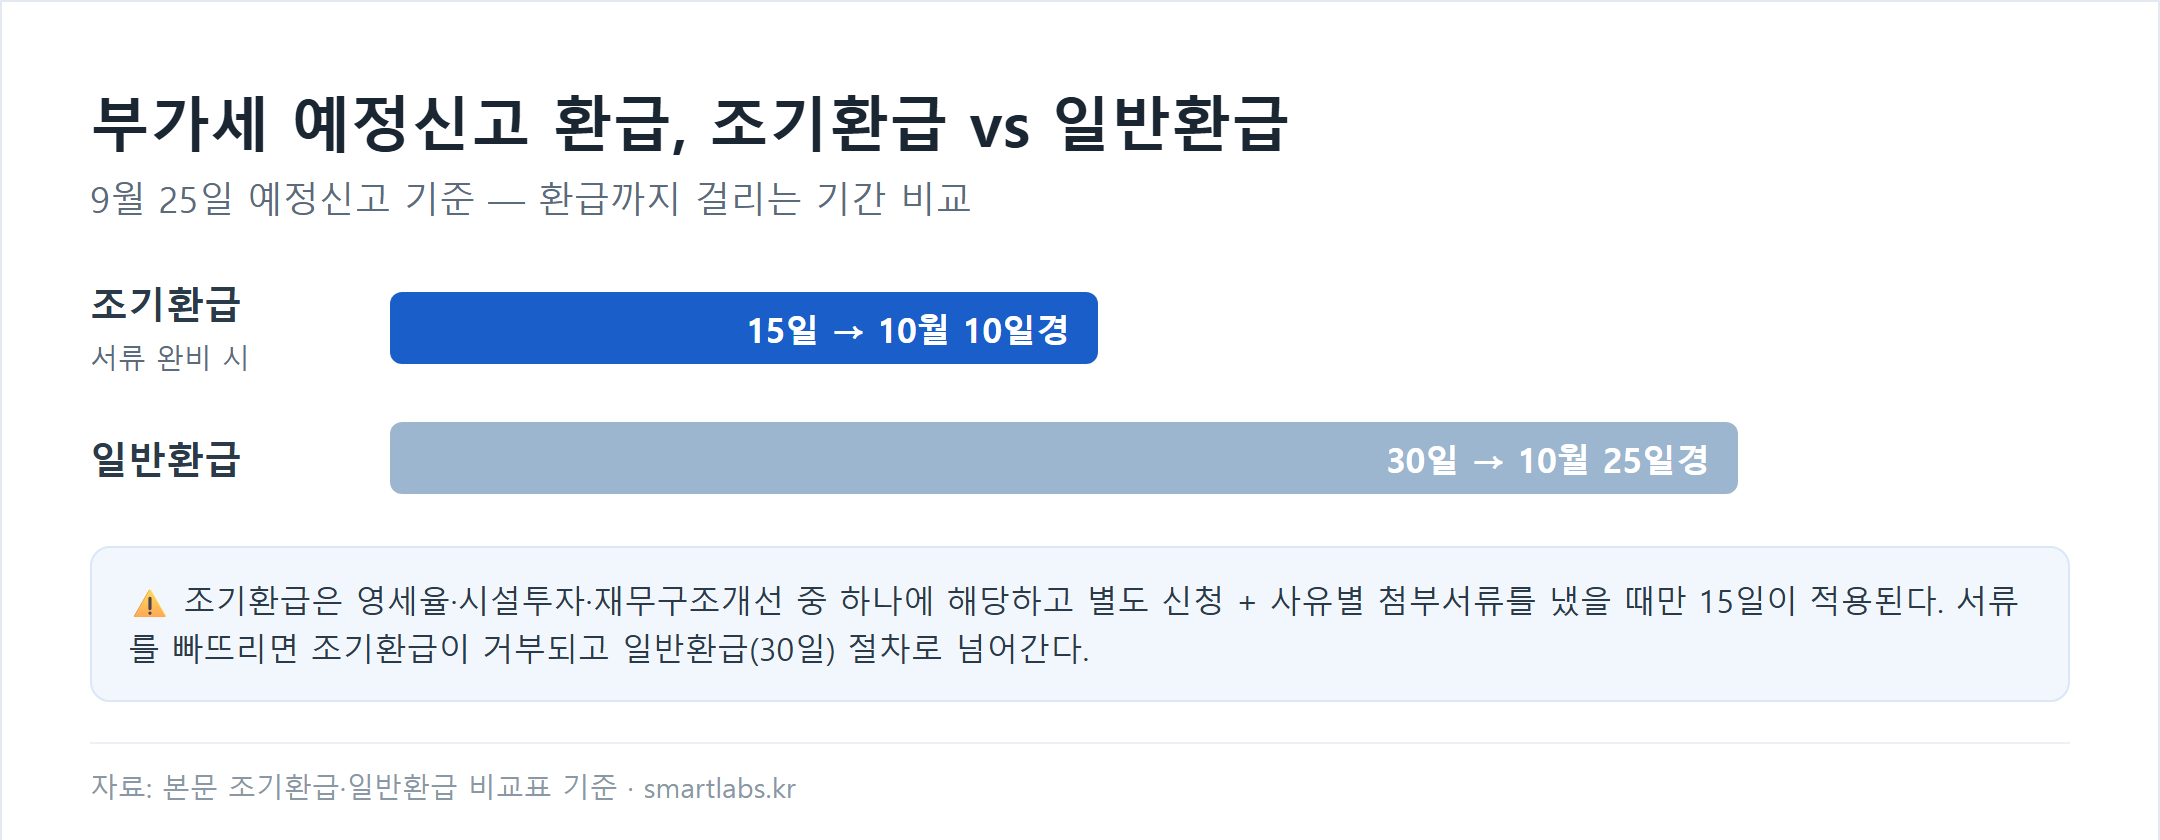
| 환급 소요 | 신고기한 경과 후 15일 이내 | 신고기한 경과 후 30일 이내 |
| 예정신고분 처리 | 해당 기간 안에 바로 환급 가능 | 환급 안 하고 확정신고 납부세액에서 차감, 남으면 그때 환급 |
| 서류 누락 시 | 조기환급 거부 → 일반환급 절차로 전환 | 해당 없음 |
직접 계산해보기 — 조기환급 vs 일반환급 타임라인
숫자로 보면 차이가 확실해진다. 수출업체 B사가 2026년 9월 25일 예정신고를 낸다고 가정해보자. 매출세액 500만 원, 매입세액 1,200만 원이면 차액 700만 원이 환급 후보액이다.
이 700만 원이라는 숫자도 조건부다. 매입세액공제가 안 되는 항목(접대비 관련 매입, 면세사업 관련 매입 등)이 섞여 있으면 실제 인정되는 환급액은 이보다 줄어든다. 계산기로 대략을 잡아도 최종 액수는 세무서 검토를 거쳐야 확정된다.
| 시나리오 | 신고일 | 환급 예상일 | 비고 |
|---|---|---|---|
| 영세율 조기환급 신청 + 서류 완비 | 9월 25일 | 10월 10일경(+15일) | 수출실적명세서 첨부 확인 |
| 조기환급 서류 미첨부(신청만) | 9월 25일 | 보정요구 후 지연 또는 거부 | 1987년 사례와 동일 구조 |
| 조기환급 요건 자체가 없음(일반환급) | 9월 25일 | 10월 25일경(+30일) | 예정신고분이면 확정신고까지 이월될 수도 |
여기서 계산이 헷갈리면 직접 표를 만들지 않아도 된다. 스마트랩스 도구허브의 부가세 환급금 입금일 계산기에 신고일과 조기환급 해당 여부만 입력하면 예상 입금일이 바로 나온다.
신고서 미체크가 부르는 결과
실무에서 제일 많이 놓치는 지점을 정리하면 이렇다. 신청 자체를 안 한다, 사유는 맞는데 서류를 빠뜨린다, 예정신고분인데 조기환급인 줄 알고 그냥 기다린다. 셋 다 결과는 같다. 돈이 묶인다.
- 조기환급 사유(영세율·시설투자·재무구조개선) 중 하나에 해당하는지 먼저 확인한다.
- 홈택스 신고서 화면에서 “조기환급 신고” 항목을 별도로 체크한다 — 일반 신고서 제출만으로는 자동 적용되지 않는다.
- 사유별 첨부서류(수출실적명세서, 감가상각자산 취득명세서 등)를 신고와 같이 제출한다.
- 제출 후 홈택스에서 접수 상태와 첨부서류 목록을 다시 열어 누락이 없는지 재확인한다.
- 15일이 지나도 입금이 없으면 관할 세무서에 보정요구 여부를 직접 문의한다.
자주 묻는 질문
개인사업자도 예정신고 조기환급을 받을 수 있나?
가능하다. 개인 일반과세자도 조기환급 사유에 해당하면 예정신고 기간 중 별도 신청이 가능하다. 다만 간이과세자는 애초에 조기환급 신고 대상이 아니다.
조기환급 신청을 깜빡했는데 지금이라도 낼 수 있나?
해당 예정신고 기한이 지났다면 그 회차의 조기환급은 사실상 어렵다. 대신 확정신고 때 정산되는 걸 기다리거나, 다음 신고 주기부터는 조기환급 신청을 놓치지 않도록 체크리스트를 따로 만들어두는 편이 낫다.
조기환급과 일반환급을 같이 신청할 수 있나?
같은 신고 건에서는 조기환급 요건에 해당하는 부분만 조기환급으로, 나머지는 자동으로 일반 절차를 따른다. 사업자가 둘을 따로 골라 신청하는 개념이 아니라 요건 충족 여부로 갈린다.
출처 및 참고자료
본 콘텐츠는 2026년 기준 세법과 국세청 공개 자료를 근거로 작성했으며, 세무 자문이 아닙니다. 개별 사업장의 조기환급 해당 여부와 첨부서류는 관할 세무서 또는 세무사를 통해 반드시 확인하세요. 세법은 개정될 수 있습니다.
✍️ David Park · 에디터