경정청구 거부되면 다음 단계
경정청구를 냈는데 세무서에서 거부 통지를 받았다면, 여기서 끝이 아니다. 이 글에서는 이의신청·심사청구·심판청구가 각각 뭐가 다르고, 어떤 상황에서 어떤 절차를 골라야 처리 기간과 성공 가능성 면에서 유리한지 기한·관할기관·처리기간 기준으로 정리했다.
경정청구가 거부되면 정말 끝인가?
아니다. 거부 통지는 끝이 아니라 다음 절차로 넘어가는 갈림길이다.
경정청구는 이미 신고한 세금을 다시 계산해달라고 요청하는 절차로, 법정신고기한 다음날부터 5년 이내에 낼 수 있다. 국세기본법 제45조의2에 근거한다. 세무서장은 접수일로부터 원칙상 2개월 안에 인용하거나 거부 사유를 통지해야 한다.
문제는 여기부터다.
거부 통지를 받으면 “청구가 안 받아들여졌으니 끝났다”고 생각하기 쉬운데, 이때부터 90일이라는 별도의 시계가 새로 돌아간다. 국세청·조세심판원 공식 페이지를 직접 열어보면(접속 확인됨) 이의신청·심사청구·심판청구가 나란히 안내돼 있는데, 정작 내 상황에서 어떤 걸 먼저 골라야 하는지는 안내문 어디에도 명시돼 있지 않다. 포털 검색 결과를 훑어봐도 “경정청구 방법”을 설명하는 글은 많은데, 거부된 다음 단계를 저울질해주는 글은 상대적으로 드물었다.
90일이라는 기한은 “거부 통지를 받은 날”부터 센다. 통지서 발송일과 실제 수령일이 며칠 차이 날 수 있으므로, 체감 기한은 서류상 90일보다 짧다고 보는 게 안전하다.
이의신청·심사청구·심판청구, 뭐가 다른가?
세 절차 모두 “더 낸 세금을 돌려달라”는 목적은 같지만, 청구서를 내는 곳과 처리 기간이 다르다.
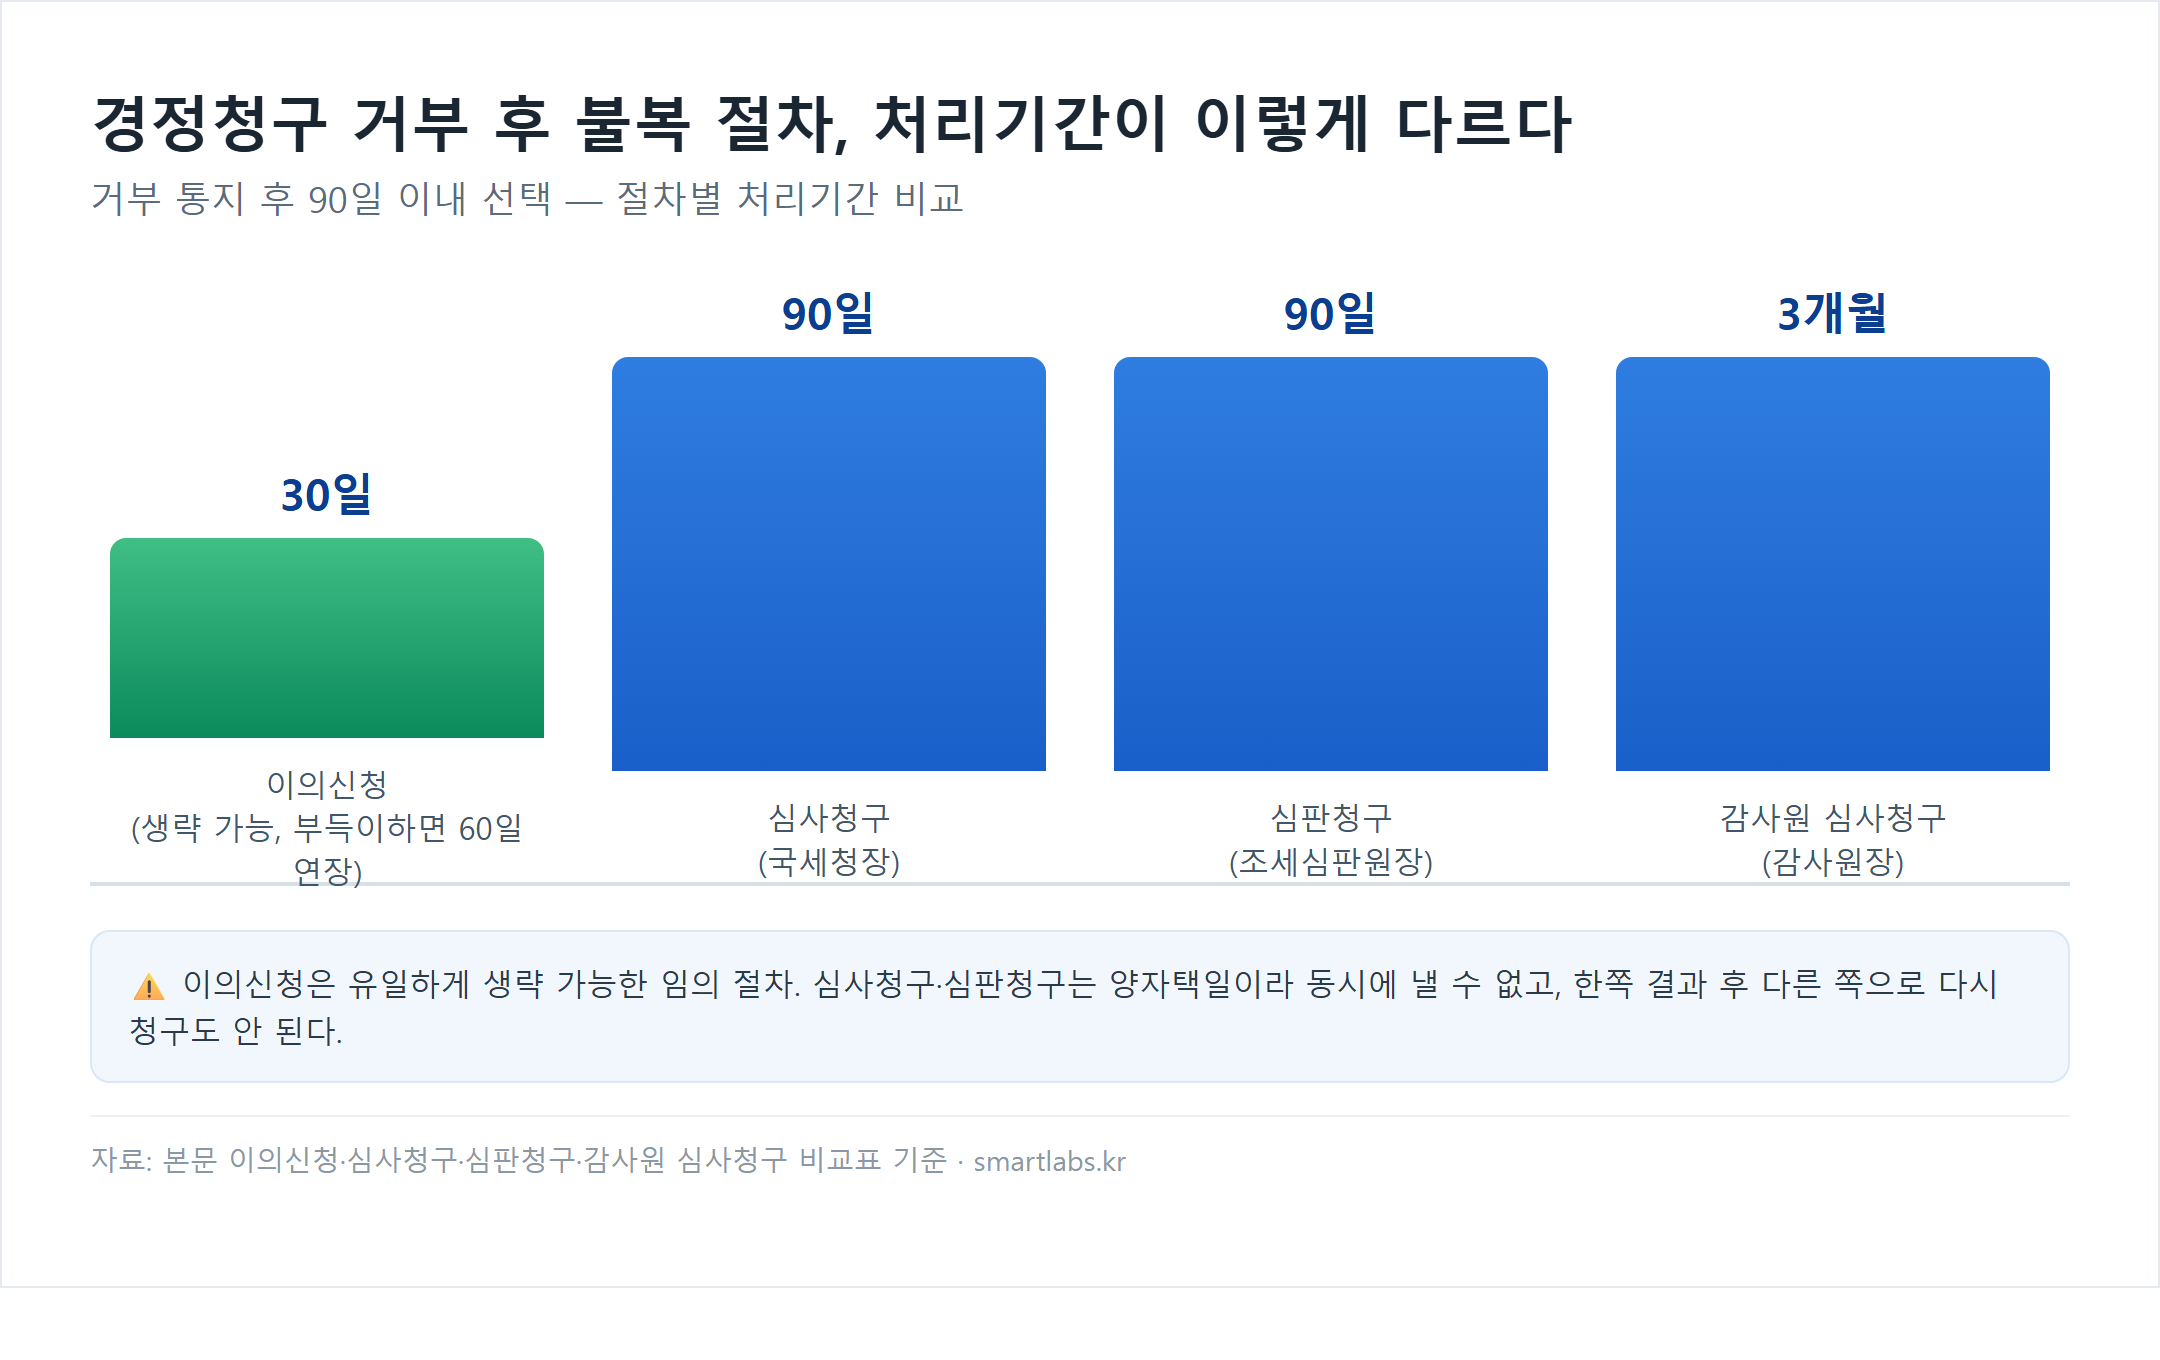
이의신청은 유일하게 건너뛸 수 있는 절차다. 관할 세무서나 지방국세청에 내고, 마음에 안 들면 그 결과를 기다리지 않고 바로 심사청구·심판청구로 갈 수도 있다.
| 구분 | 청구 대상 | 기한 | 처리기간 | 생략 가능 여부 |
|---|---|---|---|---|
| 이의신청 | 세무서장·지방국세청장 | 통지받은 날부터 90일 | 30일(부득이한 경우 60일 연장 가능) | 가능 — 생략하고 바로 심사·심판청구 가능 |
| 심사청구 | 국세청장 | 통지받은 날 또는 이의신청 결과 통지일부터 90일 | 90일 | 이의신청 생략 시 최초 선택지 중 하나 |
| 심판청구 | 조세심판원장 | 통지받은 날 또는 이의신청 결과 통지일부터 90일 | 90일 | 심사청구와 양자택일(중복 청구 불가) |
| 감사원 심사청구 | 감사원장 | 처분이 있음을 안 날부터 90일 | 3개월 | 국세청·조세심판원 절차와 별개 경로 |
어떤 절차를 골라야 할까?

정답은 하나가 아니다. 세 가지 기준으로 갈린다.
먼저 시간이 급하면 이의신청을 건너뛰는 편이 낫다. 이의신청 30일 처리 뒤 다시 심사·심판청구를 준비하면 전체 기간이 더 길어질 수 있기 때문이다.
사실관계가 복잡하거나 전문적인 세무 판단이 필요하면 조세 전문 심판관으로 구성된 심판청구가 상대적으로 유리하다는 평가가 많다. 다만 이 부분은 사건마다 다르므로 세무사·세무 전문 변호사 상담을 거쳐 판단하는 게 맞다.
지방세(재산세·취득세 등)라면 경로가 다르다. 이 경우 지방세기본법에 따라 이의신청은 시·도지사에게, 심사청구는 조세심판원 또는 행정안전부에 낸다 — 국세와 관할기관이 갈리므로 헷갈리지 않아야 한다.
- 거부 통지서에 적힌 “통지받은 날짜”를 먼저 확인한다.
- 90일 기한을 달력에 표시하고, 최소 2주 전까지는 청구서를 마무리한다는 내부 데드라인을 잡는다.
- 국세인지 지방세인지에 따라 관할기관(세무서·국세청·조세심판원 vs 시·도·행정안전부)을 확인한다.
- 이의신청을 거칠지, 바로 심사·심판청구로 갈지 결정한다(시간 vs 단계적 검토).
- 홈택스 또는 관할기관 서식으로 청구서와 증빙자료를 접수한다.
행정소송까지 가면 뭐가 달라지나?
이의신청·심사청구·심판청구 중 하나를 거친 뒤에도 결과가 마음에 안 들면, 결정 통지를 받은 날로부터 90일 이내에 행정법원에 행정소송(조세소송)을 제기할 수 있다.
여기서 중요한 게 필요적 전치주의다.
국세는 심사청구나 심판청구(또는 감사원 심사청구) 중 하나를 반드시 먼저 거쳐야 소송을 낼 수 있다. 이의신청만 하고 곧장 소송으로 가는 건 인정되지 않는다. 행정소송까지 가면 변호사 선임 비용과 시간이 크게 늘어나므로, 대부분의 사례는 심사·심판청구 단계에서 정리된다.
자주 묻는 질문
이의신청 없이 바로 심판청구를 내도 되나?
가능하다. 이의신청은 임의 절차라 생략하고 곧바로 심사청구나 심판청구로 갈 수 있다. 시간을 아끼고 싶다면 이 방법이 낫다.
심사청구와 심판청구 중 뭐가 더 유리한가?
법적으로 우열은 없다. 다만 사실관계가 복잡한 사건은 조세 전문 심판관이 심리하는 심판청구를 선택하는 경우가 많다는 게 실무 쪽 의견이다. 사건 성격에 따라 다르므로 단정하기는 어렵다.
90일이 지나버렸다면 방법이 아예 없나?
원칙적으로 기한을 넘기면 해당 절차로는 불복할 수 없다. 다만 천재지변 등 부득이한 사유가 있었다면 예외적으로 구제되는 경우가 있으니, 기한을 넘겼다고 바로 포기하지 말고 관할기관에 사유를 소명해보는 게 맞다.
참고 자료
✍️ David Park · 에디터