배우자 상속공제 등기 함정 2026 — 조세심판원 사례로 본 협의분할 신고 요건
사례로 시작합니다 — 등기 문구 하나가 쟁점이 됐다
아버지가 세상을 떠나고 배우자와 자녀들이 법정 지분대로 재산을 나눴다. 부동산 등기도 마쳤다. 문제는 등기원인란이었다. 등기부에는 그냥 ‘상속’이라고만 적혔을 뿐, ‘협의분할에 의한 상속’이라는 문구는 없었다.
과세관청은 이 부분을 문제 삼았다. 협의분할을 했다는 증거가 등기부에 명시돼 있지 않으니 배우자상속공제 요건을 충족하지 못했다고 본 것이다. 상속인들은 억울했다. 실제로는 협의해서 나눴는데, 등기 문구 하나 때문에 수억원대 공제가 날아갈 상황이었다.
이 사건이 조세심판원 2021.11.3. 조심2020중7887 결정이다. 상증세법 제19조가 정한 배우자상속공제 요건에 ‘등기원인이 협의분할에 의한 상속으로 한정된다’는 문구가 실제로 있는지, 결정문 원문을 확인해보면 그런 표현 자체가 없다. 법 조문은 재산의 분할과 신고를 요건으로 둘 뿐, 등기부 기재 문구까지 규정하지 않는다.
등기부 문구, 그게 다였다.
배우자 상속공제, 최대 얼마까지 받을 수 있을까?
배우자가 실제 상속받은 금액과 법정상속지분 상당액 중 적은 금액을 공제받되, 상한은 30억원이다. 상속받은 재산이 아예 없거나 5억원에 못 미쳐도 최소 5억원은 무조건 인정된다. 여기에 일괄공제 5억원(기초공제·인적공제 합계와 비교해 유리한 쪽 선택)이 별도로 적용되니, 배우자가 있는 상속에서는 이론상 최대 35억원까지 공제가 쌓인다.
국세청 안내 기준으로는 이렇게 정리되지만, 실제로 적용받으려면 조건이 하나 더 있다. 상속받은 만큼만 인정되기 때문에, 재산을 나누지 않으면 애초에 ‘실제 상속받은 금액’을 확정할 수 없다는 점이다.
신고 기한을 놓치면 왜 5억원만 인정될까?
배우자상속재산분할기한은 상속세 과세표준 신고기한(사망일이 속한 달의 말일부터 6개월)의 다음날부터 다시 6개월이 되는 날까지다. 사망일 기준으로 보면 대략 1년의 여유가 있는 셈이다.
이 기한 안에 배우자 몫을 실제로 나누고, 등기·등록이 필요한 재산이면 등기까지 마친 뒤 관할세무서에 신고해야 30억원 한도의 공제를 받는다. 기한을 넘기면 어떻게 될까. 협의가 안 끝났어도 최소 보장선인 5억원은 그대로 받지만, 그 이상은 인정되지 않는다.
1년이면 넉넉해 보인다. 그런데 상속 절차는 늘 예상보다 늦어진다. 유족 간 협의 자체가 늦어지거나, 부동산 평가·감정에 시간이 걸리는 경우가 흔해서 6개월씩 두 번의 기한이 순식간에 지나간다.
상속재산이 10억원이든 20억원이든 상관없다. 분할·신고를 안 하면 공제는 5억원에서 멈춘다. 배우자 지분이 클수록 이 차이는 억 단위로 벌어진다.
조세심판원의 판단 — 등기원인이 아니라 실질을 봤다
다시 사건으로 돌아가면, 심판원은 과세관청의 손을 들어주지 않았다. 대법원 판례를 인용해, 공동상속인들이 협의분할한 뒤 ‘상속’을 원인으로 소유권이전등기를 마쳤더라도 그 실질이 협의분할이라면 배우자상속공제를 인정해야 한다고 봤다.
결정문의 논리는 단순하다. 부동산등기법상 등기원인 표기 방식과 세법상 공제 요건은 별개다. 등기 실무 지침을 근거로 세법 요건을 좁게 해석하는 건 문언해석에도, 입법 취지에도 맞지 않는다는 것이다.
다만 이 사건이 뒤집혔다고 해서 모든 사례가 구제된다는 뜻은 아니다. 관련 판례들을 함께 찾아보면 협의분할 사실 자체를 입증하지 못해 공제가 부인된 사건도 여러 건 있다. 등기 문구는 결정적 증거가 아니었을 뿐, 협의분할 자체를 입증할 다른 자료는 여전히 필요했다.
등기원인 함정, 이렇게 피한다
- 상속개시(사망일) 확인 후 상속세 신고기한(6개월)과 배우자상속재산분할기한(추가 6개월)을 달력에 표시한다.
- 상속인 전원이 서명한 분할협의서를 작성한다 — 등기 여부와 별개로 반드시 남긴다.
- 부동산 등기 시 법무사에게 협의분할 사실을 알리고, 가능하면 등기원인에 ‘협의분할에 의한 상속’을 명시해달라고 요청한다.
- 등기원인에 단순히 ‘상속’으로만 기재됐다면, 분할협의서·통신 기록 등 실질 증거를 별도로 보관한다.
- 분할기한 내 관할세무서에 배우자상속재산분할신고서를 제출한다.
상황별 배우자 상속공제 비교
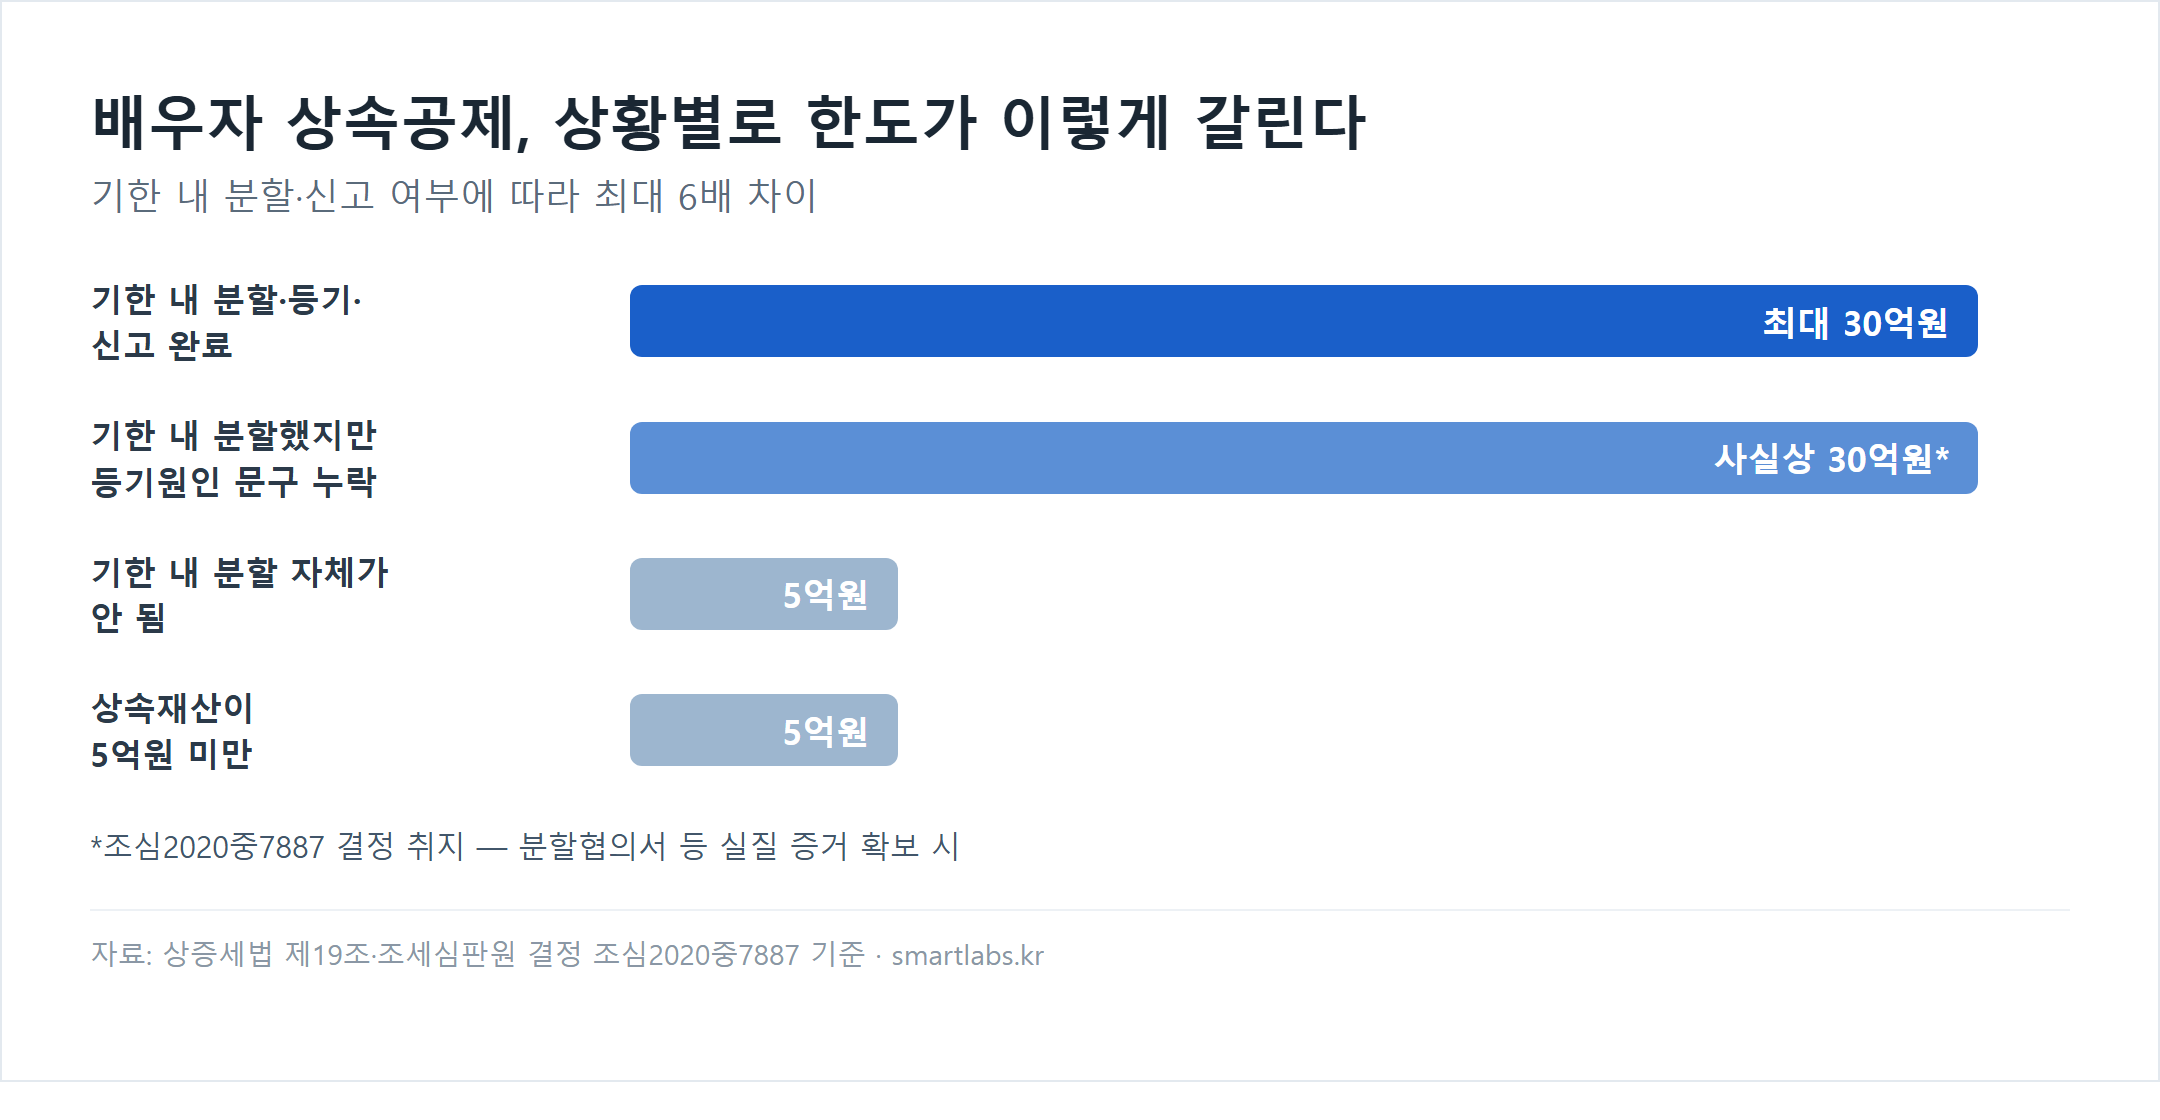
| 상황 | 공제 한도 | 비고 |
|---|---|---|
| 기한 내 분할·등기·신고 완료 | 최대 30억원(실제 상속액과 법정지분 중 적은 금액) | 일괄공제 5억원 별도 적용 |
| 기한 내 분할했지만 등기원인 문구 누락 | 사실상 30억원(조심2020중7887 취지) | 분할협의서 등 실질 증거 확보 시 |
| 기한 내 분할 자체가 안 됨 | 5억원(최소 보장) | 협의가 늦어져도 최소선은 유지 |
| 상속재산이 5억원 미만 | 5억원 또는 실제 상속액 중 큰 쪽 아님, 5억원 그대로 | 분할 여부와 무관하게 적용 |
자주 묻는 질문
배우자상속재산분할신고서를 못 냈는데 나중에 추가로 낼 수 있나?
분할기한 경과 후 결정이 아직 안 났다면 결정일 전까지는 신고 여지가 있는 경우가 있지만, 원칙은 기한 준수다. 기한을 넘긴 뒤에는 5억원 초과분 공제를 인정받기 어려우므로 기한 전 제출이 안전하다.
협의분할 없이 법정지분대로만 나눠도 공제받을 수 있나?
법정지분대로 나누는 것 자체는 협의분할의 한 형태로 인정될 수 있다. 다만 상속인 전원의 협의 사실을 뒷받침할 자료(분할협의서 등)를 남겨두는 편이 안전하다. 등기원인 문구만으로 부인당한 사례가 실제로 있었다는 점을 기억할 필요가 있다.
배우자상속공제와 일괄공제를 동시에 받을 수 있나?
가능하다. 배우자상속공제는 일괄공제(또는 기초공제+인적공제)와 별개 항목이라 요건을 갖추면 함께 적용된다. 배우자가 있는 상속에서 최대 35억원까지 공제 폭이 커지는 이유다.
출처
국가법령정보센터 — 상속세 및 증여세법 제19조
국세청 — 상속공제 안내
조세심판원 결정 조심2020중7887 (2021.11.3.)
※ 본 콘텐츠는 세무 자문이 아니며, 개별 상속 사안의 정확한 판단은 세무사·법무사 등 전문가 상담을 통해 확인해야 합니다. 세법 개정 및 유권해석 변경에 따라 내용이 달라질 수 있습니다.
✍️ David Park · 에디터