법인지방소득세 중간예납 신고 2026 — 법인세와 뭐가 다르고 위택스에서 어떻게 내야 할까
법인세 중간예납만 신고하면 끝이라고 생각했다가, 몇 주 뒤 위택스 고지서를 받고 놀라는 사업자가 매년 나온다. 법인지방소득세는 법인세와 완전히 별도로, 다른 사이트에서, 다른 세율표로 계산해 내야 하는 지방세다. 이 글을 읽으면 법인세 중간예납과 법인지방소득세 중간예납이 무엇이 같고 무엇이 다른지, 8월 31일까지 위택스에서 얼마를 어떻게 내야 하는지 바로 확인할 수 있다.
법인지방소득세, 왜 법인세랑 따로 신고해야 할까?
둘이 세율까지 닮아서 하나로 착각하기 쉽지만, 법적 근거부터 다르다. 법인세는 국세로 법인세법이 적용되고 홈택스에서 처리한다. 법인지방소득세는 지방세기본법·지방세법이 적용되는 별개 세목이라 위택스에서 따로 신고한다.
과거에는 법인세 신고서 안에 지방소득세분이 같이 포함돼 있었다. 2014년 세제 개편으로 완전히 독립 세목이 되면서 신고서·납부처·가산세까지 전부 갈라졌다. 지금도 이 부분을 모르고 법인세만 내고 넘어가는 초기 창업 법인이 꽤 있다.
과세표준 구간별 세율 — 실제로 얼마 차이 날까
지방세법 제103조의20이 정한 표준세율은 아래와 같다. 지자체가 조례로 최대 50%까지 가감할 수 있는데, 실무에서는 대부분 표준세율을 그대로 적용한다. 다만 사업장이 있는 지자체 홈페이지에서 조례 개정 여부를 한 번은 확인하는 게 안전하다.
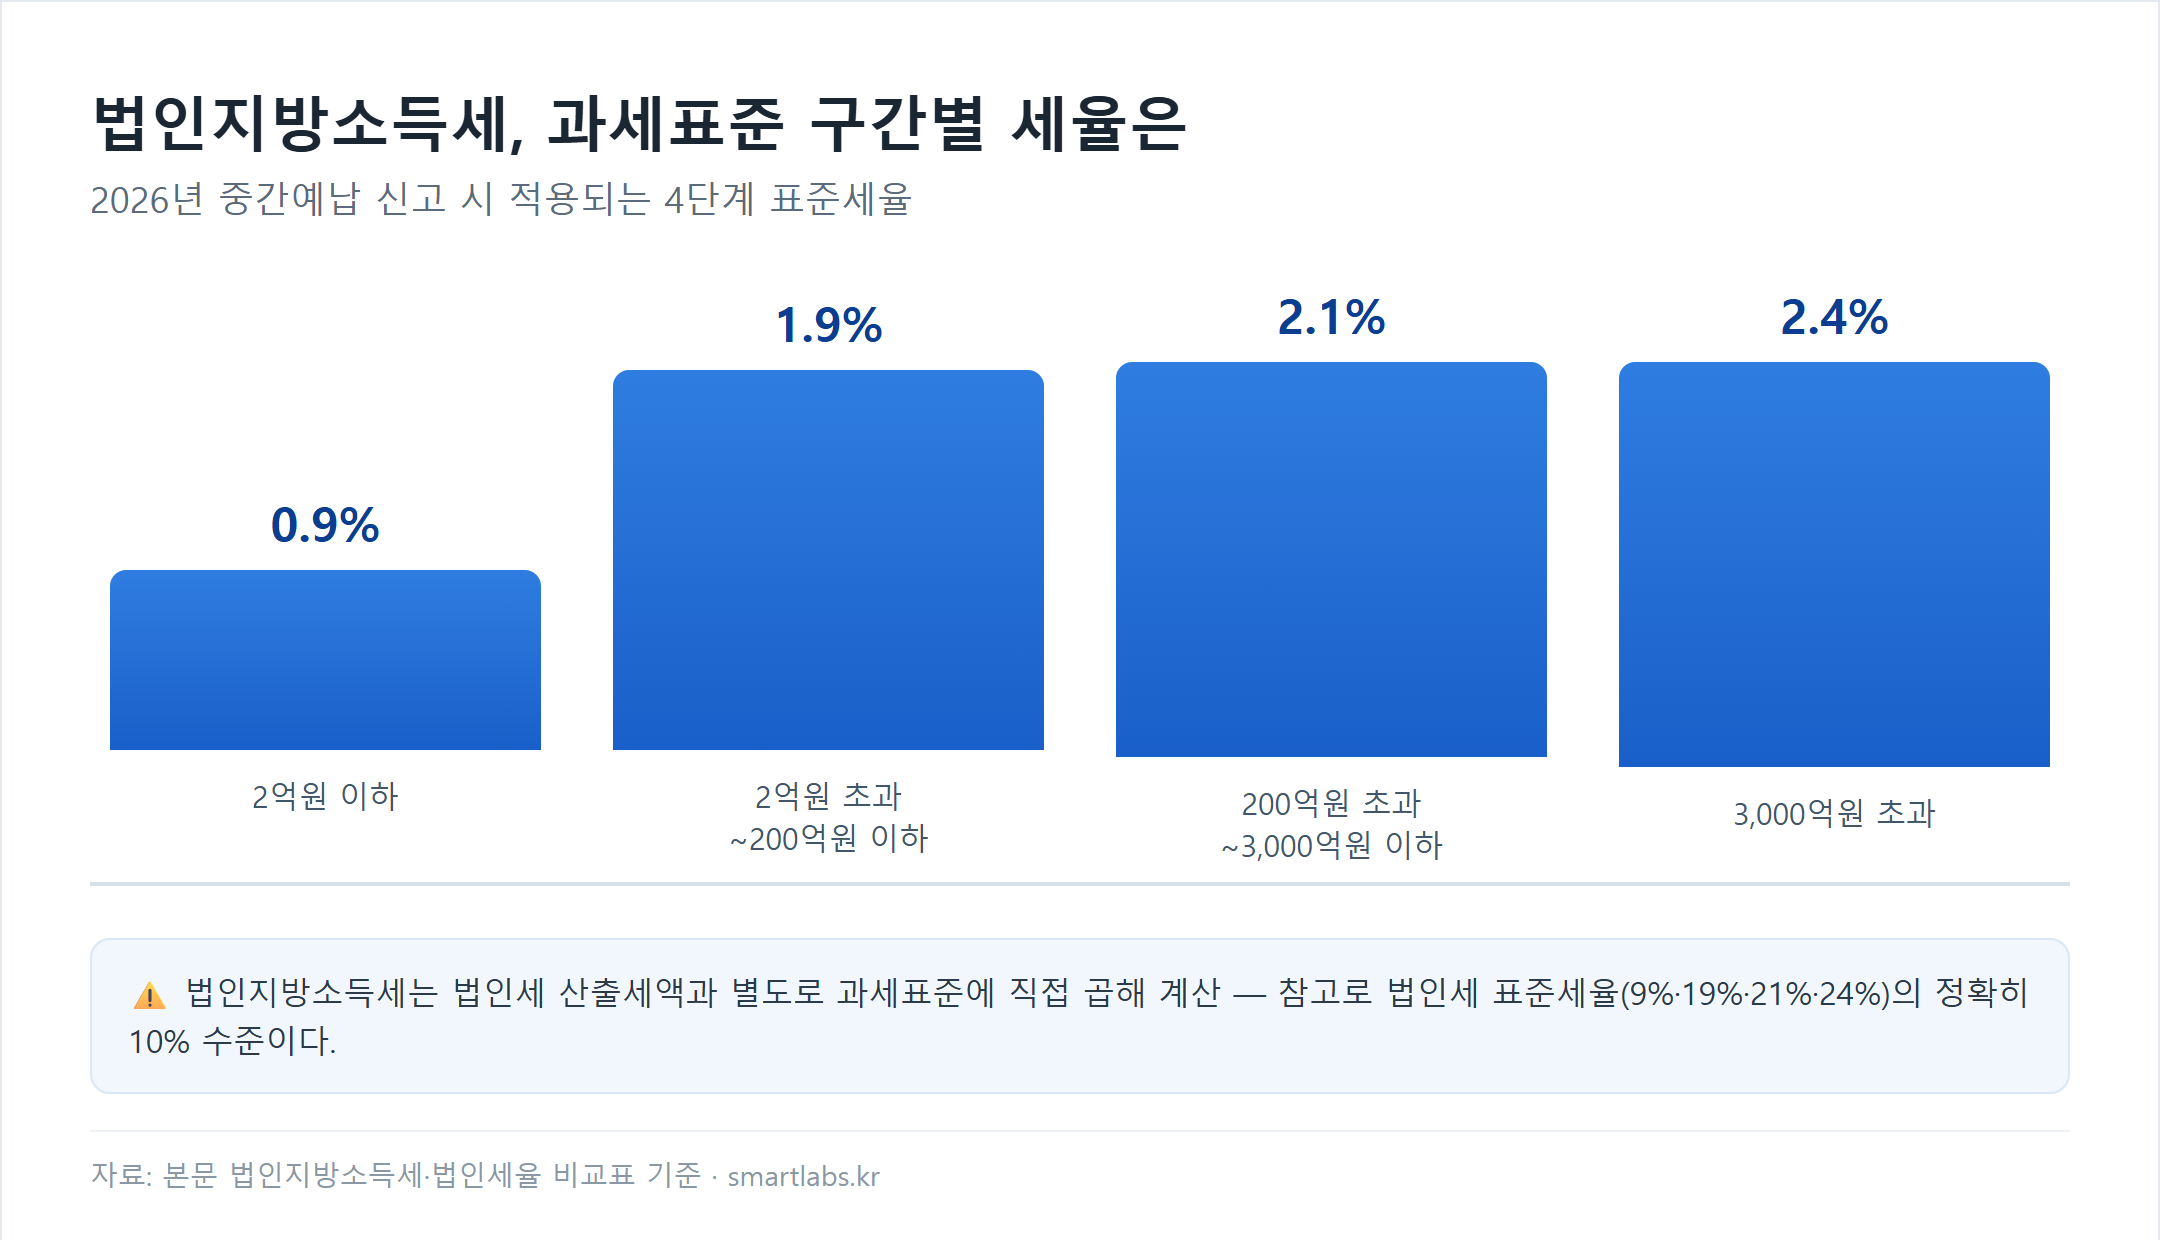
| 과세표준 구간 | 법인지방소득세 표준세율 | 참고: 법인세율 |
|---|---|---|
| 2억원 이하 | 0.9% | 9% |
| 2억원 초과 ~ 200억원 이하 | 1.9% | 19% |
| 200억원 초과 ~ 3,000억원 이하 | 2.1% | 21% |
| 3,000억원 초과 | 2.4% | 24% |
법인세율표 옆에 나란히 놓고 보면 규칙이 보인다. 각 구간 법인세율의 정확히 10분의 1이다. 그런데 이걸 “법인세 산출세액의 10%를 그냥 곱하면 된다”고 오해하는 경우가 많다. 실제로는 지방소득세만의 과세표준·세율표로 처음부터 다시 계산해야 하는 별도 세목이라, 결과 값이 단순 10% 곱셈과 미묘하게 어긋날 수 있다.
법인세 중간예납 기납부액, 그대로 가져다 쓸 수 있을까?
결론부터 말하면 가져다 쓸 수 있는 건 계산 방식이지, 세액 자체는 아니다. 법인세 중간예납은 두 가지 방법 중 하나로 계산한다. 직전 사업연도 산출세액의 절반을 내는 방법과, 올해 상반기 실적으로 가결산해 계산하는 방법이다.
상반기 매출이 작년보다 줄었거나 적자라면 가결산 방법이 유리하다. 국세청 안내 자료와 실제 세무회계 사무소 계산 사례를 비교해보면, 상반기 실적이 30% 이상 감소한 법인은 가결산 쪽이 세액을 눈에 띄게 줄여준다. 다만 어느 방법을 선택하든 법인지방소득세는 그 선택된 방법의 과세표준을 그대로 가져와서 별도 세율표로 다시 계산해야 한다.
납부세액이 1천만원을 넘으면 분납도 가능하다. 1천만~2천만원 구간은 1천만원만 8월 31일까지 내고 나머지는 11월 2일까지 미루는 식이다. 2천만원 초과 구간은 50%씩 나눠 낸다. 이 분납 규정은 법인세·법인지방소득세 양쪽 모두에 적용된다.
위택스 신고, 막상 눌러보면 헷갈리는 지점
위택스 로그인 후 신고서 메뉴로 들어가면 “법인지방소득세 중간예납 신고서”라는 별도 항목이 있다. 여기서 사업자등록번호와 법인세 과세표준을 입력하면 세액이 자동 계산되는데, 문제는 사업장이 두 곳 이상인 법인이다.
사업장이 여러 지자체에 걸쳐 있으면 안분 계산이 필요하다. 종업원 수·건축물 면적 기준으로 지자체별 배분 비율을 각각 계산해서 지자체마다 따로 신고해야 한다. 위택스 화면과 지방세법 시행규칙 안분 서식을 나란히 놓고 확인해보면, 본점 소재지만 신고하고 지점 소재지를 빠뜨리는 실수가 실제로 자주 나온다.
본점 하나뿐인 소규모 법인이라면 이 단계는 건너뛴다.
지금 바로 확인해야 할 것들
- 내 법인이 12월 결산법인인지, 중간예납 면제 대상(직전 세액 50만원 미만·신설법인·휴업법인 등)인지부터 확인
- 법인세 계산 방법(직전연도 기준 vs 가결산)을 먼저 정하고, 그 과세표준으로 위택스 지방소득세 신고서 작성
- 사업장이 2곳 이상이면 안분 계산 필요 여부 체크
- 납부세액 1천만원 초과 시 분납 가능 여부 확인
- 홈택스 신고와 위택스 신고를 각각 별도로 완료했는지 최종 확인 — 하나만 하고 끝냈다고 착각하는 경우가 가장 흔한 실수다
자주 묻는 질문
법인지방소득세를 안 내면 가산세는 얼마나 붙나?
무신고 가산세는 납부세액의 20%(부정행위는 40%)가 붙고, 여기에 납부지연가산세가 하루 0.022%씩 추가된다. 지방세기본법 제53조·제55조에 근거한 요율로, 국세 가산세 구조와 사실상 동일하다.
법인세 중간예납 면제 법인도 법인지방소득세를 신고해야 하나?
아니다. 직전 사업연도 산출세액 기준 계산액이 50만원 미만인 중소기업, 당해연도 신설 법인, 이자소득만 있는 비영리법인, 휴업 등으로 상반기 수입금액이 없는 법인은 법인세와 마찬가지로 법인지방소득세 중간예납 의무도 없다.
법인세 신고서에 나온 세액에 그냥 10%를 곱하면 되지 않나?
안 된다. 결과가 비슷하게 나올 때도 있지만 법인지방소득세는 자체 과세표준 구간·세율표(0.9%~2.4%)로 처음부터 다시 계산하는 별개 세목이다. 지자체 조례로 세율이 가감된 지역이라면 단순 10% 곱셈과 차이가 더 벌어진다.
참고 자료
같은 세무일정을 다룬 글도 함께 참고하면 헷갈리는 부분을 줄일 수 있다. 법인세 중간예납 대상 2026 — 8월 31일 신고 세율인상 계산법 총정리에서 법인세 쪽 계산법을 먼저 확인하고, 사업소분 주민세까지 챙기려면 주민세 사업소분 신고 안 하면 어떻게 되나 — 대상·세액·기한 총정리 (2026년 8월)도 같이 보는 걸 권한다.
※ 본 콘텐츠는 세무 자문이 아니며, 일반적인 정보 제공 목적으로 작성됐다. 세율·기준금액은 2026년 기준이며 세법·조례 개정에 따라 달라질 수 있다. 사업장 소재 지자체별 조례, 안분 계산 등 구체적인 세액 산정은 담당 세무서·지자체 세무부서 또는 세무 전문가와 반드시 확인해야 한다.
✍️ David Park · 에디터