정기예금 만기 후 이율, 정기예금 만기 후 이자 비교
예금 만기일에 앱을 못 열고 지나가는 일은 흔하다. 그런데 정기예금 만기 후 이율은 약정 때 받던 금리가 아니다. 은행이 정한 별도 구간표를 따르고, 구간이 한 칸 넘어갈 때마다 금리가 뚝 떨어진다.
정기예금 만기후 처리를 깜빡하면 손에 쥐는 정기예금 만기 후 이자가 얼마나 줄어드는지, 그 숫자를 보려는 글이다. 정기예금 만기 후 이율의 구간표는 상품설명서에만 적혀 있어 찾기 번거롭다.
이 글은 KB국민은행 KB Star 정기예금 설명(2026년 10월 29일 기준)과 신한은행·하나은행 상품설명서를 직접 열어 확인한 구간표를 바탕으로, 5,000만 원을 만기 뒤 그대로 둘 때 이자가 얼마나 달라지는지 계산한 결과를 정리했다. 확인하지 못한 은행은 확인하지 못했다고 적었다.

📑 목차
- 정기예금 만기 후 이자는 어떻게 계산되나?
- 5,000만 원을 그대로 두면 얼마를 잃나?
- 은행마다 구간표가 얼마나 다른가?
- 자동재예치를 걸어두면 안전한가?
- 만기 일주일 전 점검 순서
- 자주 묻는 질문
정기예금 만기 후 이자는 어떻게 계산되나?
약정 기간이 끝난 날부터는 가입할 때 약속한 금리가 멈추고, 상품설명서에 적힌 만기 후 구간 금리로 갈아탄다. 우대금리도 붙지 않는다. KB Star 정기예금 설명을 열어보면 만기 후 금리는 가입일에 고시된 계약기간별 기본이율을 기준으로 하고 우대금리는 뺀다고 되어 있다.
정기예금 만기 후 이율 구간은 세 칸이다.
| 만기 후 경과 기간 | 적용 금리(KB Star 정기예금) | 기본금리 2.15% 기준 연이율 |
|---|---|---|
| 1개월 이내 | 기본금리의 50% | 1.075% |
| 1개월 초과~3개월 이내 | 기본금리의 30% | 0.645% |
| 3개월 초과 | 연 0.1% | 0.1% |
기본금리 2.15%는 계산을 위한 가정값이다. 실제 내 상품의 기본금리는 가입 당시 영수증이나 앱의 계약 내용에서 확인해야 한다.
5,000만 원을 그대로 두면 얼마를 잃나?
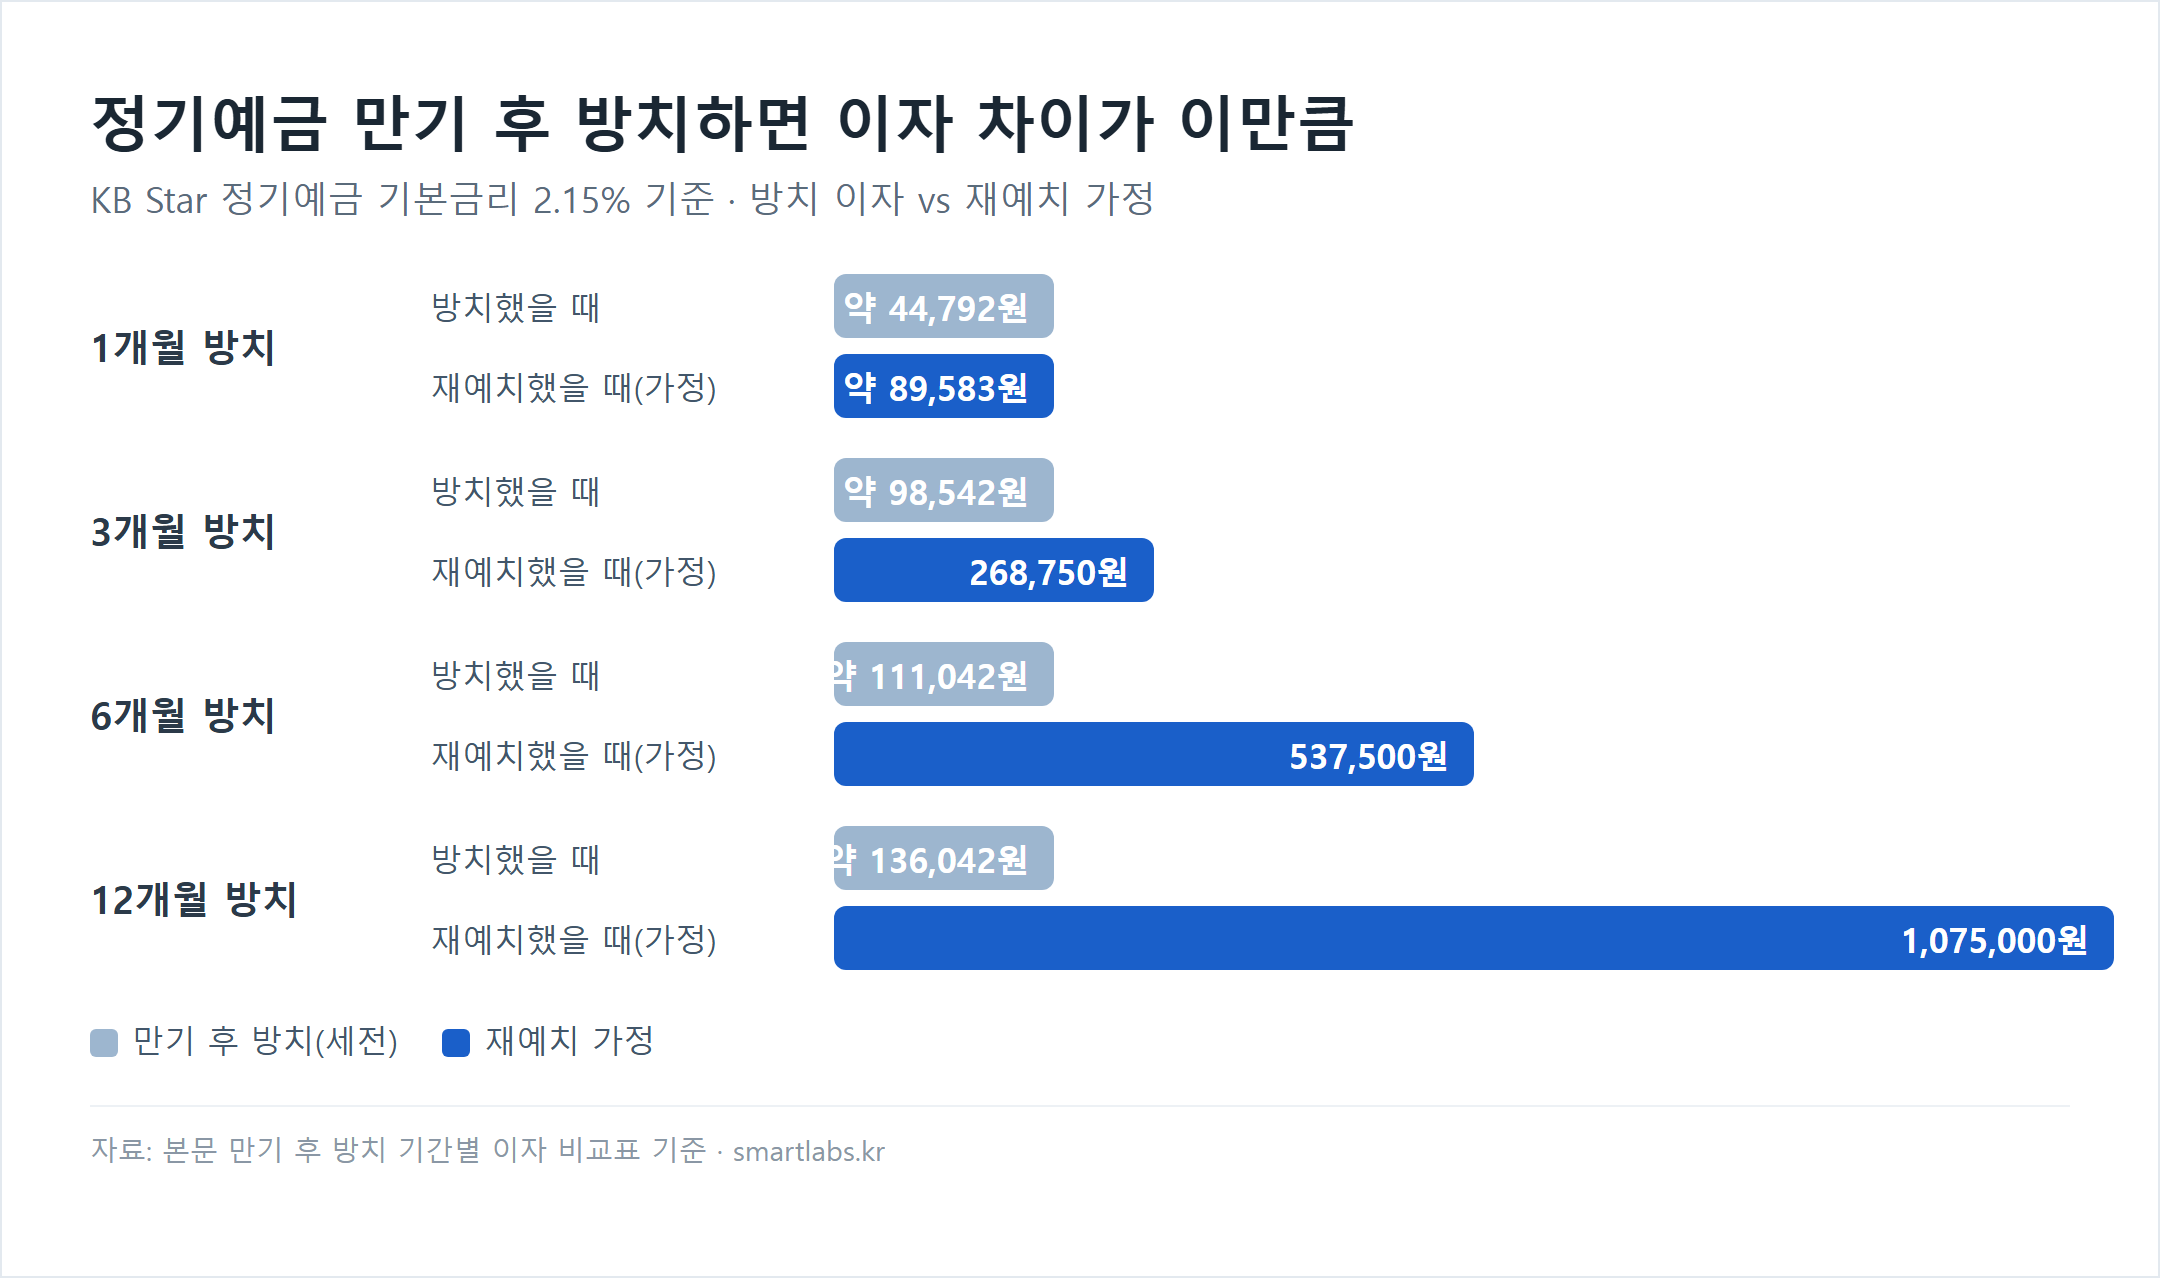
정기예금 만기후 5,000만 원을 두는 경우를 가정했다. 기본금리 2.15%, 위 KB 구간을 그대로 적용해 직접 계산했다. 비교 대상은 만기일에 같은 금리(2.15%)로 재예치했다고 가정한 경우다. 재예치 금리가 같다는 가정은 낙관적이다. 금리가 내려가는 시기라면 재예치 이자는 이보다 적다.
| 만기 후 방치 기간 | 방치했을 때 이자(세전) | 재예치했을 때(가정) | 차이 |
|---|---|---|---|
| 1개월 | 약 44,792원 | 약 89,583원 | 약 44,791원 |
| 3개월 | 약 98,542원 | 268,750원 | 약 170,208원 |
| 6개월 | 약 111,042원 | 537,500원 | 약 426,458원 |
| 12개월 | 약 136,042원 | 1,075,000원 | 약 938,958원 |
계산 과정은 단순하다. 1개월 구간은 5,000만 원에 1.075%를 곱하고 12로 나눈 값이다. 2개월 구간은 0.645%, 3개월을 넘은 달부터는 0.1%를 같은 식으로 더했다.
눈에 띄는 건 하루 단위 차이다. 3개월을 넘긴 뒤에는 5,000만 원이 하루에 약 137원(연 0.1%)을 번다. 재예치했다면 같은 날 약 2,945원이다. 공식은 단순한데 체감은 다르다. 20배 넘게 벌어지는 구간이 매일 흘러간다.
은행마다 구간표가 얼마나 다른가?
정기예금 만기 후 이율의 구간 기준이 같을 거라고 믿고 넘어가기 쉽다. 직접 열어본 설명서만 비교해도 구간 개수부터 다르다.
| 구분 | 1개월 이내 | 그 이후 | 마지막 구간 |
|---|---|---|---|
| KB Star 정기예금(2026.10.29 기준) | 기본금리 50% | 1~3개월 30% | 3개월 초과 연 0.1% |
| 신한 쏠편한 정기예금(2018년 설명서) | 고시이자율의 1/2(최저 0.10%) | 1~6개월 1/4 | 6개월 초과 연 0.10% |
| 신한 쏠편한 정기예금(2019년 설명서) | 1/2 | 1~6개월 1/4 | 6개월 초과 연 0.20% |
| 하나은행 정기예금(2016.11.07 변경 이력) | 일반정기예금 기본금리의 1/2 | 1개월 초과 1/4 | 구간 구분 없음 |
신한 2018년판과 2019년판을 나란히 놓으면 같은 상품 이름인데 6개월 초과 금리가 0.10%에서 0.20%로 달라진다. 가입 시점의 설명서가 기준이라는 뜻이다. 하나은행 쪽은 현재 상품 페이지에 현행 기준이 없고 2016년 변경 이력만 남아 있어서, 지금 가입한 상품에 그대로 적용된다고 단정하지 않았다.
우리은행 정기예금의 정기예금 만기 후 이율은 이번에 찾지 못했다. 내 은행이 여기 없다면 앱의 상품설명서 PDF에서 “만기 후 이율” 문구를 찾아 구간을 직접 적어두는 편이 가장 빠르다.
자동재예치를 걸어두면 안전한가?
정기예금 만기 후 이자 손실을 막는 가장 흔한 장치지만 조건이 붙는다. KB 설명 기준으로 가입 때 자동해지, 자동재예치(원금), 자동재예치(원금+이자) 중 하나를 고르게 되어 있고, 재예치 시점에는 그때의 금리가 적용된다. 금리가 내려간 시기라면 약정 때보다 낮은 금리로 다시 묶이는 셈이다.
우대금리도 따로 확인해야 한다. 재예치 때는 가입 당시 우대금리가 그대로 따라오지 않을 수 있다고 안내되어 있다. 비과세종합저축으로 가입한 예금은 자동해지만 가능하다는 제한도 있다.
만기 일주일 전 점검 순서
- 가입 계약 내용에서 만기일과 만기 처리 방식(자동해지·재예치)을 확인한다.
- 상품설명서에서 만기 후 이율 구간을 찾아 1개월·3개월(또는 6개월) 시점을 달력에 적는다.
- 재예치할 상품의 현재 금리와 만기 시점 금리를 비교하고, 갈아탈 상품이 있다면 이동할 계좌를 미리 연다.
- 예금자보호 한도(1인당 원금과 이자 합쳐 1억 원)를 넘지 않는지 새 예치처와 함께 점검한다.
- 만기일 당일에 처리됐는지 입금 내역을 보고 확인한다.
적금 만기도 같은 문제가 생긴다. 중도에 해지하는 경우는 적금 중도해지 이율 계산기, 손해 줄이는 해지 시점에서 따로 다뤘다.
자주 묻는 질문
만기 후 하루만 늦어도 금리가 바뀌나요?
정기예금 만기후 첫날부터 정기예금 만기 후 이율이 적용된다. 확인한 KB 구간표에서는 1개월 이내가 기본금리의 50%라서, 하루 늦은 경우에도 약정 금리를 받지 못한다. 만기일이 휴일이라면 다음 영업일에 처리되는 방식도 있으니 상품설명서의 휴일 규정을 보는 것이 맞다.
만기 후 이자에 우대금리도 붙나요?
KB Star 정기예금 설명은 기본이율 기준이고 우대금리는 제외한다고 안내한다. 다른 상품은 우대 조건을 만기 후에 어떻게 다루는지 문구가 다를 수 있다. 상품설명서에서 만기 후 이율 항목을 직접 읽고 판단해야 한다.
만기 후 이율 구간이 6개월인지 3개월인지 어디서 보나요?
은행 앱이나 홈페이지의 상품설명서에 만기 후 이율 표로 들어 있다. 같은 상품명이어도 가입 시점 설명서에 따라 구간이 달랐던 사례가 있다(신한 쏠편한 2018·2019년판). 가입 당시 받은 설명서를 기준으로 보는 게 안전하다.
참고 출처
- KB Think — 예금 만기, 재예치할까? 다른 상품으로 옮길까? (2026.10.29 기준)
- 신한은행 쏠편한 정기예금 상품설명서(2018)
- 신한은행 쏠편한 정기예금 상품설명서(2019)
- 하나은행 정기예금 상품 안내(기준일 2025.9.1)
✍️ David Park · 에디터 | 2026년 11월 11일 기준
본 콘텐츠는 투자 자문이 아니며 일반적인 금융·재테크 정보입니다. 금리·상품 조건은 금융회사와 시점에 따라 달라질 수 있으니 가입 전 해당 금융회사 공시 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다.