치아보험 감액기간 계산기, 임플란트 면책기간 날짜
치아보험에 가입하고 몇 달 안 돼 충치 치료나 임플란트를 받으면 보험금이 0원이거나 절반만 나오는 일이 있습니다. 원인은 가입 직후 일정 기간 보험금을 깎는 면책·감액 장치입니다. 그런데 이 기간이 며칠이고 어느 날짜까지인지를 가입자가 직접 세어 보는 일은 드뭅니다.
이 글은 가입일과 치료일을 넣으면 치아보험 감액기간이 언제 끝나는지, 그 치료가 면책인지 감액인지 전액인지를 바로 보여 주는 계산기를 담았습니다. 임플란트처럼 발치와 치료 날짜가 갈리는 경우도 따로 계산합니다. 일수와 비율은 상품마다 다르다는 점이 출발점이라, 계산기의 값은 직접 고칠 수 있게 열어 두었습니다.
치아보험 감액기간과 면책기간은 어떻게 다른가?
면책기간에는 보험금을 한 푼도 받지 못하고, 감액기간에는 약정한 보험금의 일부, 보통 절반만 받습니다.
뉴시스가 보험연구원 자료를 바탕으로 쓴 기사는 보험사들이 질병으로 인한 치료에 보험금을 주지 않는 면책기간과 보험금의 50%만 주는 감액기간을 90일에서 2년까지 두고 있다고 전합니다. 기사에 실린 사례를 보면 가입 80일째에 충치로 크라운 치료를 받고 청구한 가입자는 면책기간에 걸려 한 푼도 받지 못했습니다.
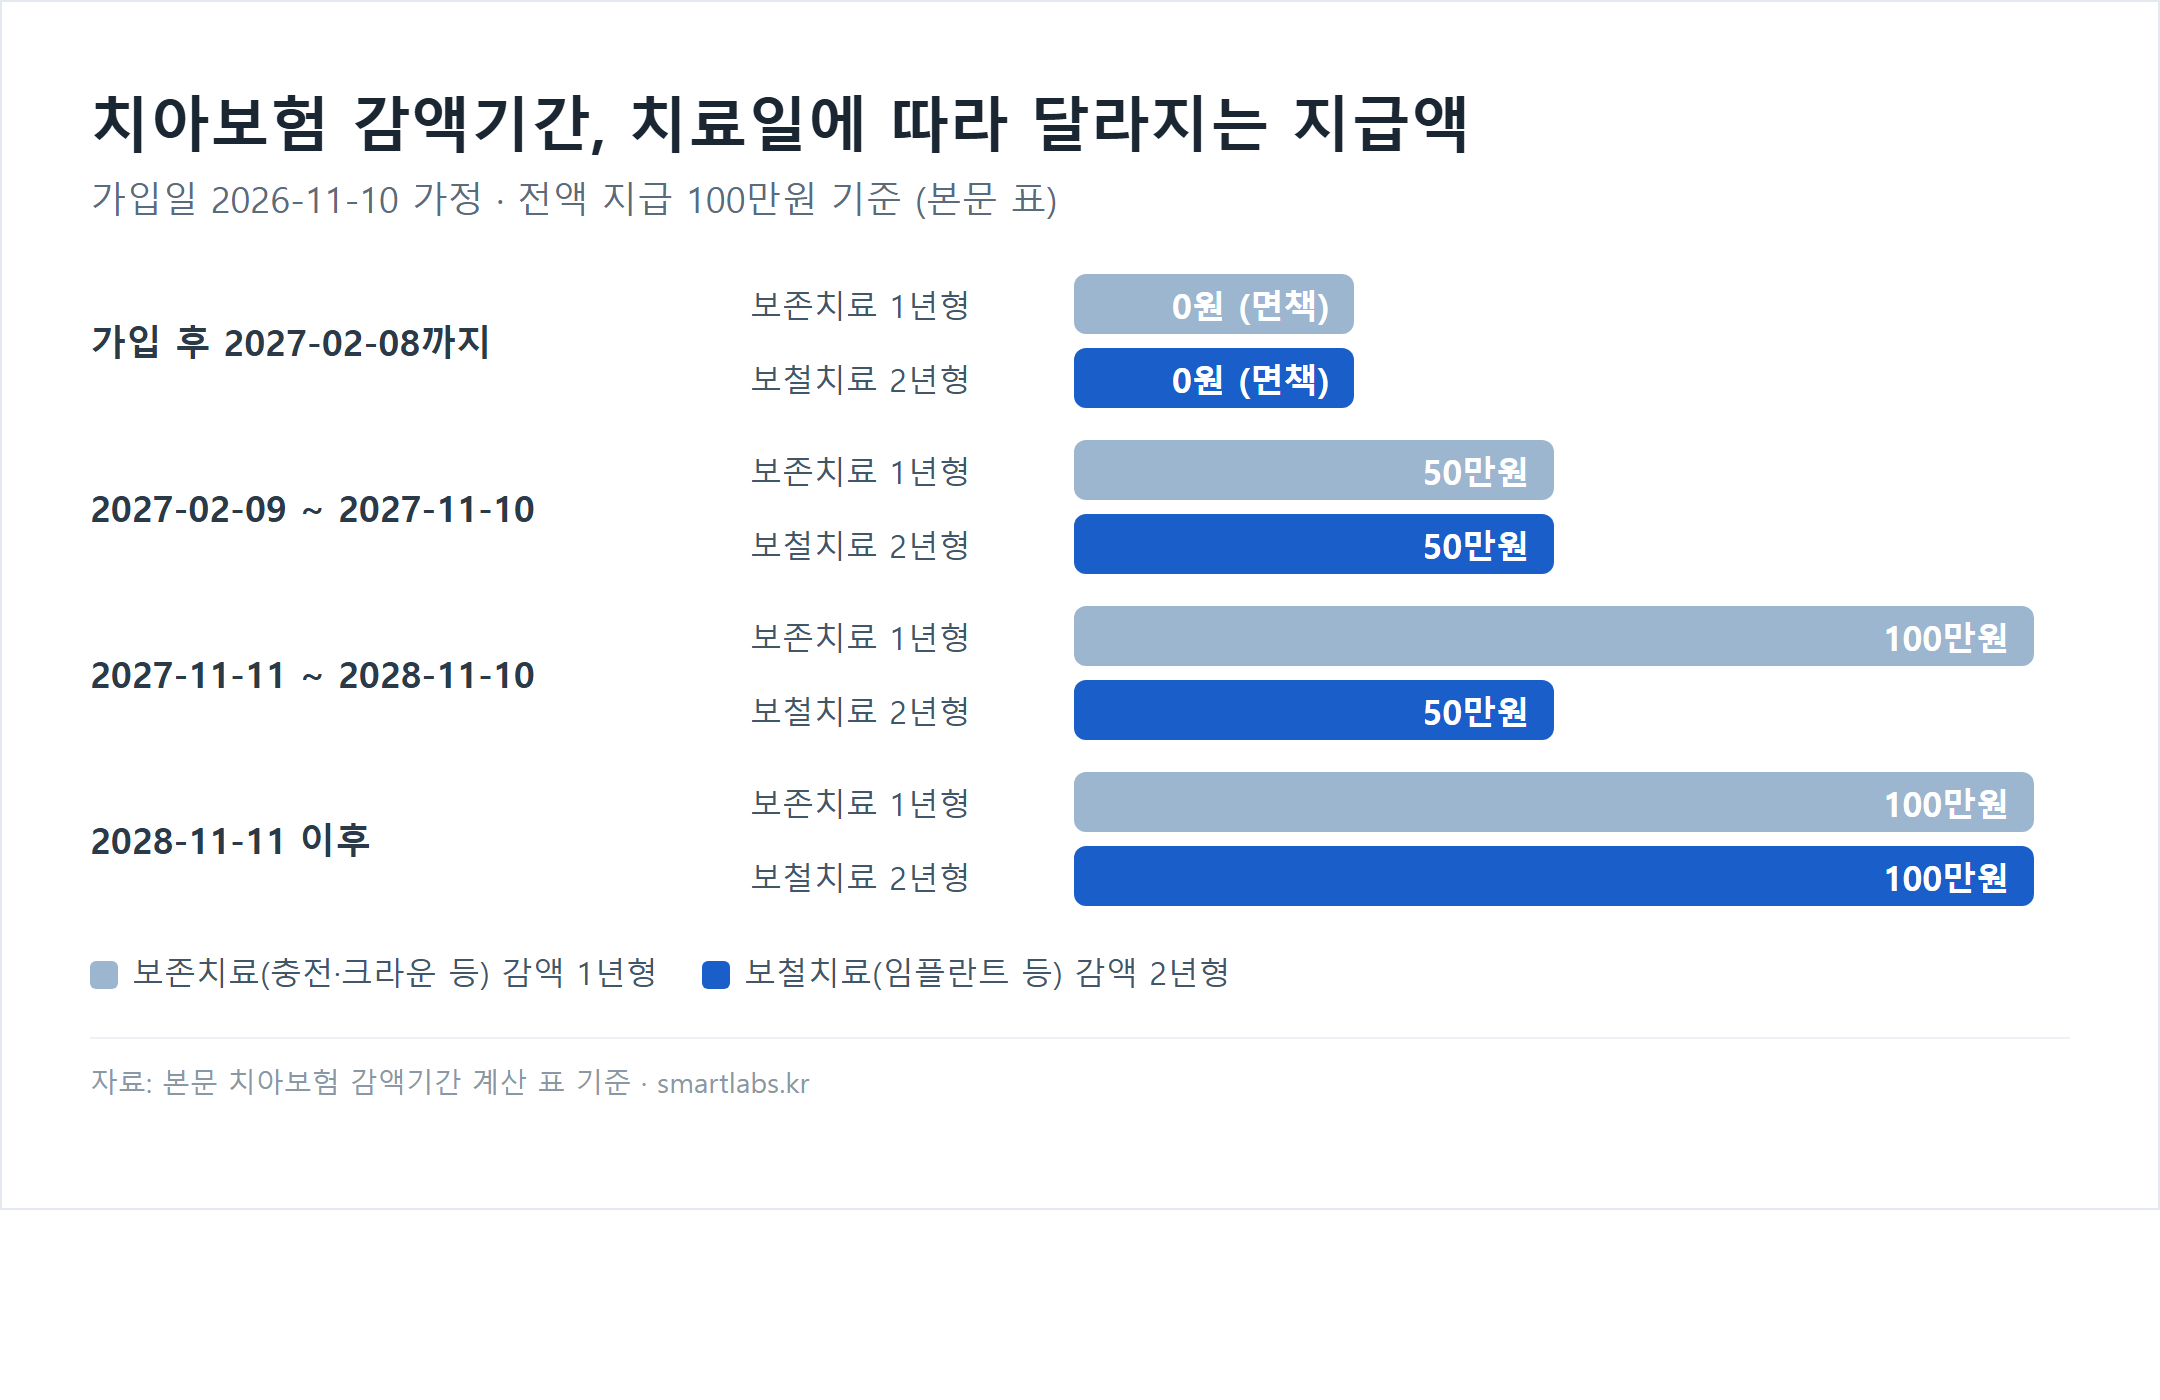
기간의 길이는 치료 종류에 따라서도 갈립니다. 한 치의학 학회 논문은 임플란트 치조골 이식 같은 보철 관련 치료에 모든 보험사가 2년의 감액기간을 두고 있다고 설명합니다. 같은 논문에서 보존 치료는 1년 이내 50%, 보철 치료는 1년에서 2년 이내 50% 지급이라는 구조도 소개합니다. 이 구조를 날짜로 옮기면 아래 표처럼 됩니다. 보험금 100만원짜리 담보를 가정했고, 가입일은 계산 편의를 위해 임의로 잡은 예시입니다.
| 치료받은 날(가입일 2026-11-10 가정) | 보존치료(충전·크라운 등) 감액 1년형 | 보철치료(임플란트 등) 감액 2년형 |
|---|---|---|
| 가입 후 2027-02-08까지 | 0원 (면책) | 0원 (면책) |
| 2027-02-09 ~ 2027-11-10 | 50만원 (50% 감액) | 50만원 (50% 감액) |
| 2027-11-11 ~ 2028-11-10 | 100만원 (전액) | 50만원 (50% 감액) |
| 2028-11-11 이후 | 100만원 (전액) | 100만원 (전액) |
치아보험 면책기간은 대개 가입 직후 짧게, 감액기간은 그 뒤로 길게 이어집니다. 두 기간이 나란히 붙어 있어서 “면책이 끝났으니 전액이 나온다”고 생각하기 쉽고, 거기서 오해가 시작됩니다.
치아보험 감액기간 계산기
가입일과 치료일을 넣으면 면책 마지막 날, 감액 마지막 날, 그리고 그 치료가 어느 구간에 걸리는지를 보여 줍니다. 면책 일수와 감액 개월 수, 지급 비율, 보험금은 내 약관 숫자로 바꿔 넣으세요. 임플란트라면 발치일 칸도 채워 보세요.
날짜만 세는 도구이고, 보험금 심사 결과를 대신하지 않습니다. 담보별로 감액기간이 달라서 한 증권 안에서도 충전과 임플란트의 마지막 날이 다를 수 있습니다. 결과를 들고 보험사에 “내 증권의 이 담보는 몇 월 며칠까지 감액이냐”고 한 번 물어보는 용도로 쓰세요.
자동완성을 열어 보면 치아보험 면책기간이 입력창에 먼저 뜨고, 그 옆에 “치아보험 면책기간 중 치료”, “치아보험 면책기간 임플란트” 같은 질문형이 줄줄이 따라옵니다. 가입 직후 치료를 앞둔 사람이 많다는 신호로 읽힙니다.
치아보험 임플란트는 발치일 기준일까, 치료일 기준일까?
보험사가 약관에 따라 발치일을 기준으로 삼으면, 임플란트 치료일이 감액기간을 지난 뒤여도 보험금이 절반만 나올 수 있습니다.
앞서 인용한 뉴시스 기사에 실린 사례를 날짜로 풀면 이렇습니다. 가입자는 2021년 1월 1일에 치아보험에 들었고, 2022년 10월 5일 잇몸질환으로 영구치를 발치했습니다. 그리고 가입 2년이 지난 뒤 임플란트 치료를 받고 청구했는데 보험금의 50%만 받았습니다. 기사는 보험사가 약관에 따라 발치일을 기준으로 보장금액을 산정했기 때문이라고 설명합니다.
| 날짜 | 일어난 일 | 감액 2년형 기준 판정 |
|---|---|---|
| 2021-01-01 | 치아보험 가입 | 감액 종료 예정일 2023-01-01 |
| 2022-10-05 | 잇몸질환으로 영구치 발치 | 가입 후 642일째 → 감액기간 안 |
| 2023-02-28 | 임플란트 치료 후 보험금 청구 | 치료일만 보면 감액 종료 후 → 전액인데, 보험사는 발치일을 기준으로 50% 지급 |
이 사례에서 치아보험 임플란트 청구가 갈린 지점은 치료를 언제 받았느냐가 아니라 어느 날을 기준일로 삼느냐였습니다. 임플란트는 발치, 뼈 이식, 식립, 보철물 장착으로 여러 달에 걸쳐 진행됩니다. 어느 날짜를 기준으로 보는지는 담보 이름과 약관 문구에서 정해지므로, 시작 전에 확인해 두면 청구 뒤에 놀랄 일이 줄어듭니다.

상해로 치아가 부러지거나 빠진 경우는 면책·감액 기간 없이 지급되는 상품도 있는 것으로 알려져 있습니다. 다만 이것도 상품마다 달라서, 사고로 다쳤다면 진료기록의 원인 항목이 상해로 적혀 있는지부터 확인해야 합니다.
청구 전에 확인할 날짜 다섯 개
청구서를 쓰기 전에 아래 다섯 가지를 증권과 약관에서 찾아 칸을 채우면 지급액이 왜 그렇게 나오는지 스스로 설명할 수 있습니다.
| 점검 항목 | 어디서 확인하나 | 내 값 |
|---|---|---|
| 가입일(청약일 또는 보장개시일) | 증권 첫 장, 보험사 앱 계약 상세 | ☐ |
| 면책 일수와 감액 개월 수 | 약관의 보장개시일·보험금 지급사유 조항 | ☐ |
| 치료 종류별 감액 기간 차이 | 보존치료 / 보철치료 / 치조골 이식 등 담보별 표 | ☐ |
| 감액·면책을 따질 기준일 | 약관의 “치료를 받은 날”인지 “발치일·진단일”인지 | ☐ |
| 질병인지 상해인지 | 진단서·진료기록의 원인 항목(상해는 적용 방식이 다를 수 있음) | ☐ |
가입일은 증권에 적힌 계약일과 약관의 보장개시일이 다를 수 있습니다. 대개 보장개시일이 계약일보다 늦습니다. 계산기에는 약관에 적힌 보장개시일 기준의 숫자를 넣는 편이 안전합니다.
보험사 앱에서 계약 상세를 열면 담보별 보장개시일이 나오는 곳도 있고, 증권 PDF에만 있는 곳도 있습니다. 두 곳이 다르면 고객센터에 서면 답변을 요청해 두세요. 보험금 지급이 늦어지거나 다툼이 생겼을 때 이 답변이 근거가 됩니다. 지급이 늦어질 때 쓰는 방법은 보험금 청구 거절 사유와 대응 글에 정리해 두었습니다.
치료 일정을 정할 때 알아 둘 점
치아 치료는 보험금 때문에 미룰 일이 아니고, 아프거나 상태가 나쁘면 먼저 치료받는 것이 맞습니다. 이 글의 계산은 이미 일정이 잡혔을 때 청구액을 가늠하는 데만 쓰세요.
- 치료 필요 판정을 받았는데 감액 종료일이 가깝다면 치과에 진행 순서와 일정 조정이 가능한지 물어보고, 의학적으로 미루기 어렵다면 그대로 치료하세요.
- 견적을 받을 때 발치와 식립 날짜를 각각 적어 달라고 하면 나중에 청구서류의 날짜와 약관을 맞춰 보기 쉽습니다.
- 진료비 세부내역서와 영수증은 치료마다 따로 보관하세요. 청구에는 시효가 있으니 보험금 청구 소멸시효 글도 함께 보시기 바랍니다.
- 가입 전이라면 면책기간이 없다는 상품 소개도 감액기간은 따로 있는지 약관에서 한 번 더 확인하세요. 가입 전 치아 치료 이력이 보험금 미지급 사유가 될 수 있다는 점도 기사에 나옵니다.
자주 묻는 질문
치아보험 면책기간이 끝났는데 왜 보험금이 절반만 나오나요?
면책이 끝나도 감액기간이 이어지기 때문입니다. 면책은 0원, 감액은 보통 50%이며 둘은 서로 다른 기간입니다. 치료일이 감액 마지막 날 이전이면 절반만 지급될 수 있고, 약관의 감액 종료 시점을 확인해야 합니다.
치아보험 임플란트는 치료일이 아니라 발치일로 따지나요?
그렇게 산정한 사례가 있습니다. 뉴시스 기사에서는 가입 2년이 지난 뒤 임플란트를 받았는데도 발치일이 감액기간이어서 50%만 지급됐습니다. 모든 보험사가 같은 방식은 아니므로 약관 문구와 담보 이름을 확인하세요.
사고로 이가 부러지면 감액기간에도 보험금이 나오나요?
상해로 인한 치료는 면책·감액이 적용되지 않는 상품이 일반적이라고 알려져 있지만 상품마다 다릅니다. 진단서와 진료기록에 상해라고 적혀 있는지, 약관의 상해 치아 담보가 별도로 있는지를 확인하세요.
출처
- 뉴시스 — 치아보험 들어 볼까…상품 살펴 보니 (2023-03-04, 보험연구원 자료 인용, 면책·감액기간 90일~2년과 발치일 기준 사례)
- 대한치과의사협회지 — 치아보험 보장 구조 관련 논문(보존치료 1년, 보철치료 2년 감액 구조 설명)
- 금융감독원 파인 — 금융소비자 정보 포털(보험 약관·민원 안내)
- 생명보험협회 — 보험 상품 정보·약관 안내
✍️ Olivia Shin · 에디터
본 콘텐츠는 보험 자문이나 가입 권유가 아니며 일반적인 제도·상품 정보입니다. 보장 내용과 지급 조건은 상품·약관마다 다르니 가입·청구 전 해당 보험사 약관 또는 금융감독원(국번없이 1332)에서 최종 확인하시기 바랍니다. 면책·감액 일수와 비율은 2026년 11월 3일 기준 보도와 논문에 나온 일반적 구조이며, 실제 기간은 상품·가입 시기에 따라 다릅니다.