기준금리 2.75% 인상 예금·적금 금리비교 2026 — 은행·저축은행 최고금리 총정리
한국은행이 기준금리를 2.75%로 올리면서 예금·적금 금리가 빠르게 움직이고 있다. 이 글을 읽으면 은행별 정기예금 최고금리와 저축은행 특판 상품, 갈아타기 전 확인해야 할 조건까지 한 번에 정리할 수 있다.
기준금리 2.75% 인상, 왜 지금인가
한국은행 금융통화위원회가 2026년 7월 16일 기준금리를 연 2.50%에서 2.75%로 0.25%포인트 올렸다. 2023년 1월 이후 3년 6개월 만의 인상이다. 14개월 동결 기조를 끝낸 결정이기도 하다.
배경엔 물가가 있다. 2026년 6월 소비자물가 상승률은 전년 동월 대비 3.2%였다. 한은의 물가안정 목표는 2%. 목표치를 1%포인트 넘게 웃돈 셈이다.
3.2%라는 숫자만 보면 크게 안 느껴질 수 있는데, 목표치 2%와 나란히 놓고 보면 격차가 꽤 벌어져 있다. 여기에 가계대출 증가와 수도권 주택가격 상승도 인상 배경으로 함께 꼽힌다.
신현송 한국은행 총재는 8월 추가 인상 가능성도 열어뒀다.
[2026년 9월 기준 확인] 실제로 한국은행은 2026년 8월 27일 기준금리를 2.75%에서 3.00%로 한 번 더 올렸다. 두 달 연속 인상이며, 2024년 11월 이후 1년 9개월 만에 기준금리가 다시 3%대로 올라선 것이다. 경기 회복세는 예상보다 강한데 물가 압력이 쉽게 꺾이지 않는다는 게 한은의 설명이다.
긴축 국면 진입이다.
예적금 금리만 오르는 게 아니다. 대출금리는 예금금리보다 빠르게 움직이는 경향이 있다. 5대 은행 가계 예대금리차는 2026년 5월 평균 1.39%포인트로 연초보다 벌어진 상태였다. 기준금리가 또 오르면 이 격차가 더 벌어질 가능성도 있다. 변동금리 대출을 쓰고 있다면 예적금 갈아타기와 별개로 상환 계획도 같이 점검해두는 게 안전하다.

은행 정기예금 금리, 어디까지 올랐나
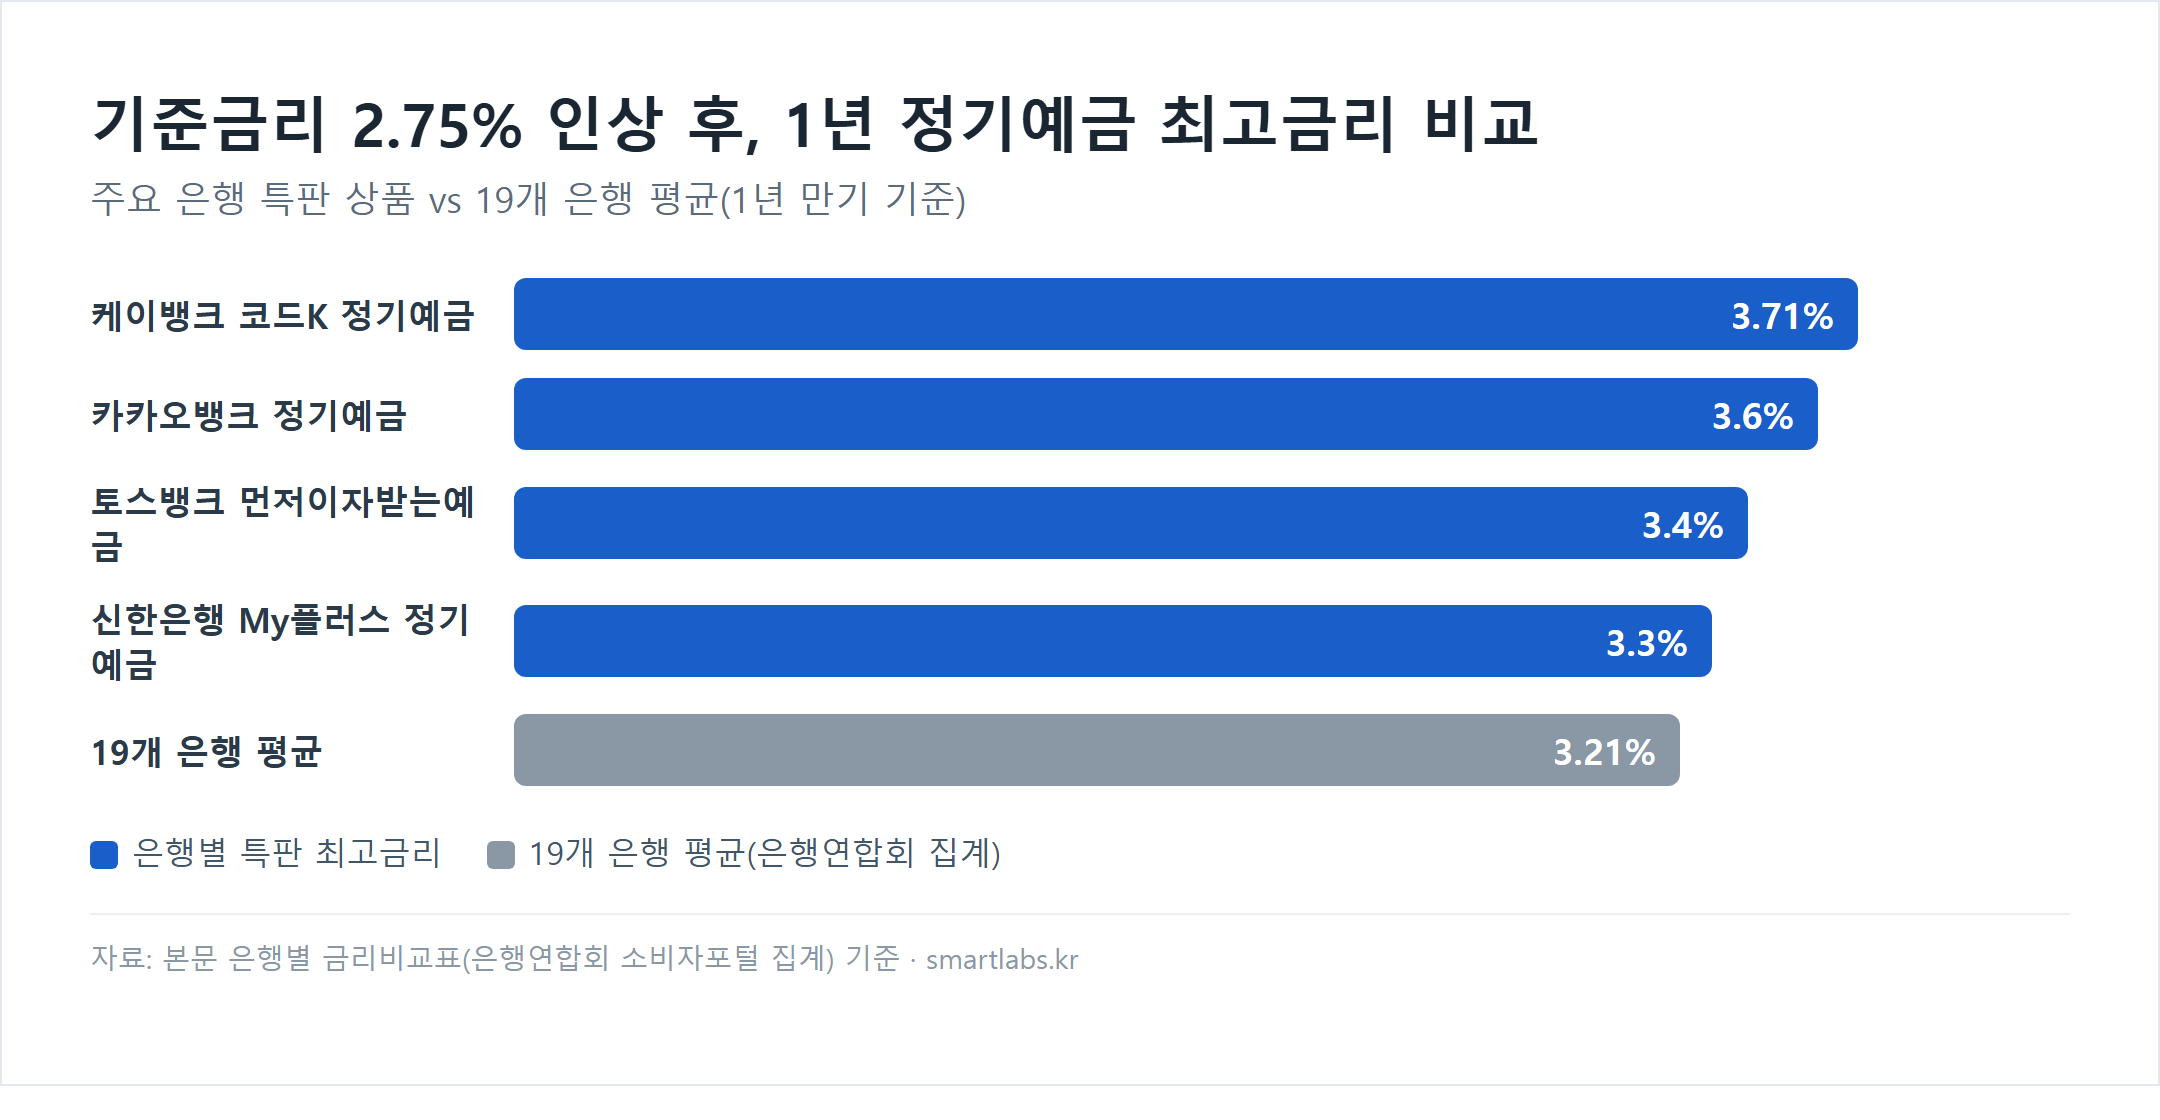
기준금리 인상 발표 후 시중은행 정기예금 금리도 따라 올랐다. 은행연합회 소비자포털에 등록된 19개 은행의 1년 만기 정기예금 평균 금리는 3.21%까지 올라온 상태다.
| 은행 | 상품명 | 금리 | 특이사항 |
|---|---|---|---|
| 케이뱅크 | 코드K 정기예금 | 3.71% | 인터넷은행 중 최고 수준 |
| 카카오뱅크 | 카카오뱅크 정기예금 | 3.6% | 비대면 가입, 중도해지 시 우대금리 제외 |
| 토스뱅크 | 먼저 이자 받는 정기예금 | 3.4% | 이자 선지급 방식 |
| 신한은행 | 신한My플러스 정기예금 | 3.3% | 창립 44주년 특판, 1조원 한도(이달 말까지) |
| 19개 은행 평균 | 1년 만기 기준 | 3.21% | 은행연합회 소비자포털 집계 |
은행연합회 소비자포털에서 직접 상품을 하나씩 비교해보니, 광고 화면에 뜨는 최고금리와 실제 적용금리 사이에 우대조건 차이가 꽤 크다. 급여이체나 카드실적 조건을 못 채우면 표에 적힌 숫자보다 낮게 받는 경우가 흔하다.
[2026년 9월 기준 확인] 8월 27일 기준금리가 3.00%로 오른 뒤 5대 시중은행의 12개월 만기 정기예금 최고금리는 신한은행 3.30%, NH농협은행 3.25%, KB국민·하나·우리은행 3.20%로 집계됐다. 위 표의 7월 수치보다 소폭 올랐지만 인상폭(0.25%포인트)만큼 그대로 반영되지는 않았다.
정기예금 이자 계산기(세후 실수령액)
예치 원금·연 금리·예치 기간을 넣으면 이자소득세 15.4%를 뗀 세후 실수령액을 계산한다. 실제 상품은 단리·월복리 등 이자 지급 방식이 다를 수 있어 참고용 수치다.
세전 이자: –
이자소득세(15.4%): –
세후 실수령 이자: –
만기 수령액(원금+세후이자): –
조건을 안 읽으면 손해다.
세금 혜택까지 함께 챙기고 싶다면 절세 상품 카테고리도 같이 확인해두면 좋다.
저축은행 특판, 4%대 노려볼 곳
전국 저축은행 79곳의 12개월 만기 정기예금 평균 금리는 연 3.91%다(2026년 7월 기준). 지난 5월 3.24%였던 걸 감안하면 두 달 반 만에 0.67%포인트 올랐다. 최고금리는 4.41%까지 나왔고, 연 4% 이상 주는 상품이 전체의 절반을 넘었다.
[2026년 9월 기준 확인] 그런데 기준금리가 오르는 동안 저축은행 금리는 반대로 움직였다. 전국 저축은행 평균 금리는 7월 8일 3.95%에서 9월 9일 3.74%로 두 달 새 0.21%포인트 내렸다. 가계대출 수요가 크게 늘지 않는 상황에서 저축은행이 예금을 더 유치해봐야 이자비용만 늘어나는 구조이기 때문이다. 기준금리가 오른다고 저축은행 특판 금리까지 자동으로 따라 오르는 건 아니라는 뜻이다.
평균이 3.91%라고 해도 지점·조건마다 실제 가입 가능 금리는 다르다. 콜센터나 앱으로 직접 확인하는 편이 정확하다.
갈아타기 전 확인할 3가지
지금 가입한 예적금을 깨고 더 높은 금리로 옮길지 고민된다면, 순서대로 이 3가지부터 확인하자.
- 중도해지금리 — 만기 전 해지 시 약정금리가 아니라 낮은 중도해지이율이 적용된다. 남은 기간이 짧다면 손해일 수 있다.
- 우대조건 충족 여부 — 급여이체·카드실적·자동이체 등 조건을 못 채우면 광고금리보다 낮게 받는다.
- 예금자보호 한도 — 저축은행 이용 시 1인당 5천만원 이내로 금융사를 나눠 분산하는 게 안전하다.
- 만기 시점 재조정 — 기준금리는 이미 8월에 3.00%까지 올랐다. 추가 인상 가능성이 남아 있다면, 3개월 이하 짧은 만기로 일단 묶어두고 다음 인상 이후 재가입하는 방법도 있다.
여러 은행 앱의 금리 페이지를 나란히 열어 비교해보니, 이벤트 특별금리와 기본금리가 한 화면에 섞여 있어 헷갈리기 쉬웠다. 우대금리 조건부터 걸러내고 비교하는 순서가 낫다.
연금저축 vs IRP 세액공제 900만원 비교

✅ 오늘 할 일: 은행연합회 소비자포털에서 지금 가입 중인 예적금 금리부터 확인한다. 우대조건 충족 여부와 예금자보호 한도까지 같이 체크할 것. 기준금리가 3%대로 올라선 만큼, 위 계산기로 세후 실수령액을 먼저 따져보고 갈아탈지 결정하자.
✍️ David Park · 에디터
자주 묻는 질문
지금 든 정기예금을 깨고 더 높은 금리로 갈아타면 무조건 이득인가요?
만기 전에 해지하면 약정금리가 아니라 낮은 중도해지이율이 적용됩니다. 남은 기간이 짧다면 새 상품의 높은 금리보다 손해가 클 수 있습니다. 중도해지 시 실제로 받는 이자를 계산한 뒤 갈아탈지 판단하는 게 순서입니다.
저축은행 특판에 목돈을 넣을 때 예금자보호는 어떻게 챙기나요?
저축은행도 예금보험공사 보호 대상이지만 1인당 원리금 합산 한도가 정해져 있습니다. 한도를 넘는 목돈은 여러 금융사로 나눠 분산예치하는 게 안전합니다. 정확한 보호 한도는 예금보험공사 공지에서 다시 확인하세요.
광고에 뜬 최고금리를 그대로 다 받을 수 있나요?
표시된 최고금리는 대개 급여이체·카드실적·자동이체 같은 우대조건을 모두 채웠을 때의 숫자입니다. 조건을 하나라도 못 채우면 실제 적용금리는 그보다 낮아집니다. 우대조건부터 걸러내고 기본금리 기준으로 비교하는 게 좋습니다.
기준금리가 3%대로 오르면 저축은행 금리도 계속 오르나요?
꼭 그렇지는 않습니다. 2026년 8월 기준금리가 2.75%에서 3.00%로 오른 뒤에도 저축은행 정기예금 평균 금리는 오히려 내렸습니다. 7월 8일 3.95%였던 평균이 9월 9일 3.74%로 두 달 새 0.21%포인트 하락했습니다. 가계대출 수요가 정체돼 저축은행이 예금을 적극적으로 유치할 유인이 줄었기 때문입니다. 반면 5대 시중은행의 정기예금 최고금리는 신한은행 3.30%까지 오르며 기준금리 인상을 따라가는 모습을 보였습니다.