슬리피지와 지정가 미체결, 신호대로 해도 결과가 다른 이유
신호가 맞았는데 내 계좌 결과는 공개된 기록과 전혀 다르다. 이럴 때 원인은 대개 신호가 아니라 체결에 있다. 실제로 잡힌 가격이 화면에서 본 가격과 다른 슬리피지, 걸어둔 주문이 안 잡혀 큰 움직임을 통째로 놓치는 지정가 미체결, 같은 움직임을 다른 크기로 키우는 레버리지, 얇은 우위를 갉아먹는 수수료와 펀딩비. 넷 다 직접 잴 수 있고, 재보면 무엇을 바꿔야 하는지가 나온다.
고지: 본문 예시에 쓴 실측치는 필자가 직접 운영하는 서비스(FuturesAI)의 공개 데이터이고, 비교용으로 링크한 FuturesAI도 같은 운영자의 서비스다. 신호 서비스에 대한 불만 중 가장 흔한 게 이 결과 차이라서 썼고, 정직한 답은 대개 신호 쪽보다 따라 한 쪽에 불리하다.
슬리피지, 본 가격이 아니라 잡힌 가격
공개된 진입가는 한 점이다. 내 체결가는 주문이 거래소에 도착한 순간 호가창이 내준 가격이다. 호가가 빠르게 움직이거나 얇을 때 이 둘은 반드시 벌어진다. 이 차이가 슬리피지다.
벌어지는 이유는 두 가지다. 첫째는 지연이다. 신호를 보고 앱을 열고 수량을 넣고 누르는 몇 초 동안 가격은 움직인다. 같은 신호를 여러 사람이 같은 방향으로 따라가면 그 움직임은 대체로 내게 불리한 쪽이다. 둘째는 주문 크기 대비 호가 잔량이다. 시장가 주문은 호가를 한 칸씩 먹어 내려가기 때문에, 잔량보다 큰 주문은 뒤로 갈수록 나쁜 가격에 채워진다.
그리고 이건 한 번으로 끝나지 않는다. 들어갈 때 밀리고 나올 때 또 밀린다. 왕복이면 두 번 낸다. 평균 이익이 몇 퍼센트 수준인 전략에서 이 두 번은 작지 않은 몫이다.
슬리피지 비용을 돈으로 바꿔보면 감이 온다. 아래는 회당 명목금액 1,000만원, 월 50회 왕복을 가정한 단순 계산이다.
| 편도 체결가 밀림 | 왕복 1회 비용 | 월 50회 왕복 | 연간 환산 |
|---|---|---|---|
| 0.02% | 4,000원 | 20만원 | 240만원 |
| 0.05% | 10,000원 | 50만원 | 600만원 |
| 0.1% | 20,000원 | 100만원 | 1,200만원 |
수수료는 별도다. 이 표의 숫자는 거래소 수수료표 어디에도 적혀 있지 않다. 그래서 대부분 계산에서 빠진다.
확인하는 법: 다음 거래 몇 건에서 공개된 진입가와 내 체결가를 나란히 적어둔다. 차이가 늘 같은 방향으로 난다면 문제는 신호가 아니라 진입 방식이다.
지정가 미체결, 보이지 않는 손실
체결가 밀림을 피하는 정석은 지정가 주문이다. 그런데 지정가는 반대쪽 실패를 만든다. 가격은 보장하지만 체결은 보장하지 않는다. 시장이 내 가격을 건드리지 않고 떠나버리면, 맞는 신호가 실현되는 걸 구경만 하게 된다.
지정가 미체결이 무서운 건 패턴이 한쪽으로 치우친다는 점이다. 지는 거래는 대체로 내 가격을 지나 되돌아오기 때문에 잘 체결된다. 반대로 가장 크게 이긴 거래는 가장 빠르게 떠난 거래라서 놓치기 쉽다. 결과적으로 내가 돌린 전략은 “공개된 전략에서 제일 좋은 거래 몇 개를 뺀 것”이 된다.
가상의 숫자로 보면 이렇다. 실제 데이터가 아니라 구조를 보여주려는 예시다.
| 구분 | 거래 수 | 이긴 거래 | 승률 | 합계 손익 |
|---|---|---|---|---|
| 공개된 신호 전체 | 10 | +4, +3, +2, +2, +1 | 50% | +12 − 7.5 = +4.5% |
| 지정가로 따라간 결과 | 8 | +2, +2, +1 | 37.5% | +5 − 7.5 = −2.5% |
지는 거래 다섯 건(각 −1.5%)은 둘 다 그대로다. 빠르게 떠난 +4%, +3% 두 건만 빠졌는데 플러스 전략이 마이너스가 됐다. 신호는 한 번도 틀리지 않았다.
확인하는 법: 발표된 신호 수와 내가 실제로 체결된 수를 센다. 둘이 많이 다르면 나는 그 전략을 돌리고 있는 게 아니다.
공짜 해법은 없다. 시장가는 매번 체결가 밀림을 내고, 지정가는 가장 빠른 움직임을 놓치는 걸로 값을 치른다. 어느 쪽이 싼지는 종목이 얼마나 빨리 움직이느냐에 달렸고, 자기 체결 기록으로 둘 다 재보는 것 말고는 알 방법이 없다.
수수료와 슬리피지를 넣은 손익분기 승률
네 원인 중 가장 지루하지만, 우위가 얇을 때는 이것만으로 차이 전부가 설명되기도 한다.
목표가와 손절가가 같은 거리라면 본전이 되는 승률은 50% + 왕복 비용 ÷ (2 × 목표폭)이다. 여기서 왕복 비용은 수수료표의 숫자가 아니라 수수료와 슬리피지를 합친 실제 빠져나간 돈이다. 같은 수수료에 밀림 폭만 바꿔 넣으면 문턱이 이렇게 움직인다.
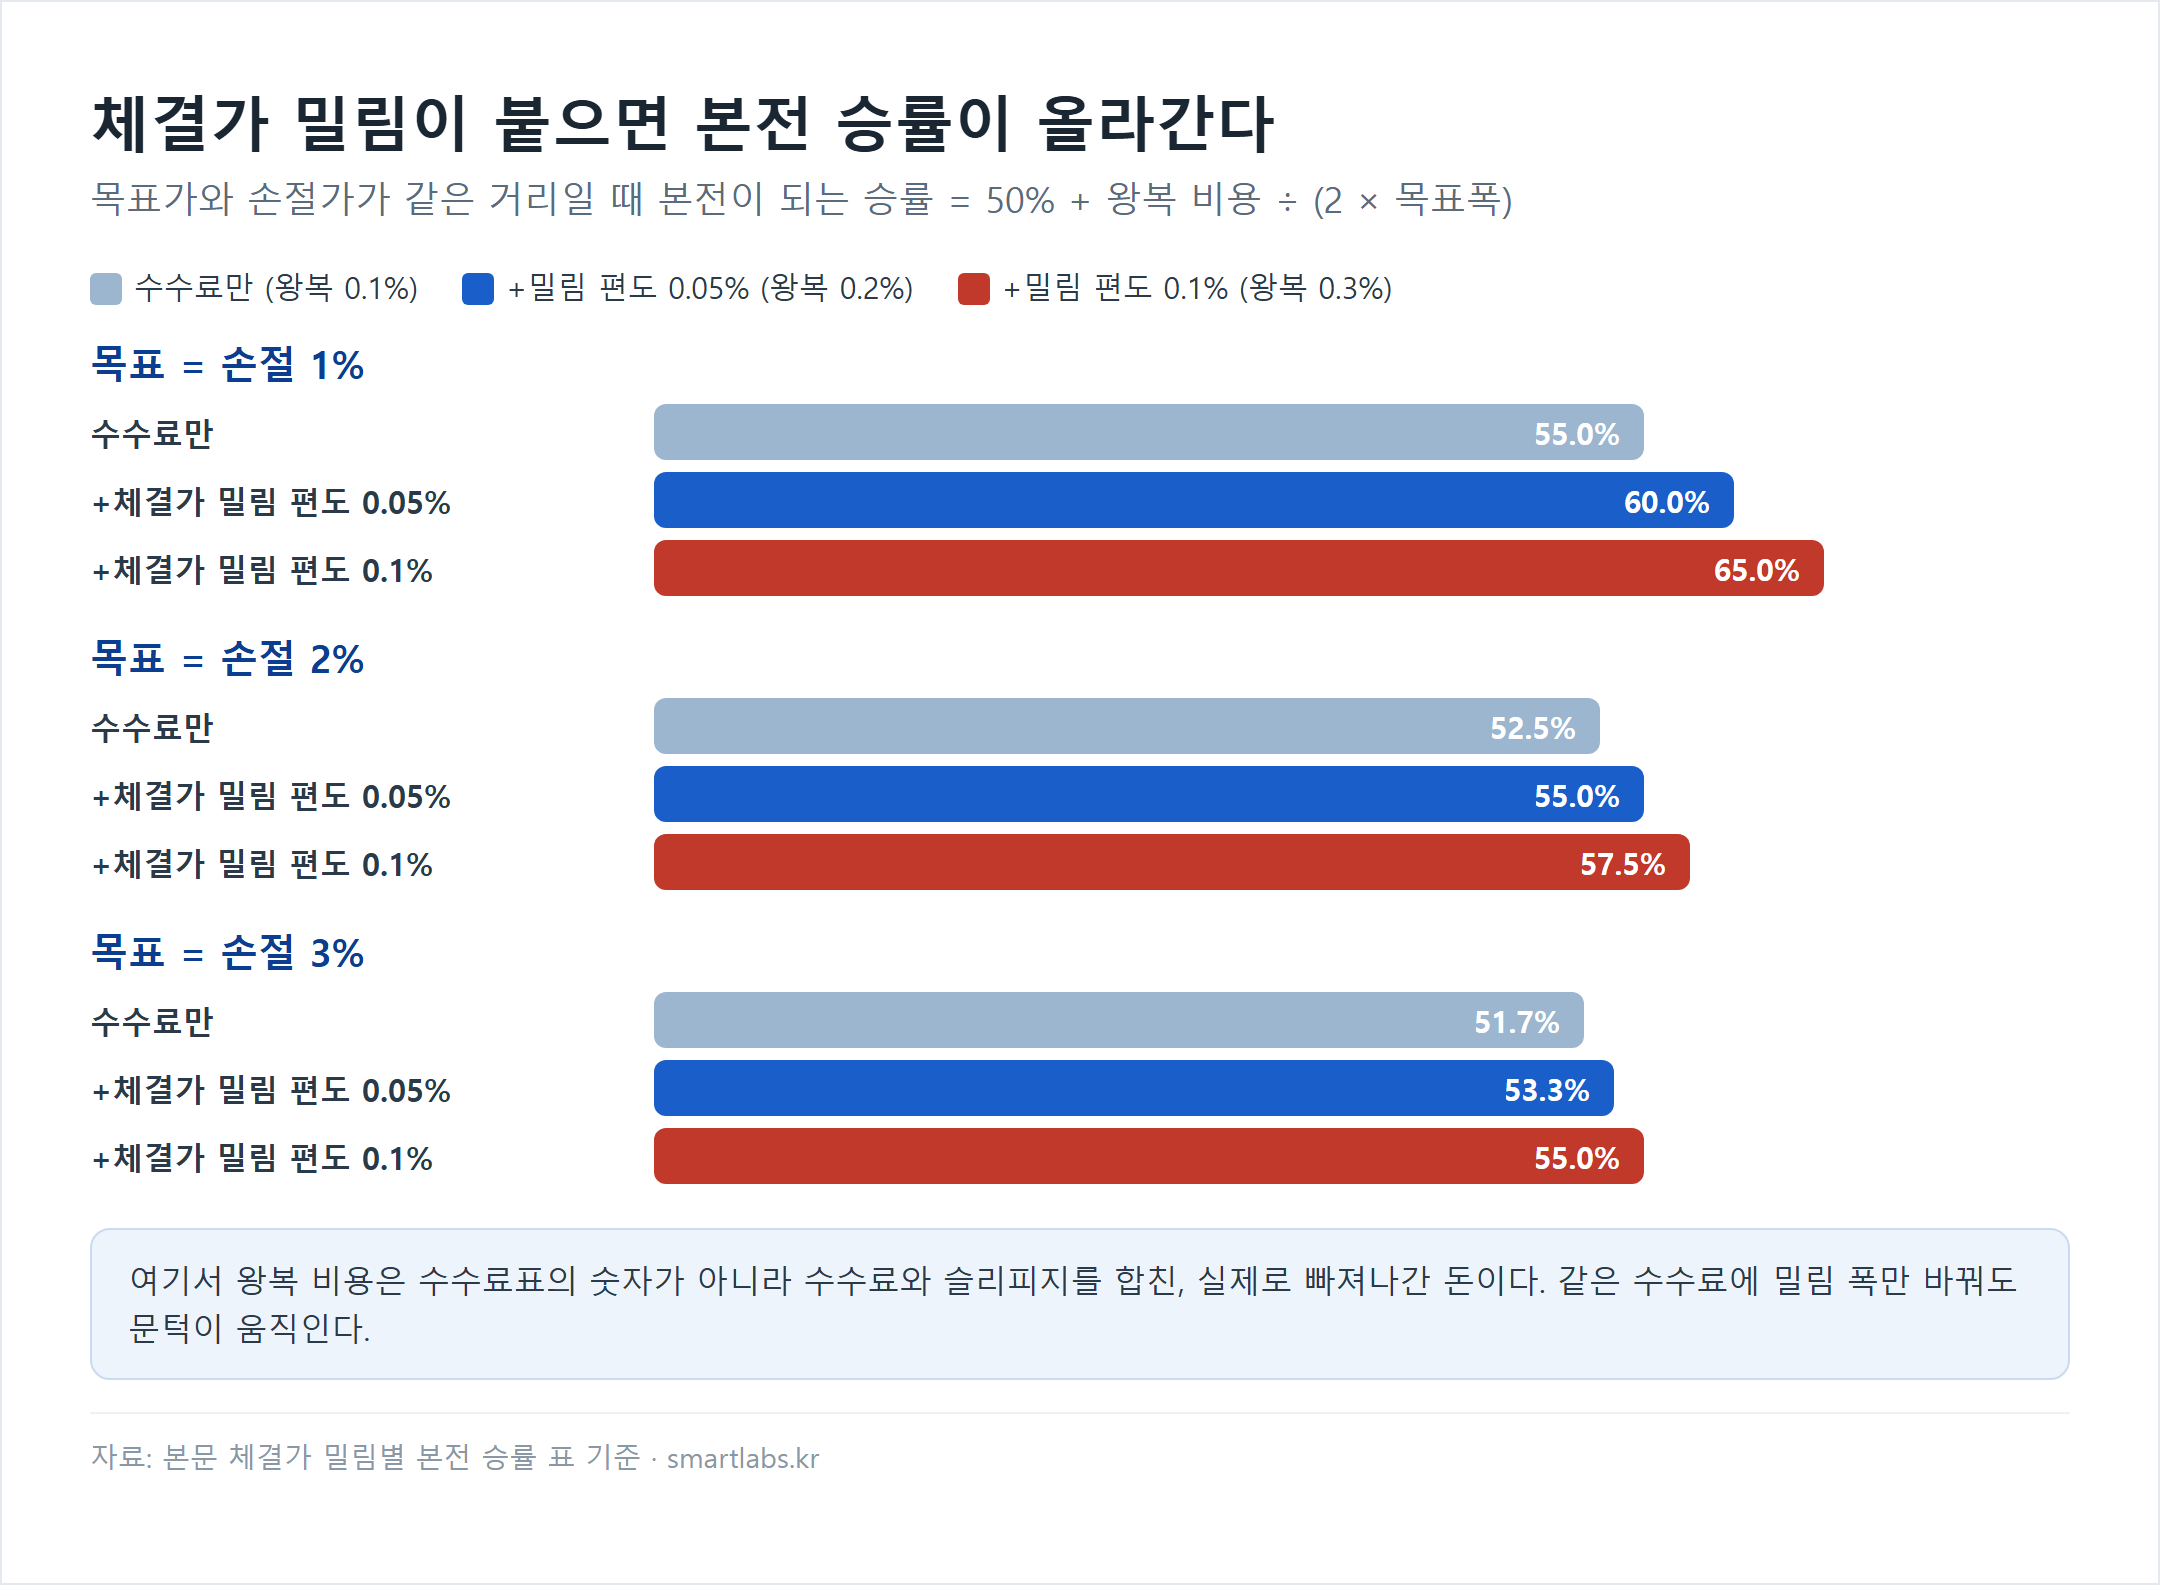
| 목표=손절 | 수수료만 (왕복 0.1%) |
+체결가 밀림 편도 0.05% (왕복 0.2%) |
+체결가 밀림 편도 0.1% (왕복 0.3%) |
|---|---|---|---|
| 1% | 55.0% | 60.0% | 65.0% |
| 2% | 52.5% | 55.0% | 57.5% |
| 3% | 51.7% | 53.3% | 55.0% |
여기에 실측치를 대보자. 필자 서비스의 공개 채점 데이터에서 점수 중상위 구간(D4~D8)은 25,924건, 승률 약 54.7%였고 저점수 구간(D3)은 687건, 승률 42.0%였다. 59개 종목, 20일 보유 기준, 2026년 9월 25일 조회값이다.
54.7%를 위 표에 대보면 목표 2%에서는 수수료만 낼 때 통과(52.5%), 체결가 밀림이 편도 0.05%만 붙어도 탈락(55.0%)이다. 목표 3%에서는 편도 0.05%까지 버티고 0.1%에서 탈락한다. 같은 신호인데 체결 방식 하나로 통과와 탈락이 갈린다. 저점수 구간 42.0%는 어느 칸에서도 통과하지 못한다. 이 서비스를 “이기는 도구”가 아니라 “거르는 도구”라고 부르는 이유가 이 숫자다.
단, 54.7%는 20일 보유 기준 승률이라 목표=손절 구조와 1:1로 대응하지 않는다. 문턱의 감을 잡는 용도로만 써야 한다. 식이 왜 이렇게 생겼는지는 승률 55%인데 왜 계좌가 줄어드나에 따로 풀어뒀다.
보유 기간이 짧을수록 이 문제는 커진다. 같은 시스템을 단일 종목으로 백테스트했을 때(왕복 20bp 반영) 1일 보유는 58건·승률 53.4%·거래당 평균 +0.41%, 5일 보유는 30건·승률 70%·평균 +2.83%였다. 표본이 작은 백테스트라 이 숫자로 수익을 기대해선 안 된다. 다만 1일 보유에서 거래당 +0.41%를 놓고 보면, 왕복 0.2%의 비용은 기대 이익의 절반이다. 펀딩 정산 시점을 넘겨 들고 있으면 펀딩비가 여기에 더해진다.
비용을 줄이는 건 최적화가 아니라 전략이 성립하느냐의 문제가 될 수 있다. 거래소별 페이백 반영 실부담 비교는 FuturesAI에 정리해뒀고, 수수료만 따로 계산하는 법은 코인 선물 수수료, 100만원으로 한 달 거래하면 얼마 나갈까에 있다.
레버리지는 움직임이 아니라 답을 바꾼다
신호가 말해주는 건 가격의 움직임이다. 그 움직임이 내 계좌에 무슨 일을 하는지는 레버리지가 정한다. 같은 신호를 3배로 따라간 사람과 20배로 따라간 사람은 의미 있는 수준에서 같은 전략을 돌린 게 아니다.
걸리는 지점은 비대칭이다. 레버리지는 증거금 대비 수익률을 키우지만, 동시에 청산 가격을 진입가 쪽으로 끌어온다. 단순 계산으로 증거금 전액이 사라지는 역방향 움직임은 이렇다.
| 레버리지 | 증거금이 0이 되는 역방향 움직임 | 편도 체결가 밀림 0.1%가 증거금에서 차지하는 몫 |
|---|---|---|
| 3배 | 약 33.3% | 0.3% |
| 5배 | 20% | 0.5% |
| 10배 | 10% | 1% |
| 20배 | 5% | 2% |
| 50배 | 2% | 5% |
유지증거금과 수수료가 있어서 실제 청산은 이 숫자보다 먼저 일어난다. 3배에서는 버티고 결국 이겼을 포지션이 20배에서는 생각이 맞기도 전에 정리된다. 같은 신호, 같은 방향, 같은 최종 결과인데 한 계좌는 그 결과를 받고 다른 계좌는 이미 닫혀 있다.
청산은 나쁜 거래 한 건이 아니라 그 흐름의 끝이다. 그래서 다른 원인들과 달리 시간이 지나도 평균으로 상쇄되지 않는다. 내 결과가 공개 기록보다 양쪽으로 훨씬 극단적이라면 차이는 레버리지이고, 그 경험은 신호의 품질에 대해 아무것도 말해주지 않는다.
열 건만 적어보면 원인이 나온다
아래 다섯 줄을 거래 열 건에 대해 기록하면 대개 답이 보인다.
| 기록할 것 | 알려주는 것 |
|---|---|
| 공개 진입가 vs 내 체결가 | 체결가 밀림, 그리고 한쪽으로만 나는지 |
| 발표된 신호 수 vs 체결된 수 | 지정가 미체결로 빠진 거래 |
| 내 레버리지 vs 기준 레버리지 | 애초에 같은 전략을 돌렸는지 |
| 수수료+펀딩비 합계 ÷ 이익 합계 | 우위 중 얼마를 비용으로 넘겼는지 |
| 내 승률 vs 공개 승률 | 승률은 비슷한데 수익이 다르면 신호가 아니라 체결 문제 |
마지막 줄이 지름길이다. 승률이 비슷한데 결과가 다르면 신호는 바로 용의선상에서 빠지고 위의 네 원인으로 좁혀진다. 승률 자체가 훨씬 낮다면 다른 데를 봐야 한다. 신호를 전부 따라가지 않았거나, 발표되지 않은 거래를 섞었을 가능성이 크다.
원인이 아닌 것도 있다. “신호가 늦었다”는 가끔 사실이고 잴 가치가 있지만, 몇 초의 지연은 체결가 밀림을 설명할 뿐 반대 방향 결과를 설명하지 못한다. “다른 사람은 더 좋은 가격에 잡았다”는 대부분 내가 이미 낸 체결가 밀림을 반대편에서 본 이야기다.
그리고 신호 일반에 대한 솔직한 한 마디. 승률이 50%대 중반이면 연패는 정상이고 예상된 일이다. 내 거래 열 건으로는 우위가 진짜인지 거의 알 수 없다. 몇 건이면 판단할 수 있는지는 적중률 90% 주장 검증법에서 계산해뒀고, 점수 구간별 전체 측정은 AI 매매 신호 진짜 승률 얼마나 될까에 요약이 아니라 표 그대로 올려뒀다.
자주 묻는 질문
승률은 비슷한데 왜 돈을 잃나요?
승률은 이익과 손실의 크기를 말해주지 않는다. 지정가 미체결로 가장 크게 이긴 거래가 빠졌다면, 같은 비율로 이겨도 결과는 뒤처진다. 놓친 게 하필 큰 거래이기 때문이다.
신호를 따라갈 때 시장가와 지정가 중 뭐가 낫나요?
정답은 없다. 시장가는 매번 슬리피지 비용을 내고, 지정가는 가장 빠른 움직임을 놓치는 걸로 값을 치른다. 자기 종목에서 열 건씩 둘 다 재보는 게 어느 규칙을 따르는 것보다 낫다.
슬리피지는 어떻게 재나요?
주문 직전 화면 가격(또는 공개된 진입가)과 실제 체결 내역의 평균 체결가 차이를 진입과 청산에서 각각 적는다. 이를 명목금액으로 나눈 비율이 내 체결가 밀림이다. 거래소 수수료표에는 나오지 않는 숫자다.
레버리지를 높이면 좋은 신호가 더 좋아지나요?
같은 신호를 양쪽으로 더 크게 만들 뿐이고 청산 가격을 가깝게 당긴다. 예측 자체는 나아지지 않으며, 버텼으면 회복했을 포지션을 먼저 끝낼 수 있다.
출처
- FuturesAI 공개 채점 데이터(/api/quant/score-deciles) — 59종목 26,630건, 20일 보유 기준. 중상위 D4~D8 25,924건 가중 승률 약 54.7%, 저점수 D3 687건 승률 42.0%. 2026년 9월 25일 조회
- FuturesAI 공개 백테스트 — 단일 종목, 왕복 20bp 반영. 1일 보유 58건 승률 53.4%·평균 +0.41%, 5일 보유 30건 승률 70%·평균 +2.83%. 2026년 9월 25일 조회
- futuresai.io — 공개 채점 대시보드. 같은 수치를 직접 확인할 수 있다
- 본문의 체결 비용·레버리지·손익분기 표는 위 가정값을 넣은 단순 산술 계산이다. 실제 수수료·펀딩비·호가 상태는 거래소와 시점마다 다르다
이 글은 정보 제공용이며 투자 권유가 아닙니다. 본문의 승률·수익률은 특정 기간의 과거 측정치이고 과거 성과가 미래 성과를 보장하지 않습니다. 암호화폐 선물 거래는 가격 변동으로 원금 손실이 발생할 수 있으며, 레버리지 거래는 원금 전액을 잃을 수 있습니다.
✍️ David Lim · 에디터