본인확인 없는 USDT 카드 3장 비교
✍️ David Park · 에디터
본인확인 없이 만드는 암호화폐 카드는 “인증 없음”을 내세우지만, 그 편의는 공짜가 아니다. 카드사는 인증 대신 들어올 때 돈을 받는다. 발급비를 한 번 받고, 충전할 때마다 퍼센트로 뗀다. 연간 1,000만원 남짓을 충전한다고 놓고 계산하면 본인확인 카드와의 차이가 숫자로 드러난다. 2026년 9월 26일 기준 세 카드의 공식 페이지를 확인해 정리했다.
인증을 건너뛰는 값은 얼마인가
무인증 카드는 본인확인 절차가 없으니 그 단계에서 받을 돈이 없다. 대신 발급비를 한 번, 충전 수수료를 매번 받는다. 충전 수수료는 정률이라 넣는 금액에 비례해 계속 늘어나고 끝나지 않는다.
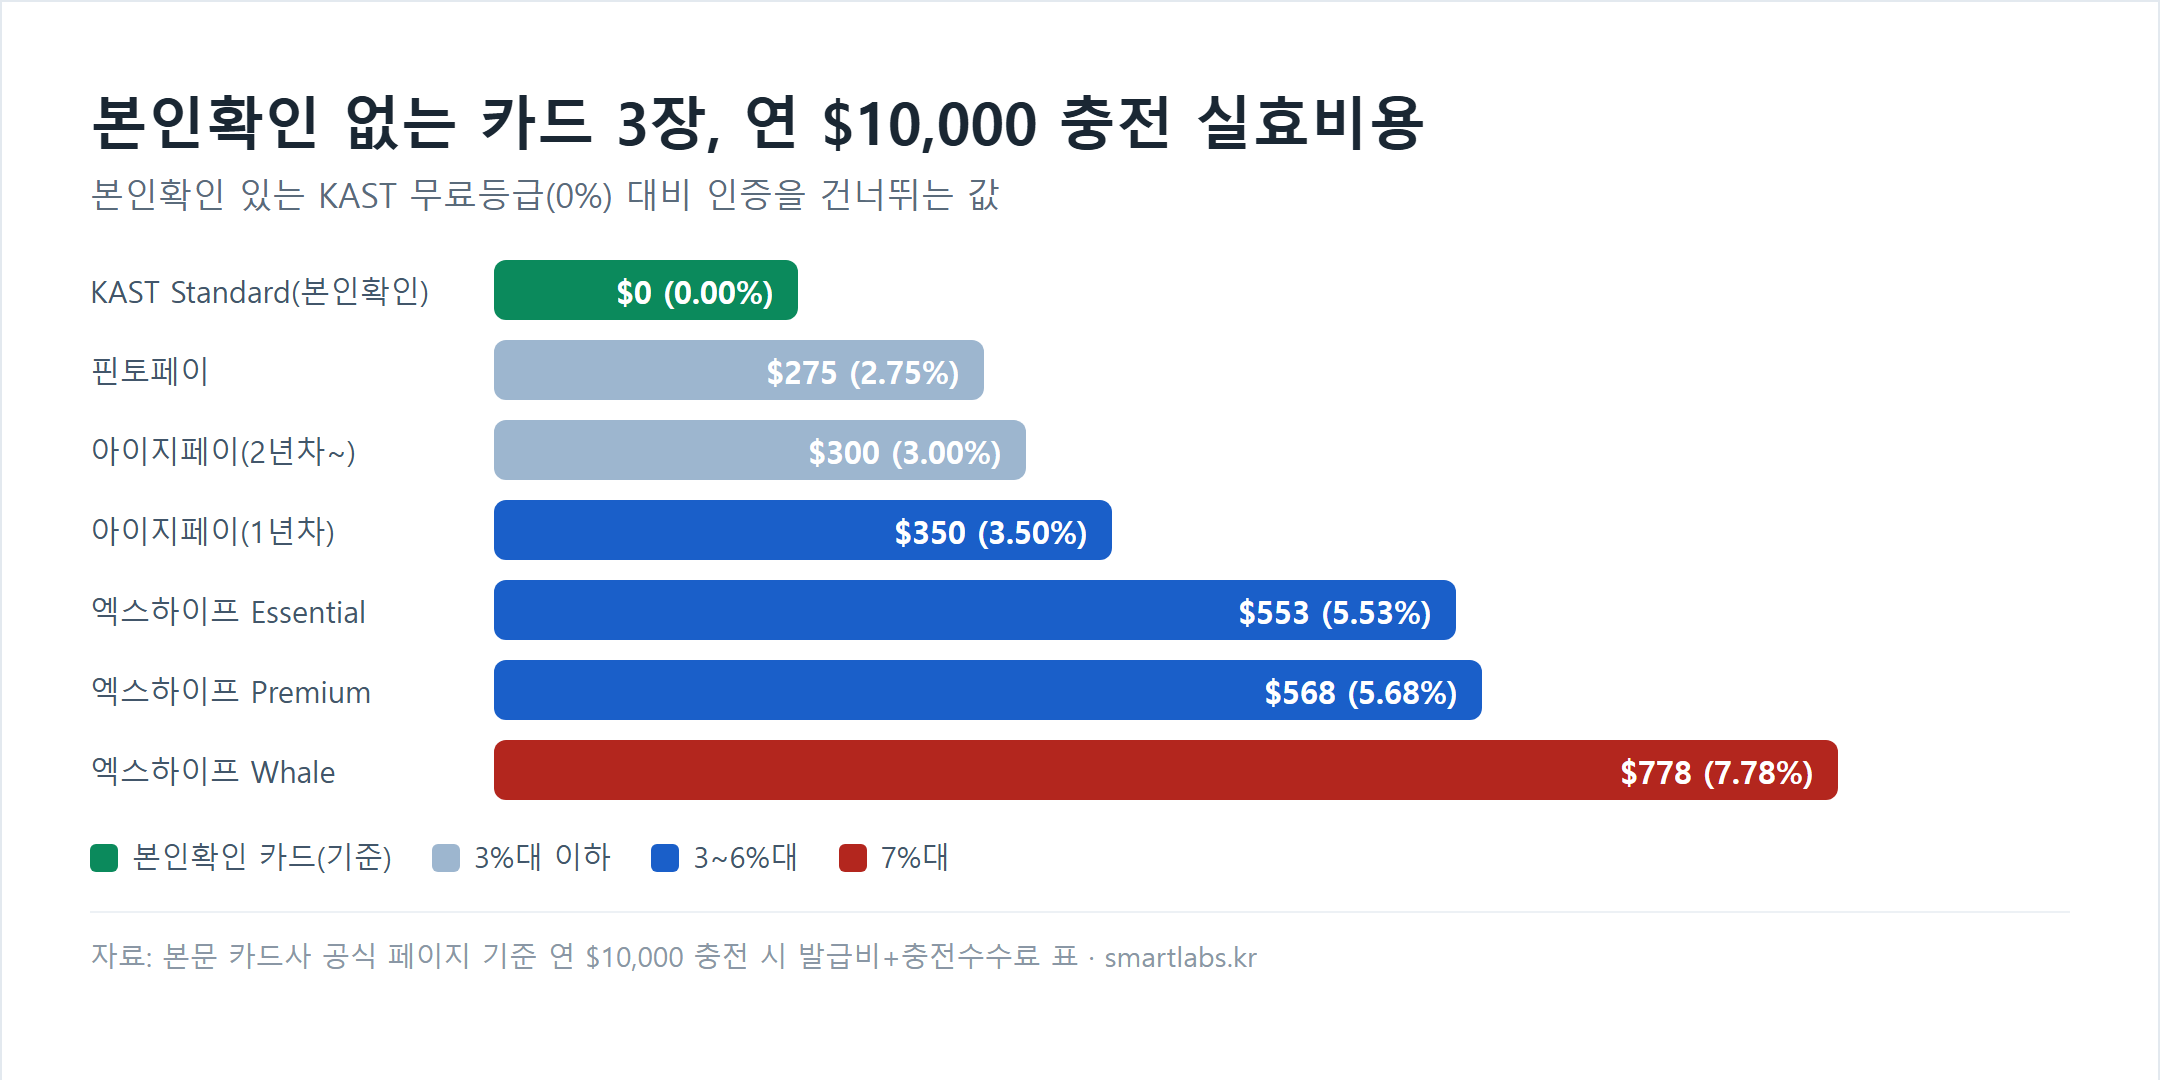
| 카드 | 1년 동안 $10,000 충전 시 비용 | 실효 비율 |
|---|---|---|
| KAST Standard (본인확인 필요) | $0 | 0.00% |
| 핀토페이 | $275 | 2.75% |
| 아이지페이 가상카드, 2년차부터 | $300 | 3.00% |
| 아이지페이 가상카드, 1년차 | $350 | 3.50% |
| 엑스하이프 Essential | $553 | 5.53% |
| 엑스하이프 Premium | $568 | 5.68% |
| 엑스하이프 Whale | $778 | 7.78% |
발급비 또는 연회비에 충전 수수료를 더하고, 광고된 시작 크레딧을 뺀 값. 결제 수수료와 해외결제 수수료는 여기에 더 붙는다.
맨 윗줄이 비교 기준이다. KAST 무료 등급은 가상카드 발급비가 없고 충전 수수료도 0%다. 따라서 아래 줄들의 금액은 전부 신분증을 내지 않는 대가다. 연 1,350만원 규모에서 40만원에서 100만원 사이가 나간다는 뜻이다.
금액이 작으면 고정비 비중이 커져 비율이 훨씬 나빠진다. 1년에 $5,000(약 675만원)만 충전한다면 핀토페이는 3.00%지만 엑스하이프 Whale은 13.26%다. 연회비 $588을 $5,000에 나누면 그것만으로 11.8%이기 때문이다. 고정 구독료와 적은 사용액은 최악의 조합이다.
아래 조건을 본인확인 있는 카드들과 한 화면에서 비교하려면 Fat Cat Card의 실효 비용 계산기에서 금액을 바꿔 가며 확인할 수 있다.
세 카드 조건 비교
| 아이지페이 | 핀토페이 | 엑스하이프 / xKard | |
|---|---|---|---|
| 시작 비용 | 가상 $49.99 · 애플페이용 $59.99 · 메탈 실물 $459.99 | $35 | Essential 월 $9 · Premium 월 $19 · Whale 월 $49 (모두 연 단위 청구) |
| 충전 수수료 | 3% | 2.5% | 등급별 4.5% / 3.5% / 2.3% |
| 정기 비용 | 없음 — 평생 유효 | 미공개 | 등급 구독료 자체 |
| 온라인 결제 수수료 | $0 | 미공개 | 미공개 |
| ATM | 메탈 실물카드만 1.0% | 지원한다고 표기 | 미공개 |
| 애플페이·구글페이 | 기본 가상카드는 불가 | 가능 | 가능 |
| 연간 충전 한도 | 미공개 | 미공개 | 등급별 $25,000 / $50,000 / $100,000 |
| 시작 크레딧 | — | 첫 결제 후 $10 | 등급별 $5 / $10 / $40 |
아이지페이는 구조가 가장 단순하다. 한 번 내고 평생 쓰며, 넣을 때 3%를 뗀다. 다만 기본 $49.99 가상카드는 애플페이·구글페이가 안 된다. 모바일 결제가 필요하면 $59.99짜리 마스터카드 버전을 사야 하고, ATM 출금은 $459.99 메탈카드에서만 1%로 가능하다. 카드 종류를 잘못 고르면 쓰려던 용도가 아예 막힌다.
핀토페이는 표면상 가장 싸다. $35에 충전 2.5%이고 텔레그램 봇에서 2분 만에 발급된다. 첫 결제 후 $10 캐시백도 준다.
엑스하이프 등급은 금액이 커야 이득이다
엑스하이프는 구독료를 더 내면 충전 수수료가 내려가는 3단계 구조다. 이런 구조에는 반드시 손익분기가 있고, 이 카드의 경우 대부분의 사람이 넣는 금액보다 한참 위에 있다.
| 연간 충전액 | 가장 싼 등급 | 이유 |
|---|---|---|
| $12,000 미만 | Essential (연 $108, 4.5%) | 구독료가 낮은 쪽이 수수료 차이보다 크다 |
| $12,000 ~ $30,000 | Premium (연 $228, 3.5%) | 1%포인트 절감이 연회비 차액 $120을 넘어서는 지점 |
| $30,000 초과 | Whale (연 $588, 2.3%) | 1.2%포인트 절감이 연회비 차액 $360을 넘어서는 지점 |
“수수료 아끼려고” Whale을 사서 1년에 $5,000만 넣으면 $663이 나간다. Essential이면 $328이다. 게다가 손익분기를 넘겨도 엑스하이프는 셋 중 가장 비싼 구조로 남는다. 가장 좋은 요율인 2.3%가 핀토페이의 2.5%와 거의 같은데, 그 위에 연 $588이 더 붙기 때문이다.
진짜 차이 — 어디까지 공개하느냐
세 카드를 나란히 확인하면서 수수료표로는 안 잡히는 차이가 하나 드러났다. 조건을 어디까지 공개하느냐가 카드마다 크게 다르다. 신원을 안 밝히는 게 상품의 전제인 서비스에서, 반대로 회사가 조건을 안 밝히는 건 그냥 넘길 문제가 아니다.
| 카드 | 공개 수준 |
|---|---|
| 아이지페이 | 공개 가격 페이지에 카드 종류별 전체 비교표 — 발급비·충전·월 유지비·온라인 결제·ATM·모바일 지갑·유효기간 |
| 엑스하이프 / xKard | 카드 사이트에 등급 가격·충전 요율·연간 한도·시작 크레딧과 짧은 수수료 FAQ. 다만 결제·ATM 수수료는 없음 |
| 핀토페이 | 홈페이지 FAQ에 두 개뿐 — 카드값 $35와 충전 2.5%. 공개된 수수료표가 없고 나머지는 전부 텔레그램 봇 안에 있다 |
실제로 어떤 차이가 되냐면, 핀토페이는 결제 한 건에 얼마가 붙는지, ATM 출금이 얼마인지, 결제가 실패하면 얼마인지를 $35를 내고 봇을 열기 전에는 확인할 수 없다. 이건 수수료가 비싼 것과는 다른 종류의 위험이다. 확인 자체가 안 되는 수수료다.
수수료표에 안 나오는 리스크
수수료는 측정되는 부분이다. 아래는 측정되지 않고, 무인증 카드를 주력 계좌가 아니라 소액 도구로만 써야 하는 이유다.
- 인증은 나중에 요구될 수 있다. “무인증”은 가입 절차를 말하는 것이지 계정의 일생을 말하는 게 아니다. 자금세탁방지 의무를 지는 발급사는 특정 거래나 패턴이 걸리면 서류를 요구할 수 있고, 그 시점은 대개 돈이 가장 필요할 때다.
- 발급 은행이 바뀔 수 있다. 이런 카드는 중간 발급사를 거친다. 프로그램이 종료되면 잔액과 무관하게 카드가 멈춘다. 이미 같은 분류의 다른 카드에서 실제로 일어난 일이다.
- 예금자보호가 없다. 충전해 둔 잔액은 보호받는 계좌가 아니라 사업자에게 맡긴 돈이다.
- 고객지원이 구조적으로 약하다. 익명 계정은 복구가 어렵다. 텔레그램 계정을 잃거나 가입 메일을 잊으면 본인임을 증명할 신원 자체가 없다.
굳이 쓴다면 필요한 만큼만 그때그때 충전하는 소액 운용이 맞다. 목돈을 넣어 두는 용도로는 맞지 않는다. 카드별 수수료와 본인확인 요구 수준을 한 화면에서 비교하려면, 필자가 운영하는 스테이블코인 카드 비교 사이트 Fat Cat Card에서 확인 일자와 함께 볼 수 있다. 해당 사이트에는 카드사 추천 링크가 포함될 수 있다.
자주 묻는 질문
본인확인 없는 카드는 얼마나 더 비싼가요?
1년 동안 $10,000을 충전하면 카드에 따라 발급비와 충전 수수료로 $275에서 $778이 나간다. 같은 금액을 발급비 0원에 충전 수수료 0%인 KAST 무료 등급에 넣으면 $0이다. 즉 연 2.75%에서 7.78%가 인증을 건너뛰는 값이며, 결제 수수료와 해외결제 수수료는 여기에 더 붙는다.
무인증 카드 중에 어느 것이 가장 싼가요?
공개된 수수료 기준으로는 핀토페이가 발급 $35에 충전 2.5%로 가장 싸고, 그다음이 아이지페이 $49.99에 충전 3%다. 엑스하이프는 등급이 연간 구독료 구조라 금액이 적을수록 불리하다. 1년에 $5,000을 충전하면 Essential 기준 약 6.56%, Whale 기준 13.26%가 된다.
무인증 카드는 정말 끝까지 익명인가요?
아니다. 무인증은 가입 절차를 말하는 것이지 계정의 일생을 말하는 게 아니다. 자금세탁방지 규정을 적용받는 발급사는 특정 거래나 패턴이 걸리면 이후에 신분 서류를 요구할 수 있고, 확인될 때까지 자금이 묶일 수 있다.
무인증 카드로 애플페이를 쓸 수 있나요?
카드 종류에 따라 다르다. 아이지페이의 기본 $49.99 가상카드는 애플페이와 구글페이가 지원되지 않고, $59.99 마스터카드 버전과 $459.99 메탈카드에서만 된다. 핀토페이와 엑스하이프는 모바일 지갑 지원을 표기하고 있다.
엑스하이프는 어느 등급이 유리한가요?
연간 충전액에 따라 다르다. 연 $12,000 미만이면 Essential(연 $108, 4.5%), $12,000에서 $30,000 사이면 Premium(연 $228, 3.5%), $30,000을 넘으면 Whale(연 $588, 2.3%)이 싸다. 충전액이 적은데 상위 등급을 사면 오히려 더 나간다.
이 글은 특정 카드의 발급을 권유하지 않으며, 투자 권유나 금융 자문이 아니다. 본인확인 없는 카드는 수수료표에 나타나지 않는 사업자·프로그램·접근 리스크가 있고 잔액은 예금자보호 대상이 아니며, 조건은 예고 없이 변경될 수 있다. 법적으로 본인확인이 요구되는 경우 이를 회피하라는 취지가 아니다. 본문에는 필자가 운영하는 비교 사이트로의 링크가 포함돼 있으며, 해당 사이트를 통해 가입이 이뤄질 경우 커미션이 발생할 수 있다.