USDT 카드 캐시백 3%가 2%보다 손해인 구간
✍️ David Park · 에디터
스테이블코인 카드를 비교할 때 사람들이 가장 먼저 보는 숫자는 캐시백 요율이다. 3%가 2%보다 낫고 2%가 1.5%보다 낫다고 생각하는 게 자연스럽다. 그런데 이 카드들의 캐시백에는 거의 예외 없이 월 한도가 붙어 있고, 한도를 넘긴 결제분은 요율이 뚝 떨어지거나 아예 0이 된다. 그래서 한 달에 얼마를 쓰느냐에 따라 1위 카드가 바뀐다. 2026년 9월 26일 기준 각 카드사 공식 문서에 적힌 한도를 그대로 넣고 월 결제액별 실효 캐시백을 계산했다.
카드마다 “몇 퍼센트”가 어디까지 붙나
먼저 한도부터 정리한다. 아래는 한국에서 발급이 확인되거나 신청 화면에서 확인이 필요한 카드 네 장의 무료(또는 최저) 등급 기준이다. 유료 등급은 연회비를 캐시백으로 회수해야 하므로 별도 계산이 필요해 여기서는 다루지 않는다.
| 카드 | 표기 요율 | 어디까지 그 요율인가 | 한도 초과분 |
|---|---|---|---|
| Ether.fi Cash (Core) | 3% | 월 첫 $2,000 | 다음 $1,000은 1% → 그 위는 0.5% |
| Jupiter Card | 2% | 공식 문서에 월 한도 표기 없음 | — |
| KAST (Standard) | 1.5% | 월 첫 $2,000 | 적립 없음 (0%) |
| TRIA (Virtual) | 1.5% | 월 첫 $100 | 0.5% |
각 카드사 공식 문서 기준(본문 하단 출처). 한도는 매월 초기화된다.
표를 이렇게 놓고 보면 이미 이상한 점이 보인다. TRIA의 “1.5%”는 월 $100까지다. 월 $100이면 한 번 장을 보면 끝나는 금액이다. 즉 이 카드를 실제로 쓰는 대부분의 사람에게 적용되는 요율은 1.5%가 아니라 0.5%에 가깝다. 반대로 Jupiter는 요율 자체는 중간이지만 공식 문서에 월 한도가 적혀 있지 않아, 많이 쓸수록 상대적으로 유리해지는 구조다.
아래 숫자는 오늘 확인한 공식 요율 기준이다. 각 카드의 한도와 확인 일자를 카드별로 나란히 보려면 Fat Cat Card의 실효 비용 계산기에서 금액을 직접 바꿔 가며 확인할 수 있다.
월 결제액별 실효 캐시백 — 계산 결과
위 한도를 그대로 적용해 월 결제액별로 실제 적립되는 금액과 그 금액이 결제액에서 차지하는 비율(실효 캐시백)을 계산했다. 계산 방식은 단순하다. 각 구간별 요율을 순서대로 적용해 적립액을 더한 뒤, 그 합을 월 결제액으로 나눴다.
| 월 결제액 | Ether.fi | Jupiter | KAST | TRIA | 1위 |
|---|---|---|---|---|---|
| $500 (약 68만원) | 3.00% ($15) | 2.00% ($10) | 1.50% ($8) | 0.70% ($4) | Ether.fi |
| $1,000 (약 135만원) | 3.00% ($30) | 2.00% ($20) | 1.50% ($15) | 0.60% ($6) | Ether.fi |
| $2,000 (약 270만원) | 3.00% ($60) | 2.00% ($40) | 1.50% ($30) | 0.55% ($11) | Ether.fi |
| $3,000 (약 405만원) | 2.33% ($70) | 2.00% ($60) | 1.00% ($30) | 0.53% ($16) | Ether.fi |
| $4,000 (약 540만원) | 1.88% ($75) | 2.00% ($80) | 0.75% ($30) | 0.53% ($21) | Jupiter |
| $5,000 (약 675만원) | 1.60% ($80) | 2.00% ($100) | 0.60% ($30) | 0.52% ($26) | Jupiter |
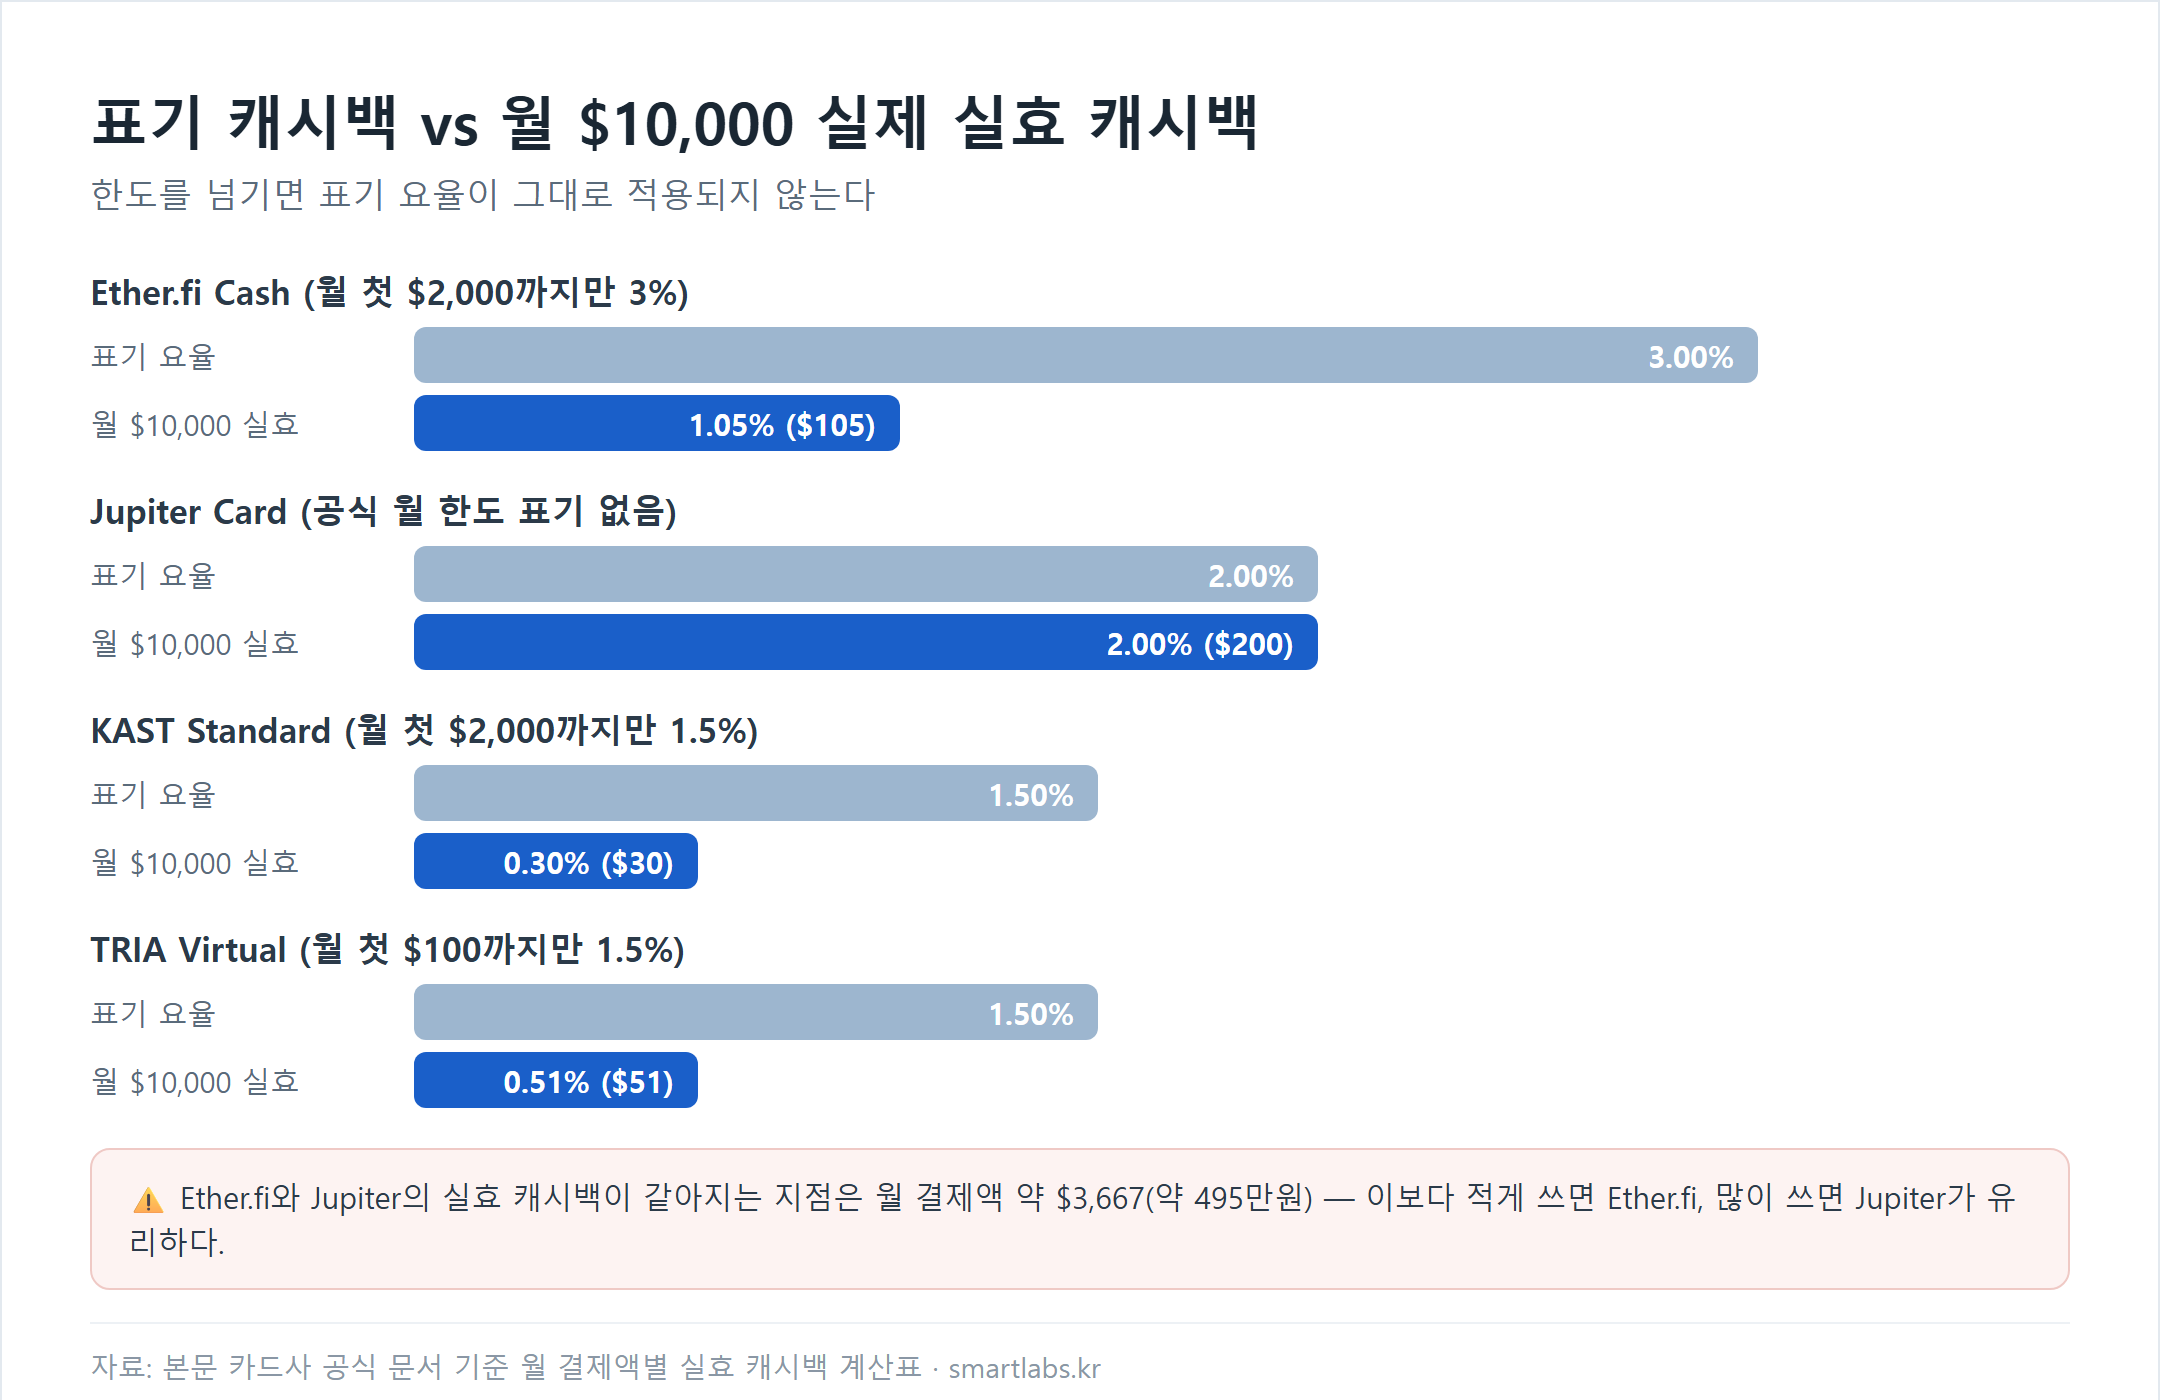
| $10,000 (약 1,350만원) | 1.05% ($105) | 2.00% ($200) | 0.30% ($30) | 0.51% ($51) | Jupiter |
원화 환산은 1달러 1,350원 가정. 환율과 김치프리미엄은 별도 비용이므로 이 표에는 포함하지 않았다.
표에서 KAST 열을 세로로 훑어보면 이 글의 요점이 그대로 보인다. 적립액이 $30에서 멈춰 있다. 월 $2,000을 넘긴 순간부터 아무리 더 써도 캐시백은 1원도 늘지 않기 때문이다. 월 $10,000을 쓰는 사람에게 “1.5% 캐시백 카드”라고 소개된 이 카드의 실제 요율은 0.30%다. 표기 요율의 5분의 1이다.
같은 논리로 Ether.fi의 3%도 무한정 3%가 아니다. 첫 $2,000을 넘기면 다음 $1,000 구간은 1%, 그 위는 0.5%로 떨어진다. 월 $10,000을 쓰면 실효 1.05%까지 내려간다. 그래도 KAST보다는 세 배 이상 낫지만, “3% 카드”라는 인상과는 거리가 있다.
역전이 일어나는 지점은 어디인가
Ether.fi와 Jupiter의 실효 캐시백이 정확히 같아지는 월 결제액을 계산하면 약 $3,667이 나온다. 환율 1,350원 기준으로 약 495만원이다. 이 금액을 기준으로 방향이 갈린다.
| 월 결제액 | 유리한 카드 | 이유 |
|---|---|---|
| 약 495만원 미만 | Ether.fi Cash | 첫 $2,000 구간의 3%가 그대로 살아 있다 |
| 약 495만원 이상 | Jupiter Card | 공식 한도 표기가 없어 2%가 끝까지 유지된다 |
한 가지 덧붙이면, KAST의 실효 캐시백이 TRIA의 실효 캐시백보다 낮아지는 지점도 계산할 수 있다. 월 약 $5,800이다. 이 금액을 넘기면 표기 1.5% 카드가 표기 1.5%(실제로는 대부분 0.5% 구간)인 카드보다도 못 돌려준다는 뜻이다. 물론 실제 선택은 캐시백만으로 하는 게 아니다. KAST는 입금·달러 결제 수수료가 0%이고 캐시백을 달러로 주는 반면, Jupiter는 거주 국가에 따라 발급사가 갈리면서 해외 결제 수수료가 1% 또는 1.8%로 달라진다. 캐시백 몇 퍼센트 차이는 수수료 한 항목에 뒤집힐 수 있다.
적립된 캐시백이 현금이 아닌 경우
표의 숫자를 그대로 믿기 전에 한 가지가 더 남아 있다. 무엇으로 받느냐다. 같은 $100이라도 달러로 받는 것과 토큰으로 받는 것은 다른 돈이다.
| 카드 | 지급 형태 | 지급 시점 |
|---|---|---|
| KAST | USD (달러) | 승인 후 잠금 기간을 거쳐 다음 결제에 차감 |
| Ether.fi Cash | ETHFI 토큰 | $5 이상부터 청구 가능 |
| Jupiter Card | USDC | 앱 내 적립 |
| TRIA | USDT (아비트럼) | 분기 지급 · 정산 대기 최대 90일 |
Ether.fi의 3%는 ETHFI라는 토큰으로 지급된다. 받는 시점의 시세로 환산하면 3%가 맞지만, 파는 시점의 가격은 다를 수 있다. 토큰 가격이 20% 떨어지면 실질 캐시백은 2.4%가 된다. 반대로 오르면 그만큼 늘어난다. 확정 수익이 아니라 변동 자산이라는 점은 분명히 알고 받는 편이 낫다.
TRIA는 지급 주기가 더 까다롭다. 적립은 자동으로 되지만 실제 지급은 분기 단위이고, 정산 대기가 최대 90일이다. 이번 달에 쓴 금액의 캐시백을 석 달 뒤에 받는 구조라고 보면 된다.
내 구간은 어떻게 확인하나
위 표는 대표적인 금액 구간만 뽑은 것이다. 본인의 월 결제액이 표 사이 어딘가에 있다면 직접 넣어 보는 편이 정확하다. 카드별 수수료와 한국 발급 가능 여부를 한 화면에서 비교하려면, 필자가 운영하는 스테이블코인 카드 비교 사이트 Fat Cat Card의 실효 비용 계산기에서 결제 금액과 그 달 총 결제액을 넣으면 카드별 실효 비용이 순위와 함께 나온다. 각 숫자에는 확인 일자와 카드사 공식 페이지 링크가 붙어 있다. 해당 사이트에는 카드사 추천 링크가 포함될 수 있다.
정리하면 순서는 이렇다. 첫째, 내 월 카드 결제액을 먼저 정한다. 둘째, 그 금액에서 각 카드의 한도가 걸리는지 본다. 셋째, 한도를 넘긴다면 초과분 요율로 실효 캐시백을 다시 계산한다. 넷째, 여기에 결제 통화별 수수료를 뺀다. 이 네 단계를 거치지 않은 “캐시백 몇 퍼센트” 비교는 대부분 첫 $2,000 구간만 보고 말한 숫자다.
자주 묻는 질문
캐시백 3% 카드가 2% 카드보다 손해가 되는 게 가능한가요?
가능하다. 월 한도 때문이다. Ether.fi Cash의 무료 등급은 월 첫 $2,000까지만 3%이고 그 위로는 1%, 다시 0.5%로 내려간다. 반면 Jupiter Card는 공식 문서에 월 한도 표기가 없는 단일 2%다. 두 카드의 실효 캐시백이 같아지는 지점은 월 결제액 약 $3,667이며, 이를 넘기면 2% 카드가 더 많이 돌려준다.
KAST 카드의 1.5% 캐시백에 한도가 있나요?
있다. 무료 등급인 Standard는 월 결제액 첫 $2,000까지만 1.5%가 적립되고 초과분에는 적립이 없다. 따라서 월 $5,000을 쓰면 실효 캐시백은 0.60%, 월 $10,000을 쓰면 0.30%가 된다. 한도는 매월 초기화된다.
월 한도가 없는 카드도 있나요?
Jupiter Card는 공식 문서에 기본 2% 캐시백을 적으면서 월 한도를 명시하지 않는다. 다만 한도가 없다고 공식적으로 선언한 것이 아니라 표기가 없는 상태이므로, 큰 금액을 계획한다면 신청 화면과 약관에서 다시 확인하는 편이 안전하다.
TRIA 카드의 1.5%는 왜 실효 요율이 낮게 나오나요?
TRIA의 가상카드 등급은 1.5%가 월 첫 $100에만 적용되고 초과분은 0.5%다. 월 $100은 대부분의 이용자가 며칠이면 넘기는 금액이라, 실제로 적용되는 요율은 0.5%에 가깝다. 월 $1,000을 쓰면 실효 0.60%가 된다.
캐시백을 토큰으로 받으면 무엇이 달라지나요?
받은 뒤의 가격 변동을 이용자가 떠안게 된다. Ether.fi Cash는 캐시백을 ETHFI 토큰으로 지급한다. 적립 시점 시세로는 표기 요율이 맞지만 매도 시점 가격은 다를 수 있다. KAST는 달러로 지급하고, Jupiter는 USDC, TRIA는 USDT로 지급한다.
이 글은 특정 카드의 발급을 권유하지 않으며, 투자 권유나 금융 자문이 아니다. 가상자산 가격 변동으로 원금 손실이 발생할 수 있고, 카드 발급과 이용에 따른 책임은 이용자 본인에게 있다. 본문에는 필자가 운영하는 비교 사이트로의 링크가 포함돼 있으며, 해당 사이트를 통해 가입이 이뤄질 경우 커미션이 발생할 수 있다. 카드사 정책은 예고 없이 변경될 수 있으므로 신청 전 공식 페이지에서 최신 조건을 확인해야 한다.